Dana Pensiun Dunia di Ambang Krisis: Bonus Demografi Berbalik Jadi Beban
Baca dalam 60 detik
- Laporan Marsh CFA Institute 2026 mengungkap 43 dari 55 sistem pensiun global memiliki tingkat kelahiran di bawah ambang penggantian 2,1 anak per perempuan.
- Harapan hidup di usia 65 tahun di kawasan maju naik 50,9% sejak 1950, memperpanjang masa pensiun hingga sekitar 20 tahun dan membebani kas dana pensiun.
- Sejumlah dana pensiun mulai mengalihkan portofolio ke aset berisiko seperti private credit dan ekuitas demi mengejar imbal hasil, meski tekanan likuiditas meningkat.
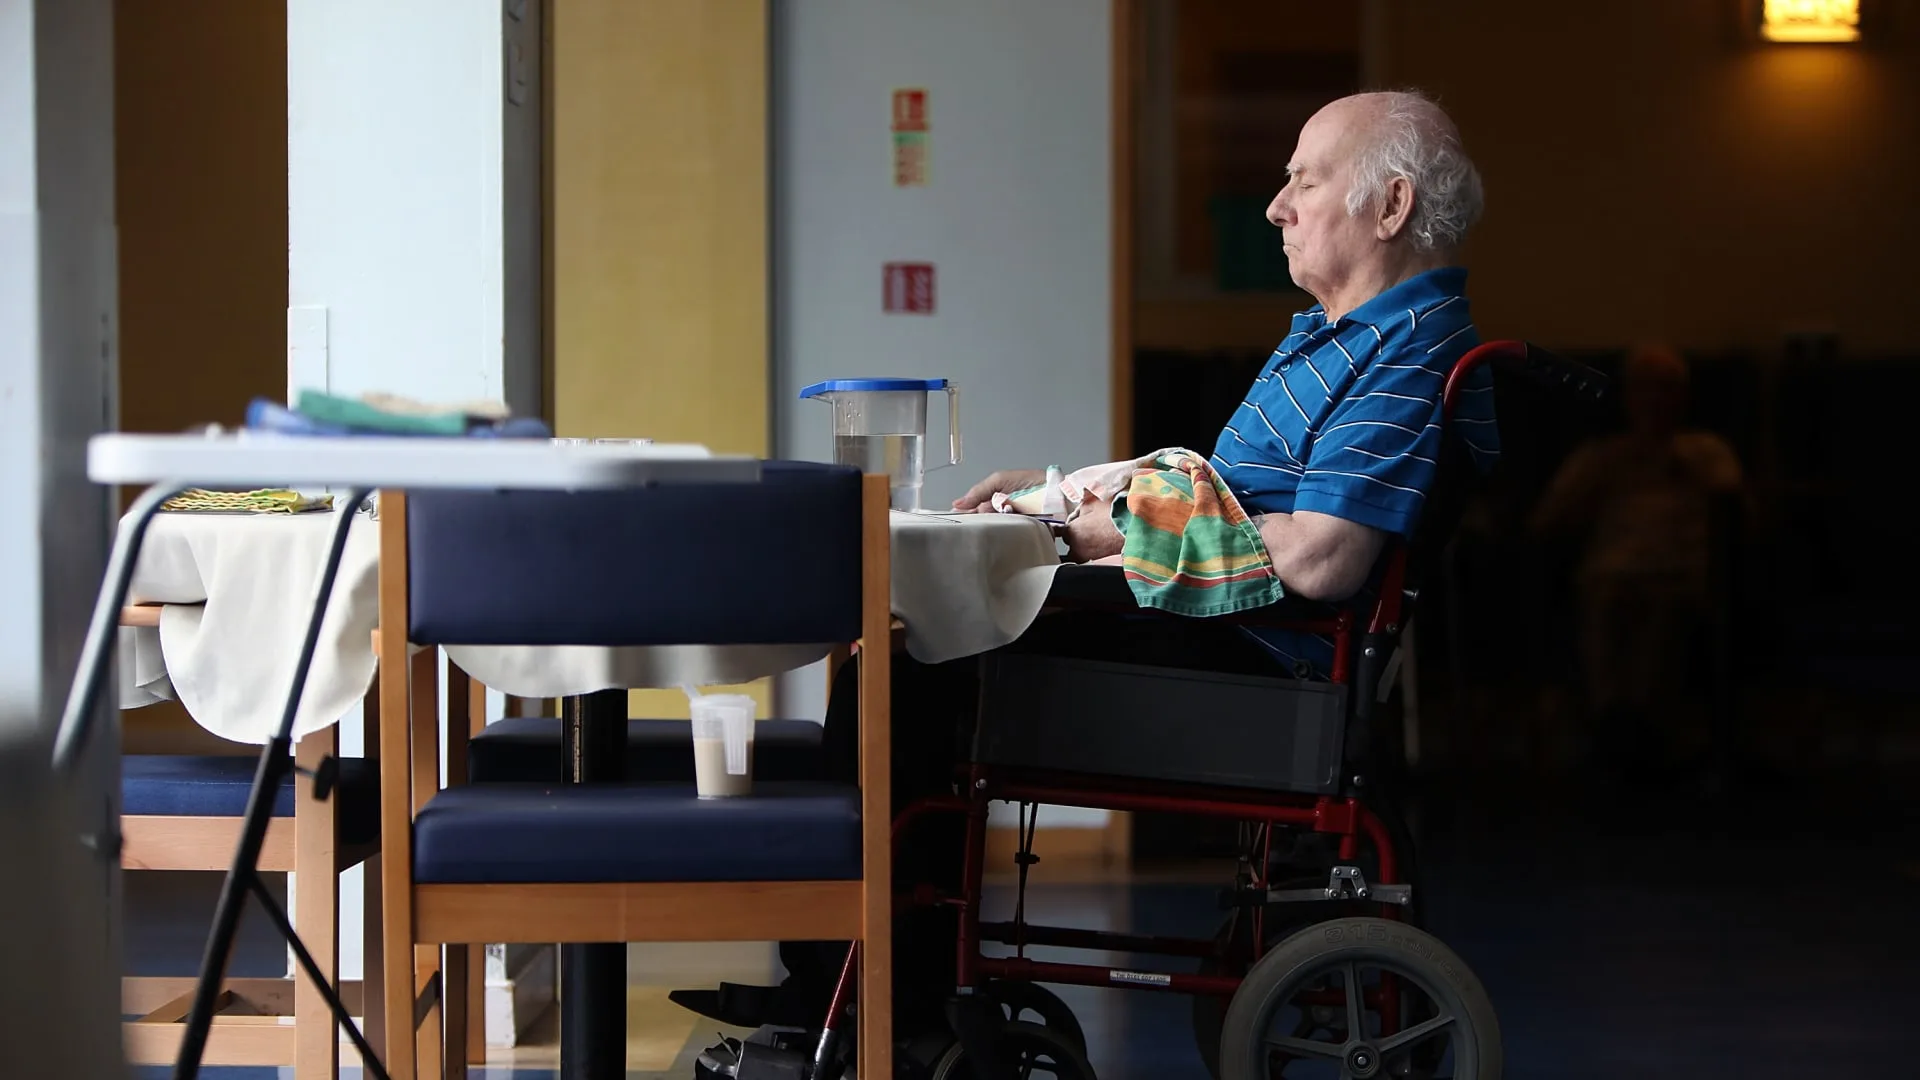
Krisis demografi global kini mengancam fondasi sistem pensiun di banyak negara. Laporan 2026 Marsh CFA Institute Global Pension Index (MCGPI) yang dirilis pekan lalu menyoroti bahwa dari 55 sistem pensiun yang disurvei, 43 di antaranya memiliki tingkat kelahiran di bawah level penggantian 2,1 anak per perempuan—bahkan 23 negara berada di bawah 1,5. Angka ini menjadi alarm bagi keberlanjutan pembayaran pensiun jangka panjang.
Persoalannya bukan sekadar angka kelahiran yang menurun, tetapi juga lonjakan harapan hidup. Data MCGPI menunjukkan bahwa harapan hidup pada usia 65 tahun di kawasan maju telah meningkat 50,9% sejak 1950, setara dengan tambahan sekitar 20 tahun masa pensiun. Artinya, dana pensiun harus menopang anggotanya jauh lebih lama dari yang diperkirakan saat skema dirancang. “Semakin tinggi angka harapan hidup, semakin banyak tahun yang harus ditanggung dana pensiun, dan itu langsung menjadi liabilitas tambahan,” ujar Sebastien Betermier, Direktur Eksekutif International Centre for Pension Management, seperti dikutip CNBC.
Beban ini tidak hanya dirasakan oleh negara dengan sistem pay-as-you-go—di mana iuran pekerja aktif membiayai pensiunan saat ini—tetapi juga oleh skema yang didanai penuh (fully funded). Ketika jumlah pekerja potensial yang menopang orang tua terus menyusut, rasio pekerja terhadap pensiunan merosot tajam. Laporan MCGPI menegaskan, “Hampir tidak ada sistem, dalam kondisi operasionalnya saat ini, yang benar-benar aman.”
Tekanan sudah terlihat di Amerika Serikat. Old-Age and Survivors Insurance Trust Fund, yang membiayai manfaat pensiun dan ahli waris bagi puluhan juta warga, diperkirakan akan menguras cadangannya pada kuartal keempat 2032, menurut laporan terbaru dewan pengawasnya. Sementara di Australia, sekitar sepertiga dana superannuation mencatat arus kas alami negatif dari aset selama periode tiga tahun—artinya pembayaran manfaat melampaui iuran yang masuk—seperti dilaporkan Australian Prudential Regulation Authority pada 2025.
Menghadapi situasi ini, banyak pengelola dana pensiun mulai mengubah strategi investasi. Mereka beralih ke aset yang lebih berisiko dan kompleks—private equity, infrastruktur, hingga private credit—demi mengejar imbal hasil yang lebih tinggi. “Anda bisa mencoba mendapatkan imbal hasil lebih tinggi, tetapi itu menuntut pengambilan risiko yang lebih besar,” kata Betermier. Jean-Pierre Aubry, Associate Director Penelitian Negara Bagian dan Lokal di Center for Retirement Research, Boston College, menambahkan bahwa “semua orang menggeser sedikit lebih banyak risiko di mana pun mereka bisa. Biaya terus naik seiring pergeseran demografis ini.”
Namun, tidak semua manajer pensiun melihat penuaan populasi sebagai alasan untuk mengambil taruhan lebih besar. David Elias, CEO dana pensiun Australia Hostplus, menekankan pentingnya portofolio yang terdiversifikasi lintas kelas aset, geografi, dan industri, serta memastikan imbal hasil potensial cukup mengompensasi risiko. Ia juga menyoroti bahwa pemerintah dapat meredam tekanan melalui kebijakan imigrasi dan kemajuan teknologi. “Saya tidak meremehkan kreativitas pemerintah dalam menangani isu semacam ini,” ujarnya. “Tetapi mereka harus mengatasinya, tidak ada keraguan tentang itu.”
Bagi Indonesia, krisis pensiun global ini menjadi cermin yang perlu diwaspadai. Meski rasio ketergantungan penduduk usia lanjut masih relatif rendah, tren penurunan angka kelahiran dan peningkatan harapan hidup mulai terlihat. Dana pensiun domestik, termasuk BPJS Ketenagakerjaan dan dana pensiun swasta, perlu mengantisipasi lonjakan liabilitas jangka panjang. Tanpa pembenahan tata kelola dan strategi investasi yang matang, ketergantungan pada imbal hasil tinggi yang berisiko dapat memperbesar kerentanan di masa depan.
Pertanyaannya kini: akankah pemerintah dan pengelola dana di berbagai negara memilih jalan pintas dengan menanggung risiko investasi lebih besar, atau mulai merancang reformasi struktural—termasuk penyesuaian usia pensiun dan kebijakan fiskal—sebelum bom waktu demografi ini meledak?