India Terapkan Biaya 0,4% untuk Transaksi UPI, Picu Debat soal Masa Depan Pembayaran Digital
Baca dalam 60 detik
- Otoritas India memberlakukan tarif Merchant Discount Rate (MDR) 0,4% untuk transaksi UPI di atas 2.000 rupee mulai 15 Oktober, dengan batas maksimal 300 rupee per transaksi.
- Kebijakan ini menuai kritik karena dikhawatirkan membebani pedagang dan mendorong kembalinya penggunaan uang tunai, meski pemerintah mengeklaim 96% transaksi tidak terdampak.
- Langkah India ini menjadi preseden bagi negara berkembang lain, termasuk Indonesia, dalam mencari model pembiayaan berkelanjutan untuk sistem pembayaran digital.
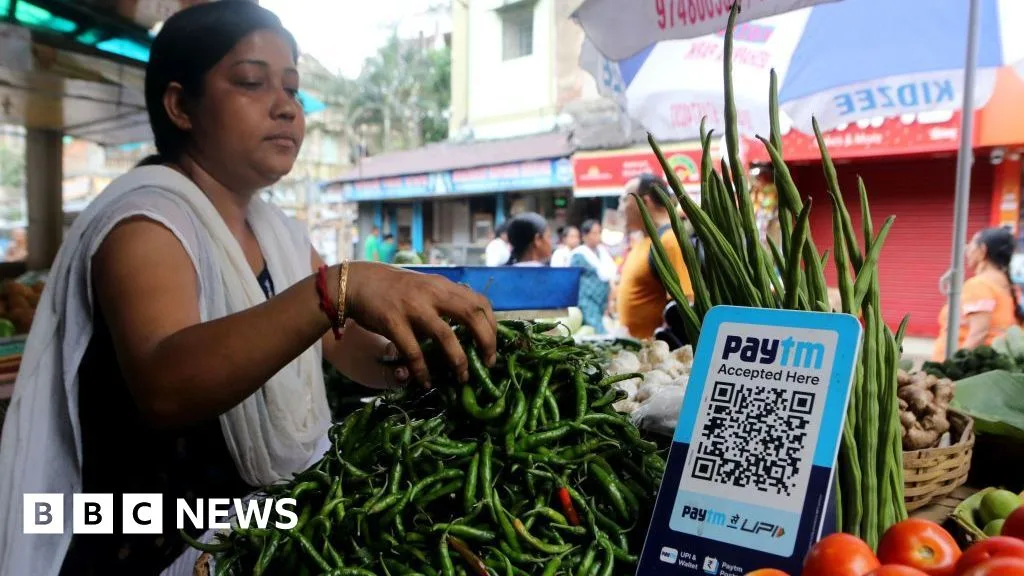
India resmi memberlakukan pungutan terhadap sebagian transaksi digital melalui Unified Payments Interface (UPI) mulai 15 Oktober mendatang. National Payments Corporation of India (NPCI) menetapkan tarif Merchant Discount Rate (MDR) sebesar 0,4% untuk pembayaran ke merchant di atas 2.000 rupee (sekitar Rp380 ribu), dengan batas maksimal 300 rupee per transaksi. Kebijakan ini memicu perdebatan sengit di negara dengan volume transaksi UPI yang mencapai miliaran kali per bulan.
Pemerintah India beralasan, pungutan ini diperlukan untuk menjaga keberlanjutan ekosistem UPI yang selama ini gratis. Selama hampir satu dekade, biaya operasional dan ekspansi sistem ditanggung oleh pemerintah, bank, dan perusahaan pembayaran. Kini, sebagian beban tersebut dialihkan ke merchant. Namun, aturan ini melarang pelaku usaha membebankan biaya tambahan kepada konsumen, sehingga margin merchant berpotensi tergerus.
Meski demikian, tidak semua transaksi dikenai tarif. Transfer antarpribadi tetap bebas biaya, begitu pula pembayaran ke merchant hingga 2.000 rupee. Pembayaran melalui kode QR di daerah pedesaan dan semi-urban juga dikecualikan. Pemerintah mengklaim sekitar 96% transaksi dari orang ke merchant tidak akan terdampak, baik karena di bawah ambang batas maupun karena tercakup dalam kerangka zero-MDR untuk pedagang kecil.
Kebijakan ini tidak lepas dari kritik. Sejumlah pengguna media sosial menilai pungutan tersebut dapat mengikis daya tarik utama UPI yang selama ini gratis. Kekhawatiran lain muncul: pedagang mungkin beralih ke uang tunai untuk transaksi besar daripada menanggung biaya yang sebelumnya tidak ada. Pengusaha India, Ashneer Grover, dalam wawancara dengan CNN-News18, menyatakan bahwa seorang pemilik toko bisa saja menolak pembayaran UPI senilai 2.000 rupee dan meminta pembayaran tunai sepenuhnya. "Jika itu terjadi, orang akan kembali menggunakan uang tunai," ujarnya.
Di sisi lain, ada argumen bahwa biaya ini diperlukan untuk mendanai dan memperluas sistem pembayaran. Bipin Preet Singh, CEO perusahaan fintech MobiKwik, berpendapat bahwa ketika pemerintah mensubsidi UPI, dana tersebut berasal dari kantong wajib pajak. "Beralih ke mekanisme harga berbasis pasar menghilangkan beban pajak ini dan secara langsung mengaitkan biaya dengan bisnis besar yang menikmati manfaat UPI," katanya.
Ekonom senior India, Krishnamurthy Subramanian, menegaskan bahwa ekonomi sistem seperti UPI tidak bisa "dievaluasi hanya dengan biaya privat versus manfaat privat". Artinya, ada dimensi publik yang lebih luas, seperti inklusi keuangan dan efisiensi ekonomi, yang perlu diperhitungkan.
Keputusan India ini menjadi sorotan global, terutama bagi negara-negara yang tengah membangun infrastruktur pembayaran digital. Di Indonesia, sistem pembayaran QRIS yang dikelola Bank Indonesia juga menghadapi tantangan serupa: bagaimana membiayai operasional dan inovasi tanpa membebani merchant kecil. Saat ini, QRIS memang dikenakan MDR, namun dengan skema khusus untuk usaha mikro, kecil, dan menengah (UMKM). Jika India berhasil menyeimbangkan kebutuhan pendanaan dan keberlanjutan, modelnya bisa menjadi rujukan. Sebaliknya, jika kebijakan ini justru mendorong kembali penggunaan uang tunai, negara lain mungkin akan berpikir dua kali.
Pertanyaan besarnya kini: apakah pungutan ini akan mengubah perilaku pelaku usaha di India, khususnya untuk transaksi bernilai besar? Dan bagaimana dampaknya terhadap target pemerintah India untuk mengurangi ketergantungan pada uang tunai? Dalam beberapa bulan ke depan, data transaksi UPI akan menjadi indikator penting apakah kebijakan ini diterima atau justru menjadi bumerang.