Paradoks Uang Tunai India: 176 Miliar Lembar Beredar di Tengah Ledakan UPI
Baca dalam 60 detik
- Reserve Bank of India mencatat sekitar 176 miliar lembar uang kertas masih beredar, meski UPI mendekati 1 miliar transaksi harian.
- Uang fisik bertahan karena fungsinya sebagai penyimpan nilai dan jaring pengaman saat sistem digital terganggu, bukan sekadar alat bayar.
- Fenomena serupa terjadi di Eropa, memberi pelajaran bagi Indonesia bahwa digitalisasi tidak otomatis menggerus permintaan uang kartal.
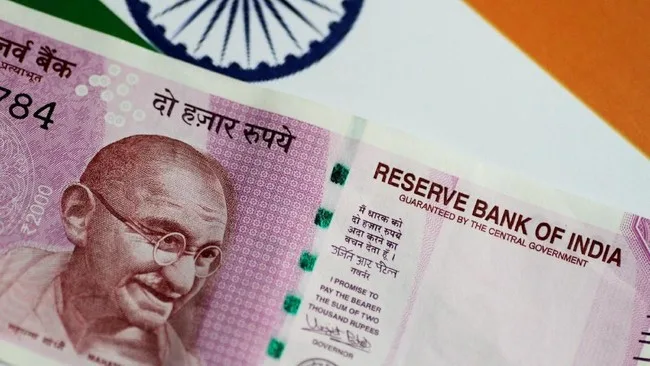
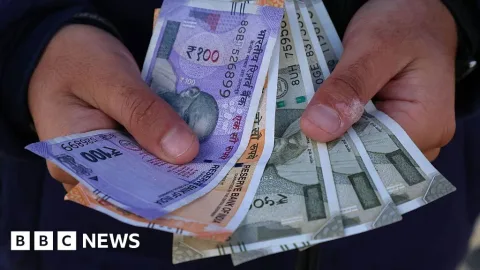
Reserve Bank of India (RBI) mencatat sekitar 176 miliar lembar uang kertas masih beredar di tengah masyarakat, sebuah angka yang kontradiktif dengan citra India sebagai salah satu raksasa pembayaran digital dunia. Setiap tahunnya, bank sentral mencetak 28–30 miliar lembar uang baru dalam enam pecahan, sementara sekitar 21 miliar lembar ditarik dari peredaran. Fakta ini penting bagi Indonesia karena menunjukkan bahwa adopsi pembayaran digital yang agresif tidak otomatis mematikan permintaan uang fisik.
Kondisi tersebut diistilahkan Deputi Gubernur RBI, Shirish Chandra Murmu, sebagai cash paradox. Ia menegaskan peredaran uang tetap tumbuh dua digit meskipun porsi uang tunai dalam transaksi individu terus menurun. Artinya, ada lapisan permintaan yang tidak tergerus oleh kemudahan aplikasi pembayaran. RBI pun harus menanggung beban ganda: menjaga infrastruktur distribusi uang fisik yang masif, sekaligus mendorong digitalisasi yang menjadi agenda pemerintah.
Ekonom Anirudh Tagat menilai uang tunai memiliki tiga fungsi yang tidak seluruhnya bisa digantikan teknologi: alat transaksi, penyimpan nilai, dan perlindungan saat darurat. Pembayaran digital memang menggerus fungsi pertama, tetapi dua fungsi lainnya justru menguat. Ketika listrik padam, jaringan internet putus, atau terjadi serangan siber, uang fisik menjadi asuransi yang tidak memerlukan koneksi. Inilah yang menjelaskan mengapa warga India tetap menyimpan uang di rumah meski aplikasi pembayaran semakin mudah diakses.
Faktor struktural lain ikut berperan. Jaringan distribusi uang tunai India sangat besar, melibatkan 19 kantor regional RBI, cabang bank, lebih dari 250.000 ATM dan mesin pencair uang, serta jutaan agen perbankan di desa dan kota kecil. RBI bahkan mengoperasikan pabrik kertas, empat percetakan uang, dan fasilitas produksi tinta sendiri. Infrastruktur sebesar ini tidak bisa dimatikan dalam semalam tanpa menimbulkan gejolak sosial, terutama bagi kelompok yang belum tersentuh perbankan digital.
Selain itu, aktivitas ekonomi yang tidak tercatat mempercepat pertumbuhan uang beredar. Dalam transaksi properti, nilai acuan pemerintah kerap berada di bawah harga pasar, sehingga sebagian pembeli dan penjual melaporkan nilai lebih rendah dan membayar selisihnya secara tunai. Praktik ini membuat volume uang fisik di luar sistem resmi tetap tinggi, bahkan ketika transaksi digital di sektor formal melonjak. RBI menghadapi dilema: di satu sisi mendorong inklusi keuangan digital, di sisi lain tetap harus menyediakan uang kartal yang memadai.
"Peredaran uang terus tumbuh dalam tingkat dua digit meskipun porsi uang tunai dalam transaksi individu menurun," ujar Shirish Chandra Murmu, Deputi Gubernur RBI.
Pola serupa terlihat di Eropa. Bank Sentral Eropa mencatat uang kertas euro yang beredar meningkat dari sekitar €1 triliun pada 2016 menjadi €1,6 triliun tahun ini, padahal penggunaan uang tunai di toko menurun. Ini menggarisbawahi bahwa permintaan uang fisik tidak semata ditentukan oleh frekuensi transaksi ritel, melainkan juga oleh preferensi menyimpan nilai dan ketidakpastian global.
Konteks Indonesia
Bagi pembaca Indonesia, fenomena ini relevan dengan arah kebijakan Bank Indonesia dan industri pembayaran domestik. QRIS dan transfer real-time telah tumbuh pesat, tetapi data BI menunjukkan uang kartal di luar bank umum (currency outside banks) masih tumbuh positif. Artinya, digitalisasi tidak serta-merta mengurangi kebutuhan uang fisik, terutama di daerah dengan konektivitas terbatas. Pelaku usaha ritel, penyedia ATM, dan perusahaan logistik uang perlu memperhitungkan bahwa permintaan kas tetap menjadi bagian dari lanskap pembayaran nasional, bukan sekadar sisa masa lalu yang akan hilang dalam waktu dekat.
Dari sisi investasi, sinyal ini menguntungkan emiten yang bergerak di infrastruktur kas, sistem pembayaran, dan keamanan siber. Sebaliknya, bank dan fintech yang terlalu agresif menutup layanan tunai berisiko kehilangan segmen nasabah yang menjadikan uang fisik sebagai cadangan. Pemerintah juga perlu menjaga keseimbangan antara dorongan digitalisasi dan perlindungan konsumen, termasuk memastikan uang kartal tetap tersedia di wilayah 3T (terdepan, terluar, tertinggal).
Ke depan, pertanyaan besarnya bukan apakah uang tunai akan hilang, melainkan seberapa besar porsi yang akan bertahan dan pada lapisan masyarakat mana. India menunjukkan bahwa dua sistem bisa hidup berdampingan dalam waktu lama. Indonesia perlu memutuskan apakah akan mengikuti pola itu secara sadar, atau membiarkan kebijakan digitalisasi berjalan tanpa peta jalan uang fisik yang jelas.