Paradoks Uang Tunai: Mengapa RBI Cetak 30 Miliar Lembar per Tahun di Tengah Ledakan UPI?
Baca dalam 60 detik
- Bank Sentral India (RBI) tetap mencetak 28-30 miliar lembar uang kertas baru setiap tahun meskipun transaksi digital UPI melonjak mendekati satu miliar per hari.
- Fenomena ini mencerminkan pergeseran fungsi uang tunai dari alat transaksi menjadi instrumen penyimpan nilai dan asuransi terhadap risiko gangguan sistem digital.
- Kebijakan serupa di Eropa dan potensi pungutan biaya transaksi UPI dapat memicu kembali penggunaan uang fisik, menciptakan tantangan baru bagi perencanaan moneter global.
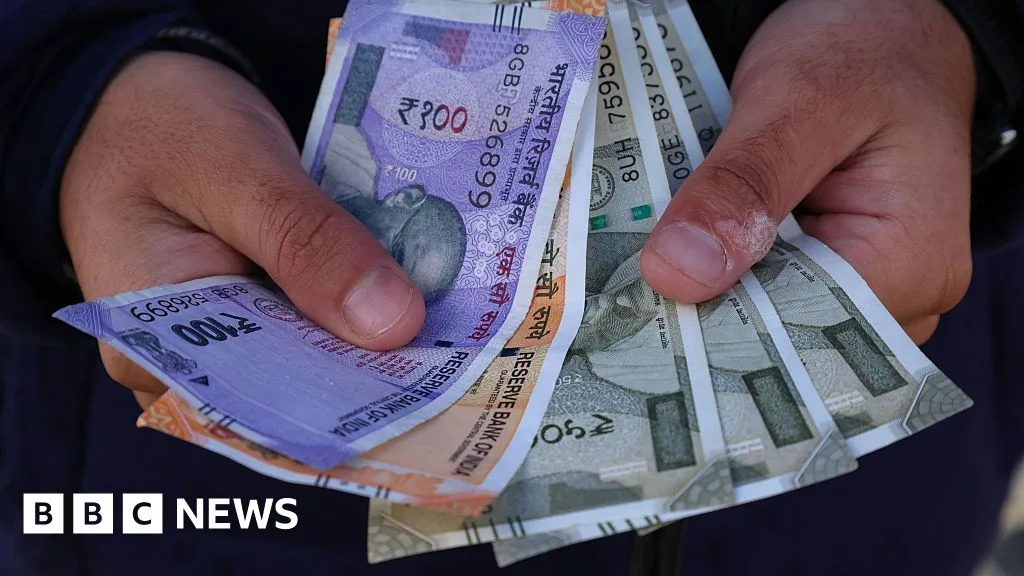
Reserve Bank of India (RBI) menghadapi dilema tak biasa: mencetak 28-30 miliar lembar uang kertas baru setiap tahunnya, bahkan ketika Unified Payments Interface (UPI) mencatat rekor transaksi digital mendekati satu miliar per hari. Total uang kertas yang beredar di negara itu kini mencapai 176 miliar lembar, sebuah angka yang terus tumbuh dua digit meski porsi pembayaran tunai dalam transaksi harian terus menyusut.
Fenomena ini dijuluki sebagai "paradoks uang tunai" oleh Shirish Chandra Murmu, Deputi Gubernur RBI, dalam pidatonya di hadapan para bankir sentral di Jakarta bulan lalu. Ia mengakui bahwa kombinasi pertumbuhan uang fisik dan digital yang simultan membuat proyeksi permintaan menjadi semakin sulit, sehingga perencanaan kapasitas produksi dan distribusi menjadi rumit. RBI harus mengelola rantai pasok sendiri—empat percetakan uang, pabrik kertas, dan pabrik tinta—sambil mempromosikan jaringan pembayaran instan terbesar di dunia.
Data RBI menunjukkan bahwa uang kertas beredar melalui 19 kantor regional, cabang bank, lebih dari 250.000 ATM, dan jutaan agen "business correspondent" di daerah terpencil. Sebagai perbandingan, jumlah uang dolar AS yang beredar sekitar 56 miliar lembar dan euro 30 miliar lembar pada akhir tahun lalu. Namun, perbandingan ini perlu dicatat: denominasi kecil di India mendominasi, sehingga volume lembaran jauh lebih tinggi untuk nilai transaksi yang sama.
Anirudh Tagat, ekonom yang meneliti perilaku pembayaran India, menjelaskan bahwa uang tunai masih memainkan tiga peran krusial: alat pembayaran, penyimpan nilai, dan lindung nilai terhadap bencana. Aplikasi digital hanya menggantikan peran pertama. "Paradoks uang tunai telah dikaji secara global, dan India adalah studi kasus unik karena skala pembayaran tunai dan non-tunai yang sama-sama besar," ujarnya kepada BBC. Ia menambahkan bahwa fenomena ini menguat sejak krisis keuangan global 2007-2008, sejalan dengan temuan Bank for International Settlements.
David Humphrey dari Florida State University, yang mempelajari penggunaan uang tunai di 14 ekonomi, menyoroti faktor lain: sebagian pertumbuhan uang beredar berasal dari uang kertas yang dipegang atau digunakan di luar negeri. Di AS, uang kertas denominasi besar seperti $50 dan $100 banyak beredar di luar negeri namun jarang terlihat dalam transaksi domestik. Federal Reserve bahkan secara rutin menerima uang lusuh dari luar negeri, menggantinya dengan yang baru, dan mengirimkannya kembali. Hal ini menjelaskan mengapa total nilai uang beredar AS terus naik meski penarikan ATM domestik—proksi belanja sehari-hari—menurun.
Selain itu, Humphrey mengidentifikasi aktivitas ilegal domestik yang mengandalkan transaksi tunai tak tercatat sebagai pendorong struktural pertumbuhan uang beredar. Di India, transaksi properti sering melibatkan pembayaran tunai karena stamp duty dan "circle rate" pemerintah tertinggal dari harga pasar, memberi insentif bagi pembeli dan penjual untuk melaporkan nilai transaksi lebih rendah dan menyelesaikan selisihnya secara tunai. Demonetisasi 2016 yang membatalkan 86% uang kertas memang menyerang stok uang gelap, tetapi tidak menyentuh aliran ini.
Faktor psikologis juga berperan. Tagat mengutip riset di Journal of Consumer Research yang menunjukkan bahwa pembayaran digital dirancang untuk menghilangkan "rasa sakit" saat mengeluarkan uang—kerutan saat menyerahkan lembaran—dan menggantinya dengan bunyi bip yang memuaskan. Secara teori, ini seharusnya menggerus permintaan uang tunai. Namun, yang terjadi sebaliknya: rasa takut akan kegagalan sistem digital justru menopang permintaan uang fisik.
Pola serupa terlihat di Eropa. European Central Bank (ECB) mencatat uang kertas euro beredar naik dari sekitar €1 triliun pada 2016 menjadi €1,6 triliun tahun ini, meski porsi tunai dalam transaksi point-of-sale turun mendekati setengah. Philip Lane, kepala ekonom ECB, mengakui bahwa jumlah lembar yang digunakan untuk transaksi menurun, tetapi stok yang dipegang rumah tangga terus tumbuh. Olive McCarthy dari University College Cork mengaitkannya dengan "paradoks uang kertas" yang didorong oleh penimbunan sebagai tabungan dan permintaan euro di luar zona euro. Pemerintah Austria, Finlandia, Jerman, Swedia, dan Belanda bahkan secara resmi menyarankan warga menyimpan uang tunai untuk mengantisipasi pemadaman listrik, serangan siber, atau perang.
"Beberapa konsumen lebih memilih privasi dan kenyamanan uang tunai," ujar McCarthy, seraya menyebut kelompok yang paling bergantung pada uang fisik: lansia, masyarakat miskin pedesaan, korban kekerasan dalam rumah tangga yang menyembunyikan transaksi dari pelaku, dan anak-anak yang belajar nilai uang.
Bagi RBI, situasi ini menciptakan masalah anggaran yang canggung. Di satu sisi, mereka harus mengelola rantai pasok uang tunai yang mahal; di sisi lain, mereka gencar mempromosikan pembayaran digital. Tagat menilai RBI dihadapkan pada pilihan sulit: berapa banyak investasi untuk mengelola uang tunai versus mendorong pembayaran digital, terutama saat uji coba uang polimer denominasi 10 dan 20 rupee—yang pertama diusulkan satu dekade lalu—akhirnya dimulai. Uang polimer lebih tahan lama, berpotensi menekan biaya penggantian uang lusuh.
Murmu membingkai uang tunai yang andal sebagai bagian dari "kedaulatan moneter". Tagat menambahkan bahwa penggunaan informal rupee di Asia Selatan memberi India alasan lain untuk menjaga mesin mata uangnya tetap berjalan, sebagai peredam guncangan bagi kawasan. "RBI memiliki argumen kuat untuk mempertahankan uang tunai meskipun ada alternatif pembayaran digital," tegasnya. Ia juga memperingatkan bahwa jika UPI mulai mengenakan biaya transaksi untuk pembayaran kecil, uang tunai bisa kembali merebut pangsa, tidak hanya sebagai penyimpan nilai tetapi juga sebagai alat pembayaran.
Pelajaran bagi pembuat kebijakan—termasuk di Indonesia—jelas dan sedikit merendahkan hati: pembayaran digital tidak membuat uang tunai usang. Uang tunai bukan sekadar teknologi yang sedang digantikan, melainkan polis asuransi yang tak seorang pun rela melepaskan. Pertanyaannya kini: seberapa siap bank sentral di kawasan Asia Tenggara, termasuk Bank Indonesia, mengelola paradoks serupa saat QRIS dan uang fisik tumbuh berdampingan?