Setahun Setelah Rekor $126.000, Bitcoin Hanya Turun 32% — Sinyal Pasar Kripto Mulai Dewasa?
Baca dalam 60 detik
- Setahun pasca puncak $126.000 pada 6 Oktober 2025, Bitcoin berada di $85.453 atau terkoreksi 32%, jauh lebih ringan dibanding bear market sebelumnya yang anjlok 70–82%.
- Penurunan didorong oleh arus keluar ETF dan faktor makroekonomi, bukan kepanikan ritel seperti siklus 2018 dan 2022, sehingga pasar tidak mengalami likuidasi berantai.
- Volatilitas tahunan Bitcoin turun ke sekitar 40% dari sebelumnya di atas 80%, menandakan pergeseran struktur pasar menuju institusional — dengan risiko tersembunyi pada posisi derivatif dan imbal hasil obligasi AS.
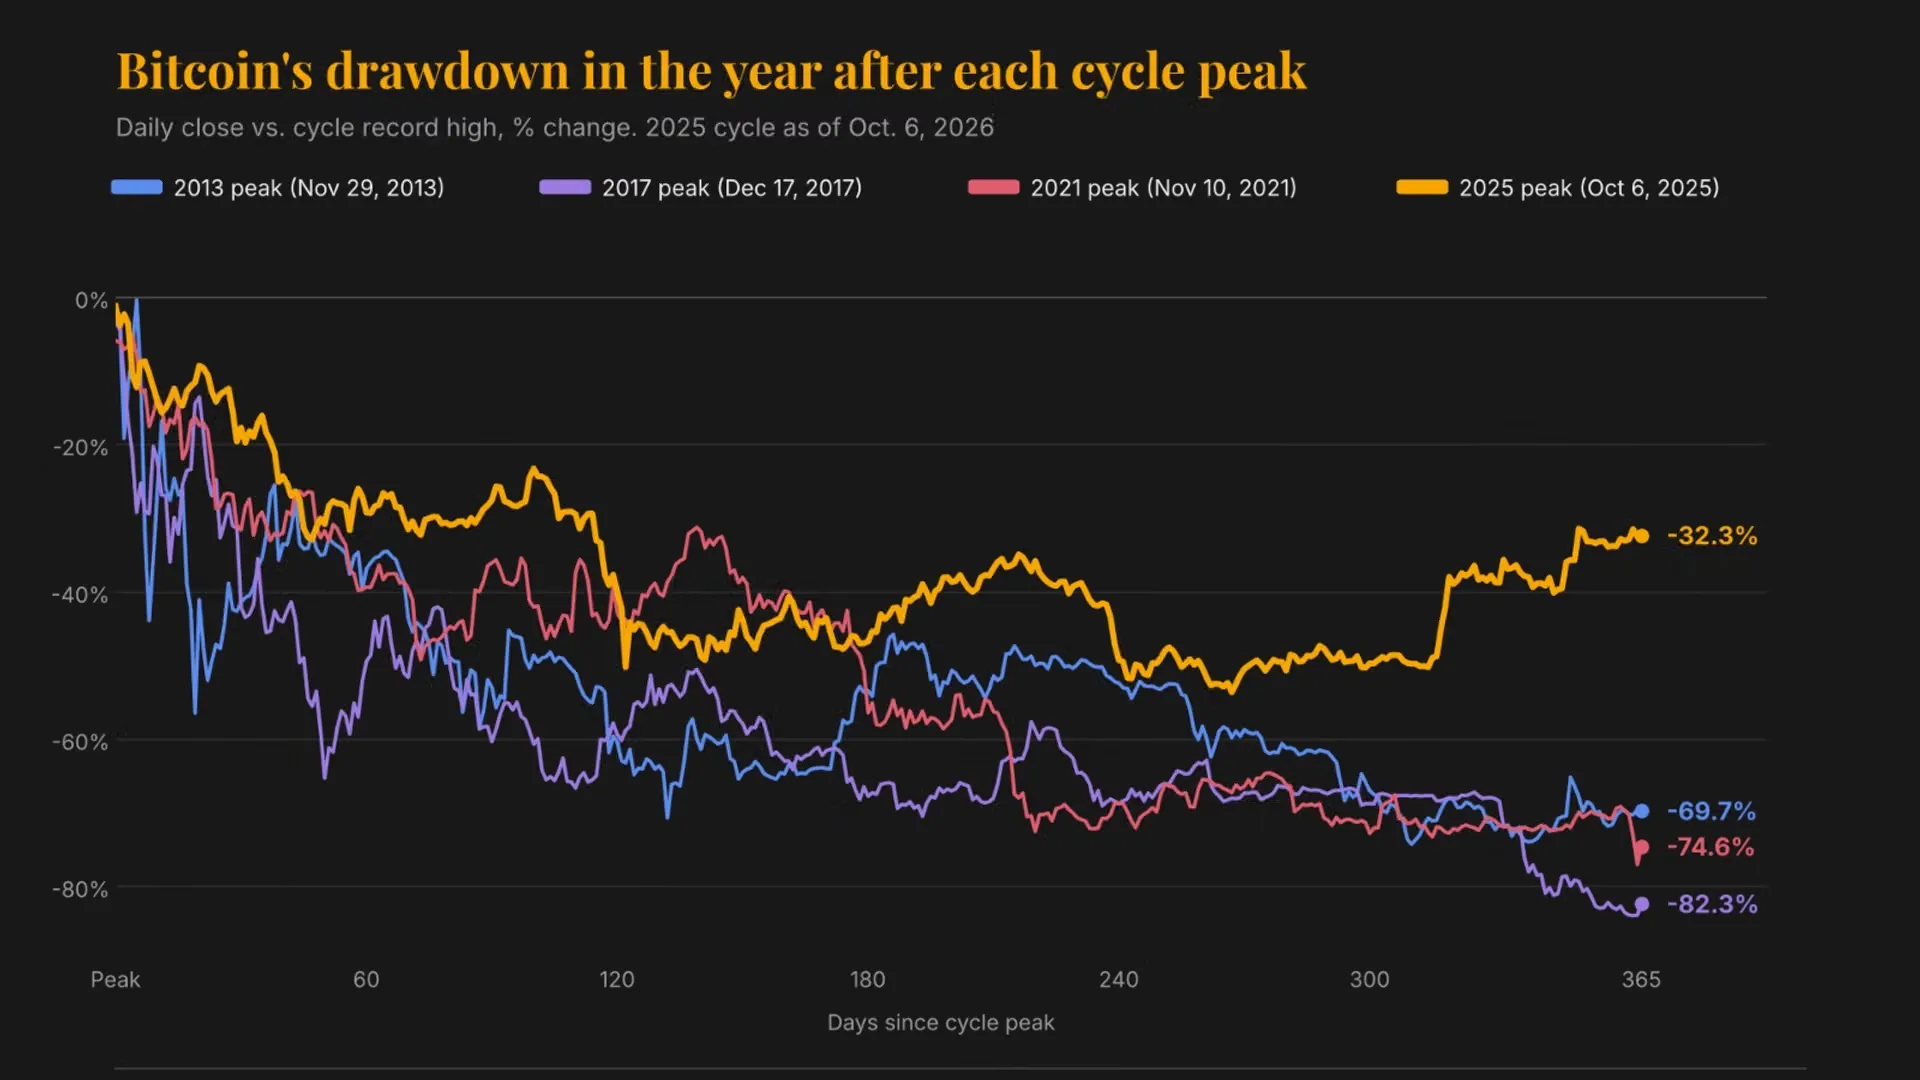
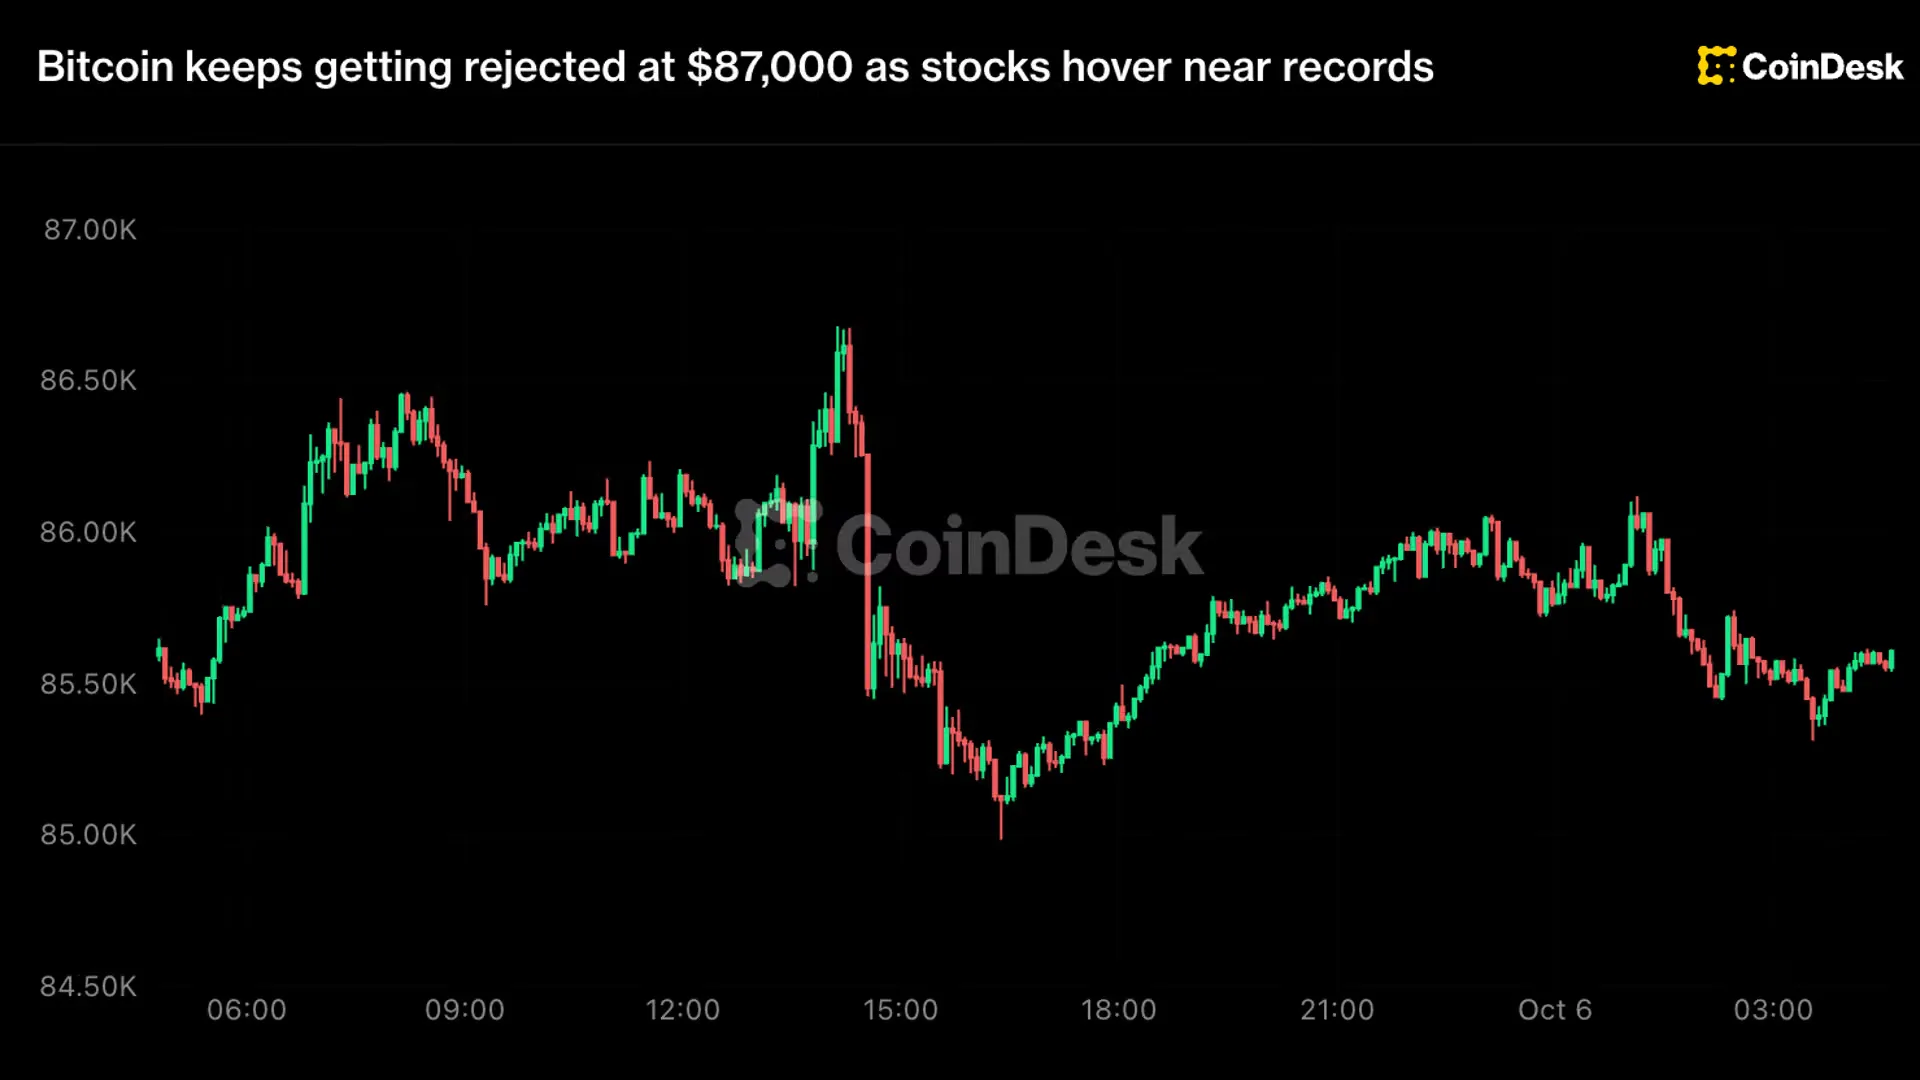
Tepat setahun setelah menembus rekor di atas $126.000 pada 6 Oktober 2025, harga Bitcoin berada di level $85.453 — turun 32%. Angka itu mungkin terdengar besar bagi pasar tradisional, tetapi bagi mata uang kripto, koreksi ini tergolong paling ringan dalam sejarah siklus bear-nya.
Sebagai perbandingan, setahun setelah puncak 2013, Bitcoin ambruk 69,7%. Pasca-rekor Desember 2017, harganya merosot 82,3%. Dan setahun setelah puncak November 2021, nilainya susut 74,6%. Data ini menunjukkan bahwa bear market kali ini jauh lebih dangkal, dengan titik terendah hanya di bawah $59.000 pada 30 Juni 2026 — sekitar 53% dari puncak. Padahal, siklus sebelumnya pernah mencatat penurunan 77% hingga 85%.
Perubahan mendasar terletak pada siapa yang menggerakkan pasar. Reli 2013, 2017, dan 2021 didominasi trader ritel yang menggunakan leverage besar, yang kerap berakhir dengan kebangkrutan dana dan bursa seperti terlihat pada 2022. Sebaliknya, kenaikan 2023–2025 ditopang arus masuk institusi melalui kendaraan investasi teregulasi seperti ETF. Ketika koreksi datang, yang terjadi bukan likuidasi paksa, melainkan penyesuaian alokasi portofolio.
"Perubahan paling mencolok adalah durasi drawdown yang jauh lebih pendek dan waktu yang dihabiskan di dasar pasar yang lebih singkat," ujar Tim Sun, peneliti senior di HashKey Group, kepada CoinDesk.
Sun menambahkan bahwa penurunan terakhir tidak dipicu oleh peristiwa "black swan", melainkan oleh arus keluar modal akibat perubahan lingkungan makroekonomi dan lanskap alokasi aset. "Alhasil, meski mengalami koreksi signifikan, pasar tidak memicu loop umpan balik negatif yang berkepanjangan seperti sebelumnya," katanya.
Griffin Ardern, salah satu pendiri dan manajer vol desk di Primal Fund, menyoroti perilaku uang institusional yang berbeda. "Dana alokasi ETF melakukan rebalancing ke bobot target — secara konstruktif mereka membeli saat lemah," ujarnya. Leverage, lanjut Ardern, telah dibersihkan tepat di puncak dan tidak pernah kembali dengan benar. "Karena itu butuh sembilan bulan untuk menggerus 53%, bukan beberapa bulan likuidasi berantai yang menjatuhkannya 80%," tambahnya.
Sebagian besar leverage memang tergerus pada 10 Oktober 2025, ketika aksi jual dipicu makro memicu lebih dari $19 miliar likuidasi di pasar derivatif kripto. Deviasi harga sementara di Binance untuk token seperti USDe, wBETH, dan BNSOL memperparah tekanan, sementara mekanisme auto-deleveraging di beberapa bursa menutup paksa posisi profit untuk menutupi kerugian.
Konsekuensi dari pasar yang lebih tenang adalah reli yang juga lebih moderat. Jeff Anderson, kepala STS Digital untuk AS, menilai bahwa seiring bertambahnya partisipan, volatilitas realisasi Bitcoin akan menurun. "Ini berarti drawdown yang lebih dangkal dan puncak yang lebih rendah, dan kemungkinan menjadi faktor penyebab aksi jual yang lebih mereda di siklus terakhir," ujarnya. Volatilitas Bitcoin memang terus menurun sejak ETF spot AS debut pada awal 2024, mengikis reputasi "Wild West" aset ini.
Sun menunjukkan angka konkret: volatilitas tahunan Bitcoin saat ini berkisar 40%, jauh di bawah level historis jangka panjang yang melebihi 80%. Ardern melihat hal serupa di pasar opsi, di mana indeks volatilitas implisit tahunan Bitcoin, DVOL, tertahan di sekitar 35 poin. "Bentuk ke depan mungkin seperti tangga — naik perlahan, jeda tajam, pulih cepat — bukan parabola," katanya.
Meski demikian, Sun tidak menutup kemungkinan reli besar. Pasokan Bitcoin dibatasi 21 juta koin, dan sebagian besar dipegang pemegang jangka panjang. Ditambah arus masuk ETF yang besar dalam waktu singkat, perbaikan likuiditas makro yang cepat, atau short covering terkonsentrasi, harga masih bisa melonjak tajam. "Permintaan marginal masih dapat memberikan dorongan kuat ke atas, berpotensi memicu lonjakan non-linear," jelasnya.
Peringatan lebih besar datang dari Ardern terkait posisi pasar. Volatilitas implisit berada di persentil terendah sepanjang sejarah, dan skew opsi satu tahun masih netral hingga bearish. "Pasar derivatif telah membeli narasi 'dangkal', tetapi belum ada yang mau membayar untuk eksposur upside," ujarnya. Ia juga mengingatkan bahwa momen ketika cerita drawdown dangkal paling ramai adalah saat perlindungan downside paling murah.
Menurut Ardern, kedalaman penurunan berikutnya akan ditentukan oleh ujung panjang pasar Treasury AS, bukan grafik Bitcoin. "Jika pertahanan imbal hasil 30 tahun terus gagal, siklus ini mungkin tidak akan tetap dangkal," tegasnya. Imbal hasil 30 tahun baru-baru ini menyentuh 5,7%, level yang terakhir terlihat pada April 2002, dan telah naik lebih dari 80 basis poin tahun ini — meningkatkan biaya peluang memegang aset tanpa imbal hasil seperti Bitcoin dan emas. Meski Treasury mengumumkan program pembelian kembali obligasi yang diperbesar pada Agustus, imbal hasil belum berhenti naik. Sebagian analis meyakini kenaikan ini didorong kekhawatiran fiskal, bukan cerita pertumbuhan, yang justru bullish bagi emas dan Bitcoin.
Ardern menyamakan pasar saat ini dengan Nasdaq periode 1994–1999, ketika "kebijakan melambat, siklus memanjang, setiap koreksi interim dangkal." Namun ia mengingatkan: "Ingat bagaimana cerita itu berakhir." Indeks Nasdaq memuncak pada Maret 2000 dan kemudian kehilangan hampir 78% dalam dua tahun berikutnya.
Bagi investor Indonesia, dinamika ini menawarkan pelajaran penting. Pasar kripto domestik yang semakin terhubung dengan arus global melalui ETF dan platform teregulasi akan semakin sensitif terhadap perubahan makroekonomi AS, terutama imbal hasil Treasury. Penurunan volatilitas mungkin mengurangi risiko jangka pendek, tetapi juga menekan potensi keuntungan spekulatif. Otoritas seperti Bappebti dan OJK perlu mencermati pergeseran ini, terutama dalam hal perlindungan investor ritel yang masih rentan terhadap ilusi "pasar yang lebih aman".
Ke depan, pertanyaan kuncinya bukan lagi seberapa dalam Bitcoin bisa turun, melainkan seberapa lama pasar dapat mempertahankan struktur yang lebih stabil ini. Jika imbal hasil obligasi AS terus menanjak, tekanan jual bisa kembali muncul, dan narasi "drawdown dangkal" yang saat ini digaungkan mungkin akan diuji. Apakah institusi akan tetap setia pada strategi rebalancing mereka, atau justru menjadi pintu keluar berikutnya?