Imbal Hasil US Treasury Melonjak Cepat, Peringatan: 'Sesuatu Pasti Akan Pecah'
Baca dalam 60 detik
- Imbal hasil obligasi AS tenor 10 tahun naik ke level tertinggi sejak Juli 2007, memicu kekhawatiran pasar global.
- Analis 22V Research menemukan 16 kali kenaikan tajam imbal hasil sejak 1970 selalu diikuti krisis keuangan.
- Bank regional dan sektor utilitas mulai menunjukkan retakan, sementara pasar kredit swasta dan pusat data AI disebut sebagai titik rawan berikutnya.
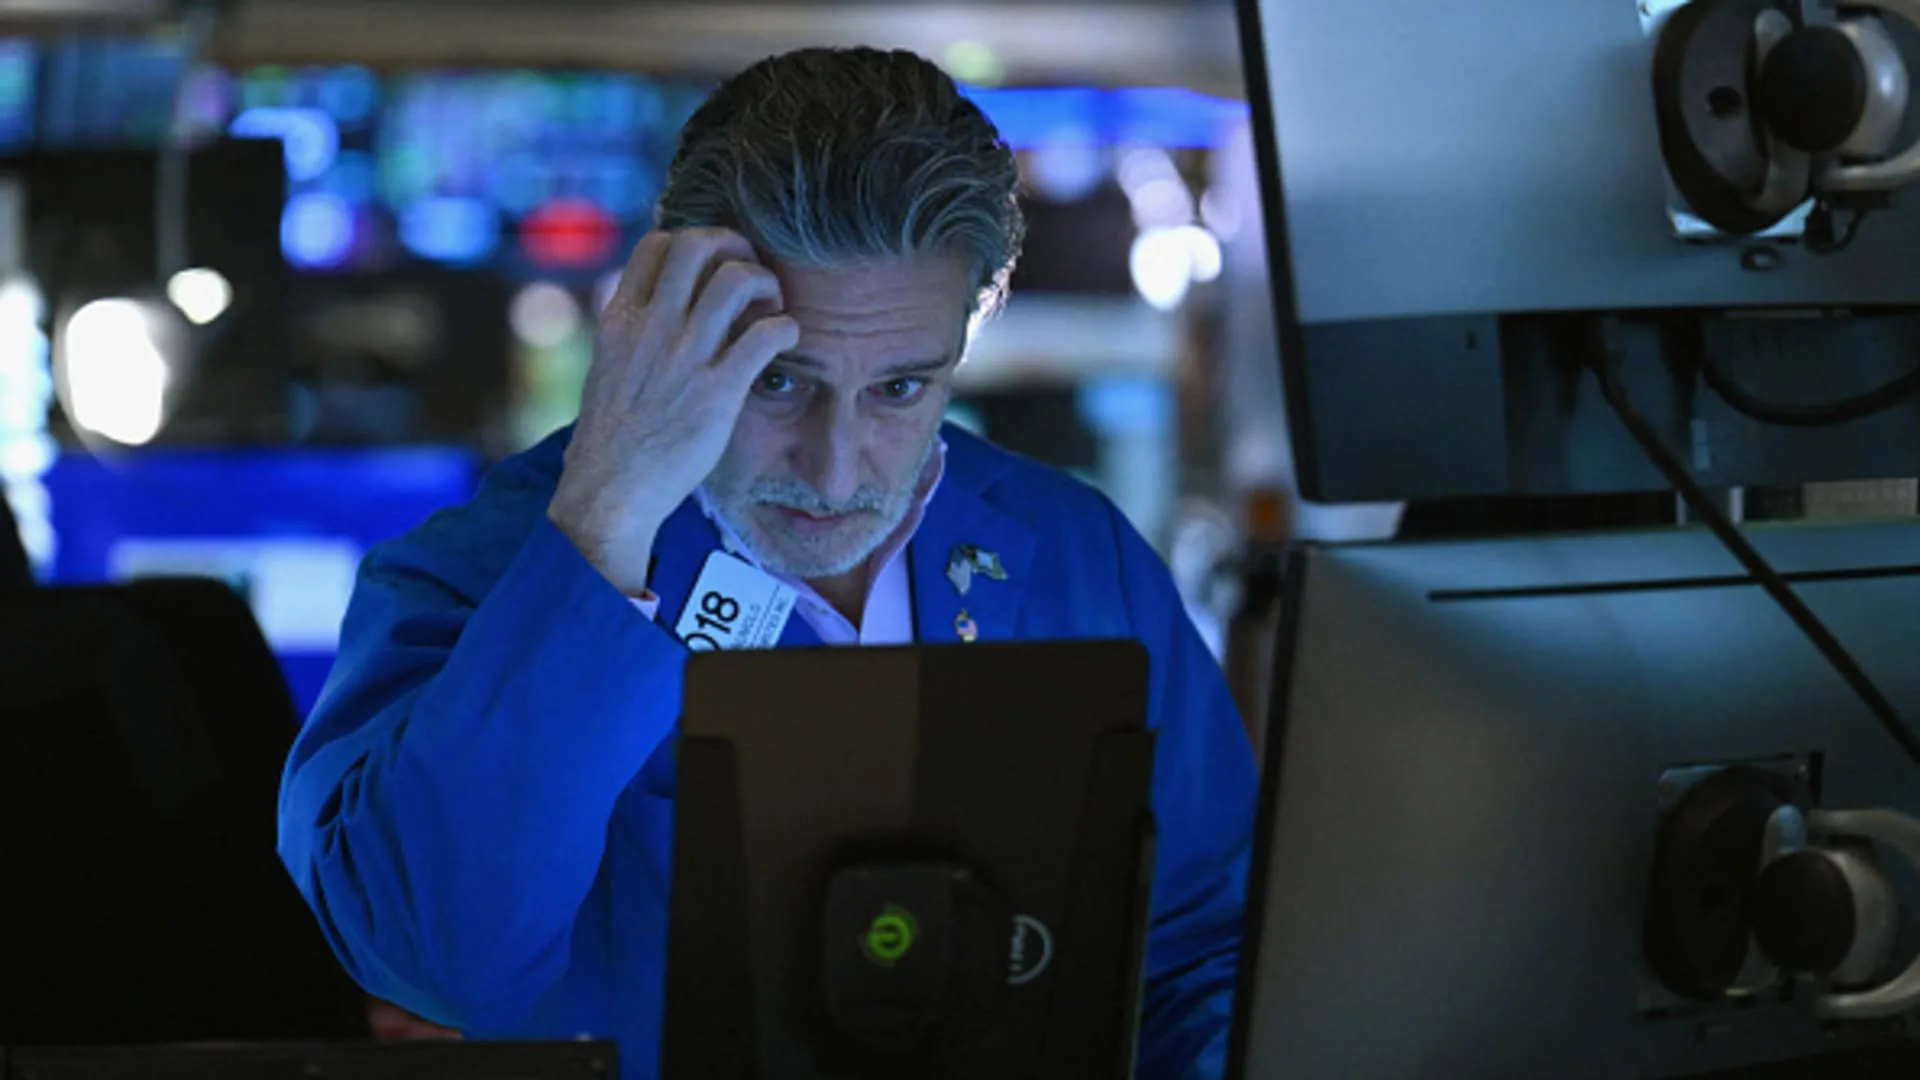
Lonjakan imbal hasil (yield) obligasi pemerintah AS tenor 10 tahun ke level tertinggi dalam 16 tahun terakhir menjadi alarm bagi pelaku pasar global. Pada Kamis (24/9/2026), yield US Treasury 10 tahun menembus 5,17%, melesat dari posisi di bawah 4,8% hanya dua pekan sebelumnya dan di bawah 4,6% pada Agustus. Kenaikan satu hari sebelumnya tercatat sebagai yang tercepat sejak awal 2025, memicu kekhawatiran bahwa kecepatan, bukan sekadar level, yang menjadi sumber bahaya.
John Roque, kepala analisis teknis di 22V Research, dalam catatannya menyoroti pola historis yang mengkhawatirkan. Ia menelusuri pergerakan yield 10 tahun selama lima dekade terakhir dan menemukan 16 episode kenaikan cepat yang serupa dengan kondisi saat ini. Pada setiap episode tersebut, selalu terjadi guncangan di pasar keuangan—mulai dari keruntuhan Silicon Valley Bank pada 2023 hingga crash saham 1987. "Sesuatu selalu pecah," tulis Roque, seraya menambahkan bahwa kenaikan yield hampir selalu memicu disrupsi yang menekan aset berisiko.
Yang menjadi perhatian utama bukanlah level absolut yield, melainkan laju perubahannya. Yield 10 tahun merupakan tolok ukur biaya pinjaman di seluruh ekonomi, dari suku bunga KPR hingga strategi lindung nilai (hedging) yang rumit. Ketika yield melonjak cepat, rencana investasi yang mengandalkan stabilitas suku bunga bisa buyar. Roque mengingatkan bahwa kali ini pasar kredit swasta yang sedang booming dan pembiayaan pusat data AI—sebagian besar melalui utang di luar neraca—menjadi kandidat titik retakan.
Roque menekankan pentingnya memantau kinerja bank-bank regional. Menurutnya, sektor ini harus tetap kokoh agar pasar saham tidak kehilangan pijakan. "Jika bank regional terus melemah, dan kemudian bank secara umum, Anda tidak akan pernah bisa memiliki pasar yang kuat," ujarnya. Ia juga mencatat munculnya keretakan di sektor utilitas dan pembangunan rumah. Dalam sepekan terakhir, indeks utilitas S&P 500 turun lebih dari 4%, menjadi sektor paling terpuruk dari 11 kelompok industri.
"Kita harus siap atau diperingatkan bahwa suku bunga sedang naik dan sesuatu akan pecah," tegas Roque.
Pandangan senada datang dari meja trading JPMorgan. Dalam catatan Kamis, mereka menyarankan investor untuk "memperhatikan volatilitas obligasi" karena hal itu biasanya menjadi hambatan yang lebih besar bagi saham dibandingkan level absolutnya. Volatilitas yang tinggi dapat memicu aksi jual di pasar ekuitas, terutama jika investor mulai meragukan stabilitas ekonomi makro.
Bagi Indonesia, lonjakan yield US Treasury memiliki implikasi langsung. Sebagai negara berkembang dengan pasar obligasi yang cukup dalam, Indonesia rentan terhadap arus modal keluar jika imbal hasil aset safe haven AS terus meningkat. Bank Indonesia mungkin perlu menaikkan suku bunga acuan untuk menjaga daya tarik imbal hasil SBN, yang pada gilirannya dapat menekan pertumbuhan kredit dan konsumsi domestik. Selain itu, perusahaan-perusahaan Indonesia yang memiliki utang dalam dolar AS akan menghadapi beban bunga yang lebih tinggi, terutama jika yield terus melonjak.
Pasar obligasi global sedang mengirim sinyal bahwa era suku bunga rendah telah berakhir. Roque menyebut ini sebagai "kenaikan suku bunga sekuler dan pasar obligasi bear sekuler." Jika pola historis berulang, maka tekanan pada bank regional, kredit swasta, dan sektor properti bisa menjadi pemicu krisis berikutnya. Pertanyaannya, apakah otoritas moneter dan fiskal di seluruh dunia, termasuk Indonesia, sudah memiliki bantalan yang cukup untuk menghadapi guncangan yang mungkin datang lebih cepat dari perkiraan?