Obligasi AS Cetak Rekor 2004, Sinyal Fed Kerek Bunga Lagi
Baca dalam 60 detik
- Imbal hasil obligasi pemerintah AS tenor 30 tahun menembus 5,438%, level tertinggi sejak 2004, dipicu ekspektasi kenaikan suku bunga The Fed.
- Data PMI jasa dan manufaktur AS yang melesat serta harga minyak di atas USD 100 per barel memperkuat spekulasi pengetatan moneter lebih agresif.
- Bagi Indonesia, lonjakan yield AS berpotensi menekan rupiah dan memicu arus modal keluar, sehingga Bank Indonesia menghadapi ujian menjaga stabilitas.
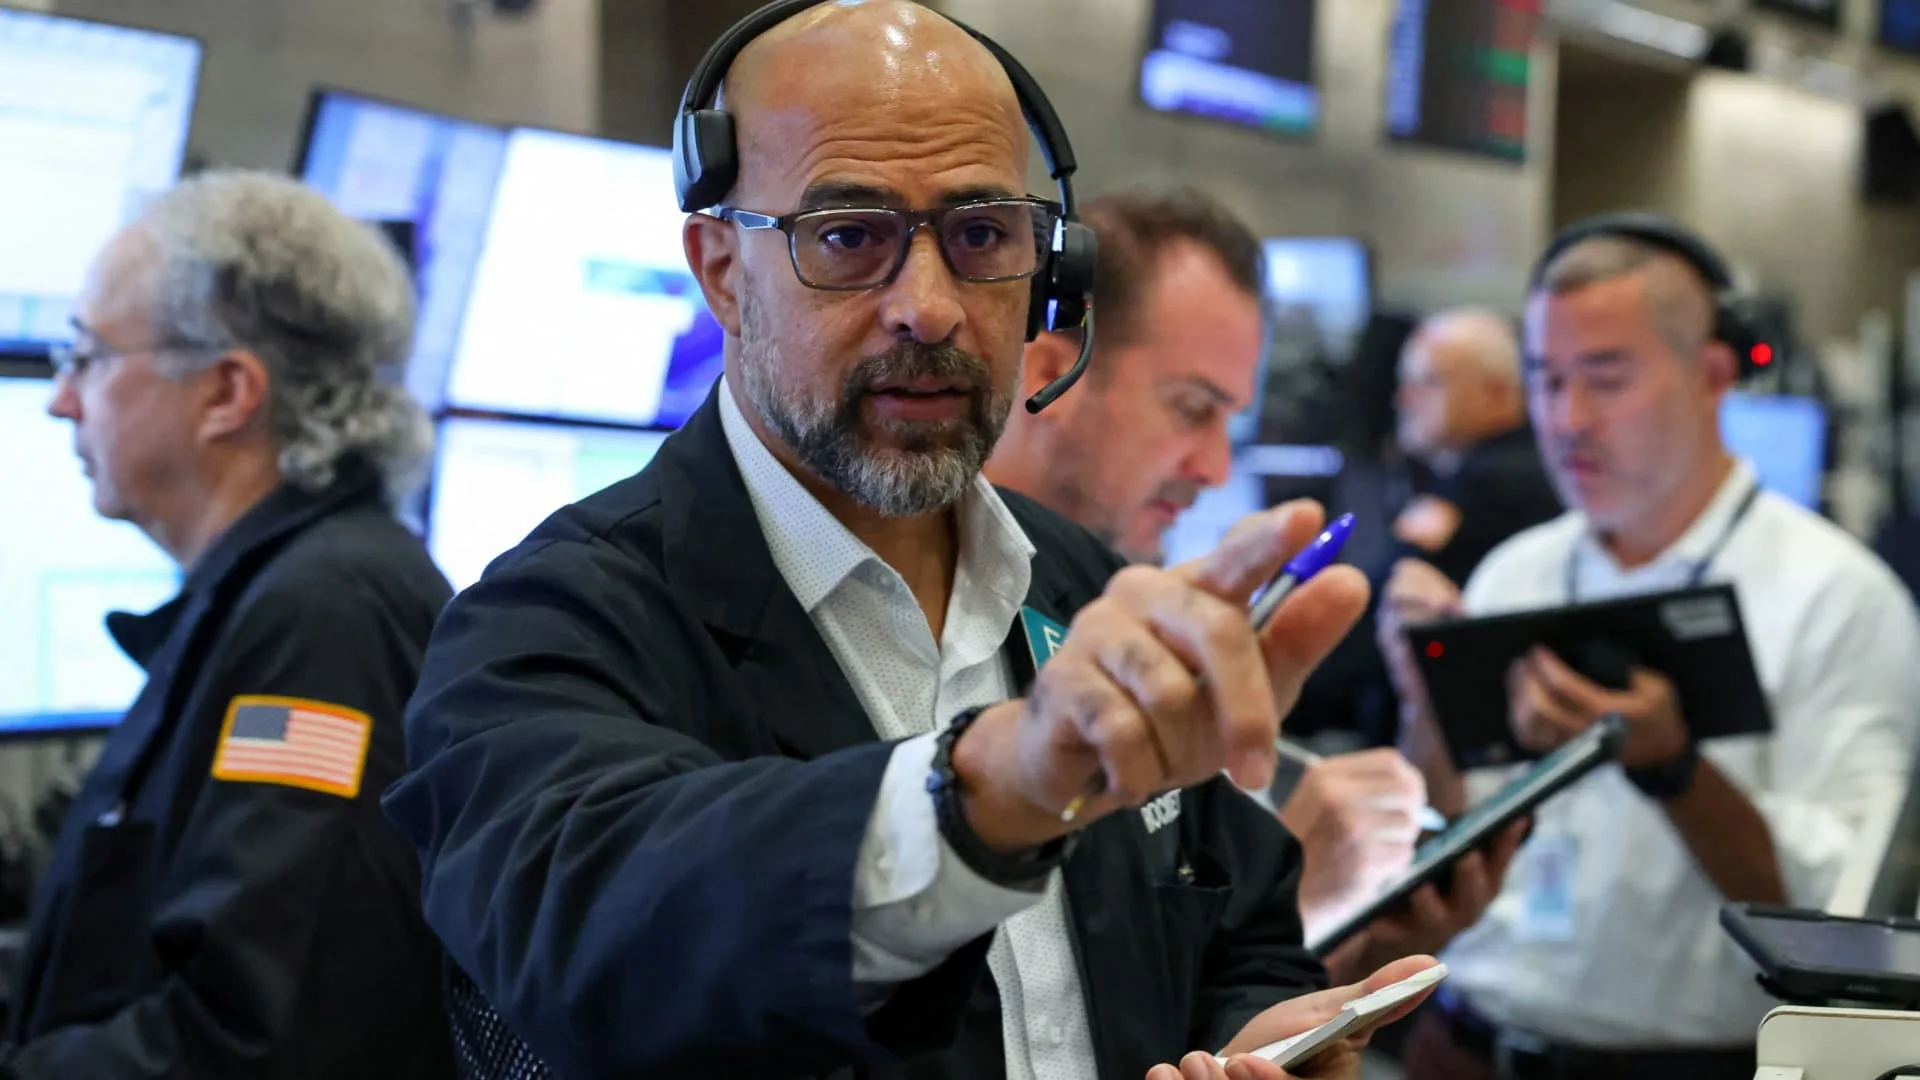
Imbal hasil (yield) obligasi pemerintah Amerika Serikat tenor 30 tahun melonjak ke 5,438% pada Kamis (24/9/2026), level tertinggi sejak 2004, setelah pelaku pasar semakin yakin The Federal Reserve akan menaikkan suku bunga lagi dalam waktu dekat. Lonjakan ini juga menyeret yield obligasi tenor 10 tahun ke 5,139%, tertinggi sejak Juli 2007, dan tenor 2 tahun ke 4,897%, puncak sejak 2023.
Pemicu utamanya adalah rilis indeks manajer pembelian (PMI) dari S&P Global yang menunjukkan sektor jasa AS naik ke 58,7 pada September—tertinggi dalam hampir lima tahun—sementara manufaktur mencapai 56,7, level yang tak terlihat sejak lebih dari empat tahun. Data ini menggambarkan ekonomi AS tetap tangguh, sehingga memberi ruang bagi The Fed untuk mempertahankan kebijakan moneter ketat.
Ekspektasi kenaikan suku bunga pun melesat. Berdasarkan alat FedWatch milik CME Group, peluang The Fed menaikkan suku bunga pada rapat Oktober melonjak menjadi lebih dari 75%, dari sekitar 49% sepekan sebelumnya. Gubernur The Fed, Michael Barr, dalam pidatonya Rabu menyatakan bahwa "penyesuaian kebijakan lebih lanjut" kemungkinan diperlukan untuk menurunkan inflasi ke target. Presiden Fed New York, John Williams, di London pada Kamis menilai "masuk akal" jika ada kenaikan suku bunga lagi hingga akhir tahun.
Tekanan juga datang dari lonjakan harga minyak mentah. Brent diperdagangkan naik sekitar 2,8% ke USD 105,95 per barel, sedangkan West Texas Intermediate (WTI) menguat 2,2% ke USD 94,40. Kenaikan energi ini menambah kekhawatiran inflasi, yang pada gilirannya memperkuat argumen The Fed untuk menaikkan suku bunga.
Analis Deutsche Bank dalam catatannya menyebut aksi jual obligasi AS didorong oleh "kombinasi PMI yang kuat dan rebound harga minyak, yang keduanya memicu spekulasi kenaikan suku bunga lebih cepat." Mereka menambahkan bahwa hasil PMI "sejalan dengan narasi pertumbuhan yang tangguh, yang memungkinkan The Fed terus menaikkan suku bunga untuk mengatasi inflasi."
Fenomena ini tidak hanya terjadi di AS. Obligasi pemerintah Jepang tenor 10 tahun juga naik 8 basis poin menjadi 3,055%, tertinggi sejak Agustus 1996. Yield obligasi Inggris (Gilt) dan Jerman (Bund) turut menanjak, mencerminkan aksi jual global di pasar obligasi pemerintah.
Konteks Indonesia
Bagi Indonesia, lonjakan yield obligasi AS menjadi sinyal waspada. Selisih imbal hasil (spread) antara obligasi AS dan Surat Berharga Negara (SBN) Indonesia berpotensi menyempit, membuat aset berdenominasi rupiah kurang menarik. Hal ini bisa memicu arus modal keluar (capital outflow) dari pasar keuangan domestik, menekan nilai tukar rupiah, dan pada akhirnya mempersempit ruang bagi Bank Indonesia untuk menurunkan suku bunga guna mendorong pertumbuhan. Investor global cenderung memindahkan dana ke aset yang lebih aman (safe haven) seperti obligasi AS ketika imbal hasilnya melonjak.
Selain itu, kenaikan harga minyak dunia di atas USD 100 per barel menjadi ancaman ganda bagi Indonesia yang masih net importir minyak. Biaya impor energi membengkak, memperburuk defisit neraca perdagangan, dan menambah tekanan inflasi domestik. Pemerintah perlu mengantisipasi dampak lanjutan terhadap subsidi energi dan anggaran negara.
Ke depan, pasar akan mencermati data klaim pengangguran mingguan dan penjualan rumah baru AS untuk Agustus yang dirilis Kamis ini, guna mengukur kekuatan ekonomi terbesar dunia itu. Jika data kembali solid, spekulasi kenaikan suku bunga The Fed akan semakin kuat, dan gelombang aksi jual obligasi global bisa berlanjut. Pertanyaannya, seberapa lama Indonesia mampu menahan guncangan eksternal ini tanpa mengorbankan stabilitas moneter dan fiskal?