Cadangan Batu Bara PTBA Hanya 9% dari Nasional, Dirut: Posisi Kelima di Antara Raksasa
Baca dalam 60 detik
- PT Bukit Asam (PTBA) membukukan cadangan batu bara 2,88 miliar ton, hanya 9,01% dari total nasional 97,96 miliar ton.
- Produksi PTBA berada di peringkat kelima, di bawah Bumi Resources, Adaro, Bayan Group, dan Sinar Mas Group.
- Kewajiban DMO PTBA melebihi 54%, jauh di atas ambang 25%, memicu pertanyaan tentang dampak ke laba perusahaan.
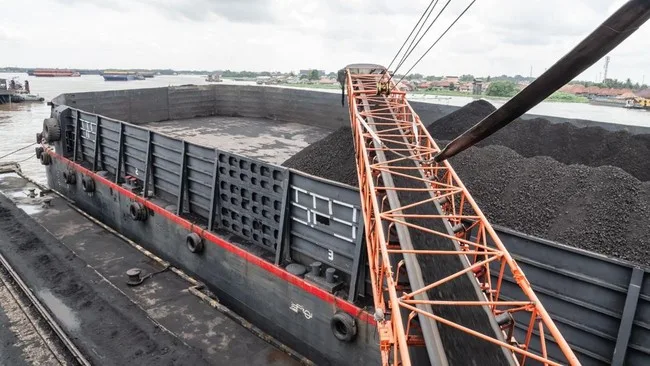
PT Bukit Asam Tbk (PTBA) mengungkapkan bahwa porsi cadangan batu baranya hanya sekitar 9,01% dari total cadangan nasional yang mencapai 97,96 miliar ton. Direktur Utama PTBA Bambang Ismawan menyampaikan hal ini dalam Rapat Dengar Pendapat (RDP) bersama Komisi XII DPR RI, Rabu (16/9/2026). Perusahaan mencatat sumber daya 5,71 miliar ton dan cadangan 2,88 miliar ton, angka yang dinilai timpang mengingat statusnya sebagai satu-satunya perusahaan batu bara pelat merah.
Dalam paparannya, Bambang menyoroti posisi produksi perseroan yang berada di peringkat kelima, di bawah Bumi Resources, Adaro Indonesia, Bayan Group, dan Sinar Mas Group. Menurutnya, kondisi ini memprihatinkan karena PTBA seharusnya menjadi tulang punggung pasokan energi nasional. "Kami menyadari betul bahwa cadangan yang kami miliki tidak sebesar yang dimiliki perusahaan swasta, padahal kami adalah BUMN," ujarnya. Ia menambahkan bahwa sumber daya PTBA hanya 5,83% dari total sumber daya nasional, memperkuat gambaran keterbatasan aset.
Selain soal cadangan, Bambang juga menyoroti pelaksanaan kewajiban pasar domestik (DMO) yang selama ini jauh melampaui ketentuan. Regulasi mewajibkan DMO sebesar 25% dari produksi, namun PTBA secara konsisten merealisasikan lebih dari 54% sejak 2021 hingga 2025. "Kami selalu dua kali lipat lebih dari yang diharuskan. Kami pernah mencoba menghitung berapa penurunan profit karena kelebihan DMO ini," katanya. Tingginya porsi DMO memang membantu pasokan dalam negeri, tetapi di sisi lain menggerus potensi pendapatan ekspor yang lebih menguntungkan.
Bagi investor, pernyataan ini menjadi sinyal penting. Pertama, keterbatasan cadangan bisa membatasi pertumbuhan produksi jangka panjang, terutama jika tidak ada ekspansi sumber daya baru. Kedua, beban DMO yang besar berpotensi menekan margin laba, meskipun di sisi lain PTBA mendapat prioritas dalam penjualan domestik. Ketiga, posisi sebagai BUMN membuat PTBA rentan terhadap perubahan kebijakan energi, termasuk rencana transisi energi yang bisa mempengaruhi permintaan batu bara di masa depan.
Dalam konteks industri, PTBA bersaing dengan raksasa swasta yang memiliki cadangan lebih besar dan fleksibilitas operasional. Bumi Resources, Adaro, dan Bayan Group memiliki skala produksi yang lebih tinggi, memungkinkan mereka menekan biaya per ton. Sementara itu, PTBA harus menyeimbangkan peran sebagai pemasok domestik dengan tuntutan profitabilitas. Analis energi menilai bahwa diversifikasi ke energi terbarukan atau peningkatan efisiensi tambang menjadi kunci bagi PTBA untuk menjaga kinerja di tengah tekanan global terhadap batu bara.
Pemerintah sendiri tengah mendorong peningkatan nilai tambah batu bara melalui hilirisasi, seperti gasifikasi dan pembuatan dimethyl ether (DME). PTBA termasuk yang ditugaskan menggarap proyek gasifikasi batu bara menjadi DME, sebuah langkah strategis untuk mengurangi impor LPG. Namun, proyek ini membutuhkan investasi besar dan teknologi canggih, sementara cadangan yang terbatas bisa menjadi kendala pasokan bahan baku jangka panjang.
Ke depan, publik akan menantikan langkah konkret PTBA dalam mengatasi keterbatasan cadangan, apakah melalui akuisisi tambang baru, peningkatan eksplorasi, atau optimalisasi tambang yang ada. Selain itu, transparansi mengenai dampak DMO terhadap kinerja keuangan menjadi penting bagi investor. Tanpa terobosan, posisi PTBA sebagai pemain utama batu bara nasional bisa tergerus, terutama saat permintaan global beralih ke energi bersih. Akankah PTBA mampu beradaptasi atau justru semakin tertinggal?