Rekening Gratis untuk Warga 17 Tahun ke Atas: Rp11 Triliun Disiapkan, Saldo Awal Rp50.000
Baca dalam 60 detik
- Pemerintah mengalokasikan dana sekitar Rp11 triliun untuk membuka rekening bank gratis bagi seluruh warga negara yang telah berusia 17 tahun ke atas.
- Setiap pemilik rekening baru akan menerima saldo awal sebesar Rp50.000, sebagai langkah awal mendorong inklusi keuangan nasional.
- Program ini berpotensi mengubah lanskap perbankan ritel dan menjadi katalis pertumbuhan ekonomi digital, namun tantangan implementasi dan literasi keuangan tetap membayangi.
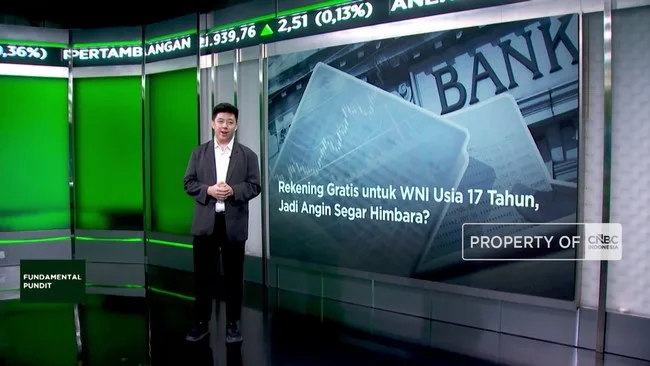
Pemerintah Indonesia resmi memulai program pemberian rekening bank gratis bagi warga negara yang telah menginjak usia 17 tahun. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengumumkan bahwa anggaran yang disiapkan mencapai sekitar Rp11 triliun, dengan setiap penerima akan mendapatkan saldo awal Rp50.000. Kebijakan ini menjadi salah satu intervensi fiskal terbesar dalam upaya memperluas akses layanan keuangan di Tanah Air.
Langkah ini bukan tanpa alasan. Selama bertahun-tahun, inklusi keuangan Indonesia masih tertinggal dibandingkan negara tetangga seperti Malaysia dan Thailand. Data Otoritas Jasa Keuangan (OJK) menunjukkan bahwa sebagian penduduk dewasa belum memiliki rekening bank, terutama di daerah pedesaan dan kalangan berpenghasilan rendah. Program rekening gratis ini diproyeksikan menjangkau puluhan juta orang yang sebelumnya tidak tersentuh layanan perbankan formal. Pemerintah menargetkan program ini menjadi pintu masuk bagi berbagai bantuan sosial dan layanan keuangan digital lainnya.
Meski terdengar menjanjikan, efektivitas program ini masih menjadi pertanyaan. Ekonom dari Institute for Development of Economics and Finance (Indef), Nailul Huda, menilai bahwa pemberian saldo awal Rp50.000 mungkin tidak cukup untuk mendorong penggunaan rekening secara aktif. "Saldo awal hanya stimulan. Yang lebih penting adalah bagaimana rekening itu terhubung dengan aktivitas ekonomi sehari-hari, seperti pembayaran digital, transfer, atau penerimaan bantuan sosial," ujarnya ketika dihubungi LyndHub. Ia menambahkan bahwa tanpa pendampingan literasi keuangan, rekening tersebut berisiko menjadi dormant alias tidak aktif.
Di sisi lain, program ini berpotensi menguntungkan industri perbankan dan penyedia jasa keuangan digital. Dengan bertambahnya jumlah pemilik rekening, basis data nasabah akan meluas, membuka peluang cross-selling produk seperti tabungan, pinjaman mikro, dan asuransi. Bank-bank besar maupun fintech diprediksi akan berlomba menyediakan layanan yang mudah diakses, terutama melalui aplikasi mobile. Namun, tantangan infrastruktur di daerah terpencil, seperti keterbatasan sinyal internet dan agen bank, tetap menjadi pekerjaan rumah besar.
Bagi investor dan pelaku pasar, kebijakan ini patut dicermati. Suntikan dana Rp11 triliun ke sistem perbankan dapat meningkatkan likuiditas dan mendorong konsumsi rumah tangga, yang pada akhirnya berdampak pada pertumbuhan ekonomi. Sektor perbankan, khususnya bank BUMN dan bank daerah, diperkirakan menjadi penerima manfaat utama. Sementara itu, emiten teknologi finansial yang bergerak di bidang pembayaran dan pinjaman juga berpotensi meraih pangsa pasar baru. Namun, realisasi program ini akan sangat bergantung pada koordinasi antara pemerintah, OJK, dan industri jasa keuangan.
Ke depan, pertanyaan besarnya adalah apakah program ini akan berlanjut menjadi model inklusi keuangan berkelanjutan atau sekadar program bantuan sesaat. Pemerintah perlu memastikan bahwa rekening yang dibuka tidak hanya menjadi simbol, tetapi benar-benar digunakan untuk meningkatkan kesejahteraan. Jika berhasil, Indonesia bisa menjadi contoh bagi negara berkembang lain dalam mempercepat inklusi keuangan melalui intervensi fiskal yang terukur. Sebaliknya, jika gagal, Rp11 triliun itu hanya akan menjadi angka statistik tanpa dampak nyata.