Wali Kota Inggris Bisa Bagikan Potongan Pajak Langsung ke Warga, Terobosan atau Risiko Fiskal?
Baca dalam 60 detik
- Pemerintah Inggris memberi keleluasaan kepada wali kota untuk menyalurkan sebagian pendapatan pajak daerah sebagai hibah tunai kepada individu dan pelaku usaha.
- Kebijakan ini menuai kritik karena berpotensi mengurangi alokasi untuk prioritas lain seperti perumahan dan transportasi, serta memicu ketimpangan antarwilayah.
- Jika diterapkan, skema ini dapat menjadi preseden global dalam desentralisasi fiskal, tetapi efektivitasnya bergantung pada kapasitas pemerintah lokal.

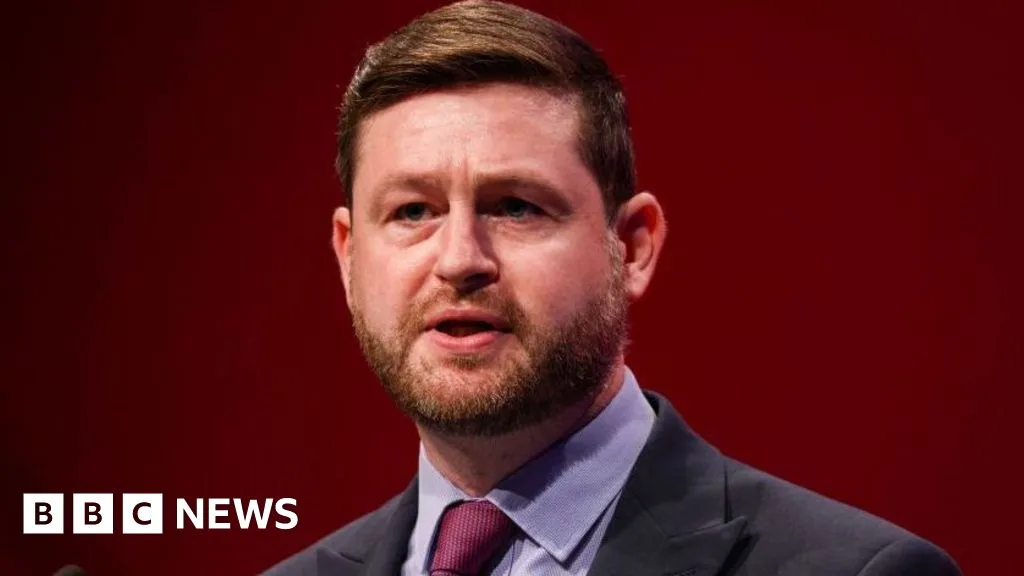
Pemerintah Inggris memastikan bahwa mulai April 2028, para wali kota di 14 otoritas strategis di Inggris akan menerima porsi pendapatan pajak penghasilan dasar dari wilayah masing-masing. Yang mengejutkan, dana tersebut boleh digunakan untuk memberikan hibah tunai kepada warga dan pelaku usaha setempat—sebuah terobosan dalam desentralisasi fiskal yang oleh Kanselir John Healey disebut sebagai "tindakan devolusi paling radikal dalam satu generasi".
Kebijakan ini muncul di tengah tekanan Perdana Menteri Andy Burnham untuk memberikan kendali lebih besar kepada pemimpin lokal atas belanja daerah guna mendongkrak pertumbuhan ekonomi dan layanan publik. Namun, keputusan memperbolehkan hibah langsung ke individu menuai perdebatan. Wali Kota Tees Valley dari Partai Konservatif, Ben Houchen, mengaku telah mendapat jaminan dari pejabat Treasury bahwa skema pemberian grant kepada warga dapat dijalankan sesuai aturan devolusi dana. Ia sedang menyusun program sukarela yang memungkinkan penduduk setempat mengajukan permohonan bagian dari pajak yang dialokasikan ke wilayahnya.
"Ini persoalan teknis tentang keputusan belanja. Devolusi dana adalah hal baik dan berarti wali kota dapat menentukan komitmen belanja, termasuk rebate," ujar Houchen seperti dikutip BBC.
Meski demikian, penggunaan dana untuk hibah tunai berarti mengurangi porsi untuk prioritas lain seperti perumahan dan transportasi. Treasury akan mengklasifikasikan pembayaran ini sebagai grant, bukan rebate, karena hanya HMRC yang berwenang mengeluarkan pengembalian pajak penghasilan. Sebagian besar dari 14 otoritas strategis di Inggris dipimpin wali kota dari Partai Buruh yang menyambut baik pembagian penerimaan pajak ini. Sementara itu, sumber dekat Wali Kota Greater Lincolnshire dari Partai Reform UK, Andrea Jenkyns, dan Wali Kota Hull and East Yorkshire, Luke Campbell, menyatakan masih menunggu rincian lebih lanjut untuk memahami pemanfaatan dana tersebut.
Perdebatan tentang devolusi fiskal bukan hal baru. Pusat Kota (Centre for Cities) menilai beberapa daerah mungkin belum memiliki keahlian memadai untuk mengelola kewenangan yang diperluas, sehingga berisiko memperlebar ketimpangan ekonomi antardaerah. Namun, lembaga think tank itu mendukung devolusi fiskal dan meyakini manfaatnya signifikan bila tantangan tersebut dikelola dengan baik. Kekhawatiran lain muncul dari Tees Valley Combined Authority (TVCA) yang dipimpin Houchen, yang tengah menghadapi inspeksi pemerintah terkait keberlanjutan finansial jangka panjang. TVCA menyatakan menyambut baik pengawasan tersebut dan akan terus melakukan perbaikan.
Bagi Indonesia, langkah Inggris ini bisa menjadi cermin dalam merancang desentralisasi fiskal. Saat ini, pemerintah daerah di Indonesia masih bergantung pada transfer pusat melalui Dana Alokasi Umum dan Dana Alokasi Khusus, sementara kewenangan memungut pajak daerah terbatas. Jika ingin meniru model Inggris, Indonesia perlu mempertimbangkan kesiapan kapasitas fiskal daerah, potensi ketimpangan antardaerah, serta mekanisme akuntabilitas agar dana tidak disalahgunakan untuk kepentingan politik jangka pendek. Tanpa itu, desentralisasi fiskal bisa menjadi bumerang.
Ke depan, skema hibah tunai dari pajak daerah ini akan diuji apakah mampu mendorong pertumbuhan inklusif atau justru menciptakan distorsi fiskal. Pertanyaannya, akankah wali kota di Inggris memanfaatkannya untuk kepentingan publik yang lebih luas, atau justru memicu kompetisi populisme antarwilayah? Publik menanti implementasi pada 2028.