Pasar Yakin The Fed Tahan Suku Bunga, Tapi Kevin Warsh Bisa Kejutkan Dunia
Baca dalam 60 detik
- Pasar berjangka hanya memberi peluang 15% untuk kenaikan suku bunga The Fed pada Oktober, mencerminkan ekspektasi penundaan yang kuat.
- Ketua The Fed Kevin Warsh menolak memberikan panduan ke depan dan menjauh dari proyeksi kolega, membuka ruang kejutan hawkish.
- Data inflasi AS yang masih tinggi dan kondisi keuangan yang longgar dapat menjadi dasar kenaikan, dengan implikasi global termasuk Indonesia.
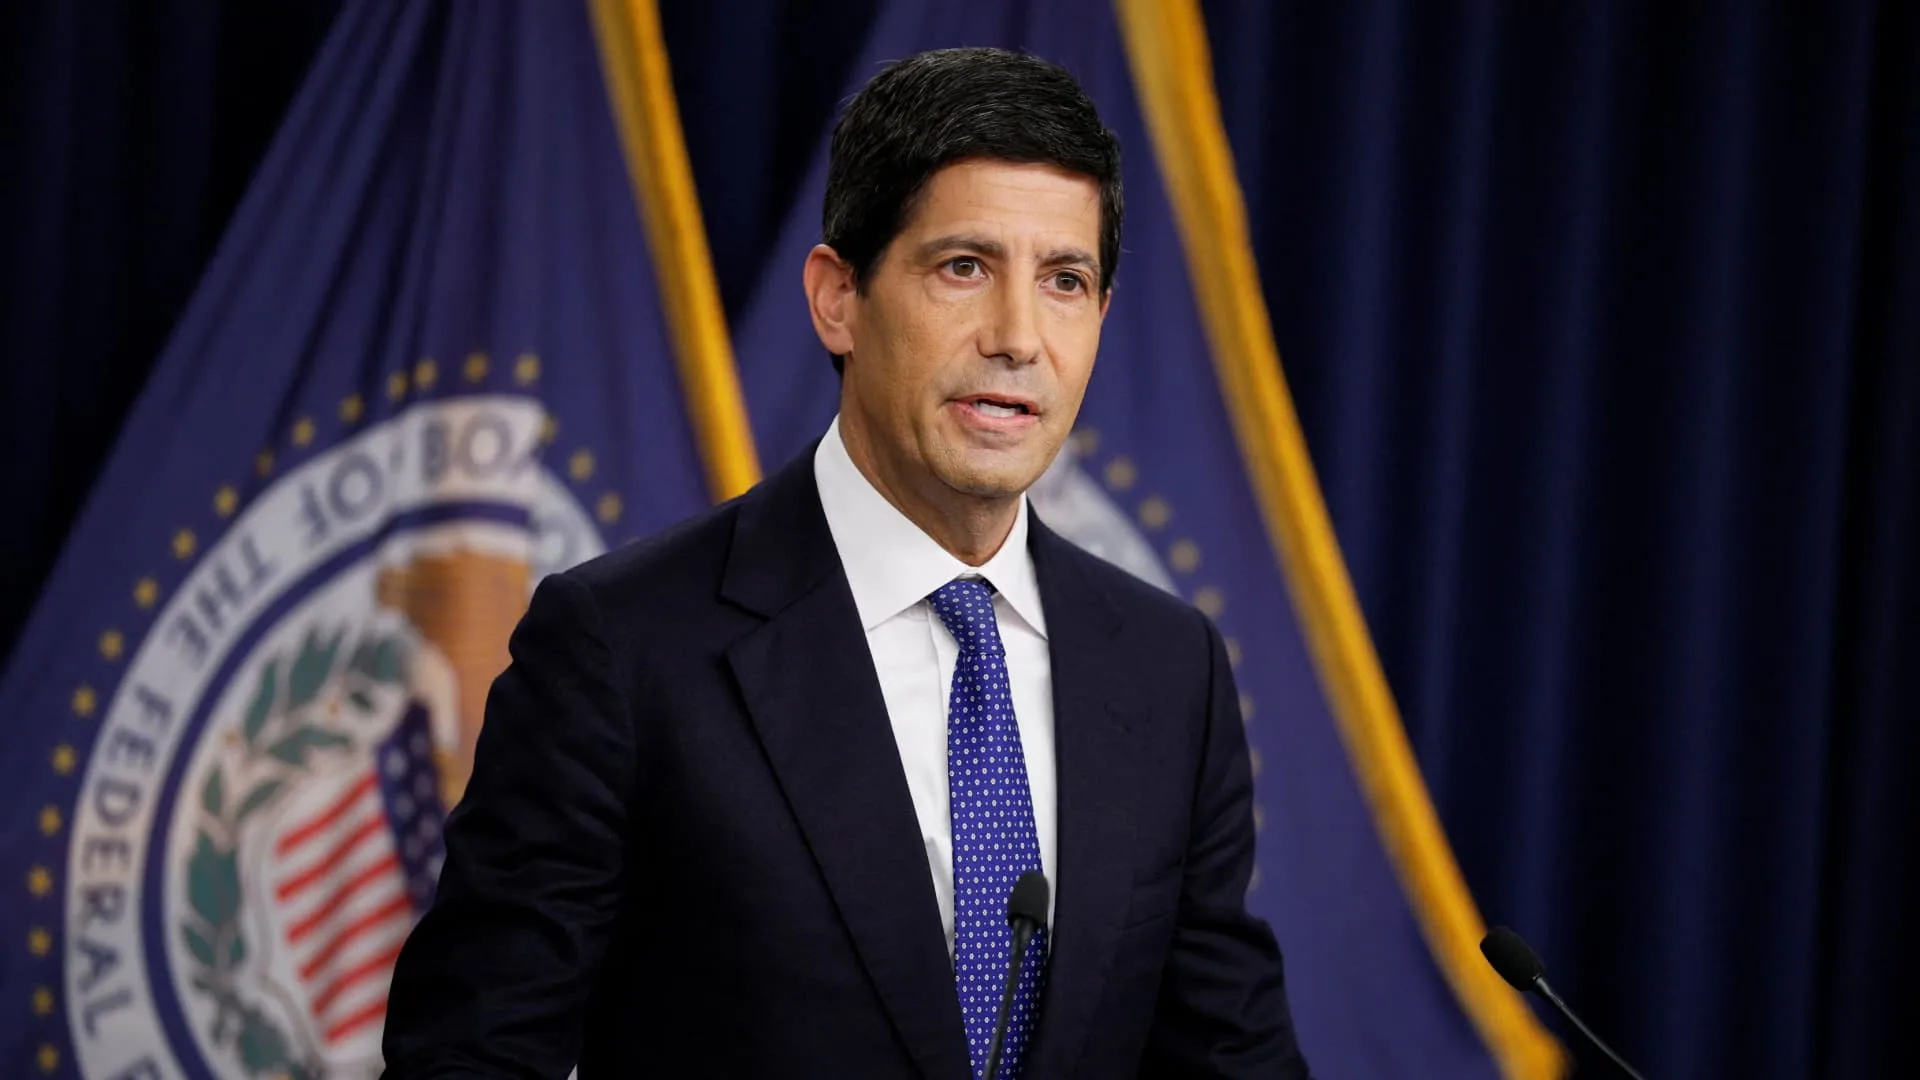
Pelaku pasar global hampir bulat meyakini Federal Reserve tidak akan menaikkan suku bunga pada rapat akhir Oktober. Namun, keyakinan itu dibangun di atas asumsi komunikasi bank sentral yang mungkin sudah tak berlaku lagi di bawah kepemimpinan Kevin Warsh. Ketua The Fed tersebut secara sengaja membiarkan opsi kenaikan tetap terbuka, dan itu membuat posisi investor jauh lebih rapuh dari yang terlihat.
Dalam acara Dana Moneter Internasional di Bangkok, Jumat, Warsh menegaskan dirinya tidak sedang mengirim sinyal keputusan apa pun. Pernyataan itu justru memperkuat dugaan pasar bahwa The Fed akan menahan suku bunga, dengan pasar berjangka menempatkan probabilitas kenaikan Oktober hanya 15%. Sejumlah pejabat senior The Fed, termasuk Wakil Ketua Philip Jefferson dan Presiden Fed New York John Williams, sebelumnya menyatakan kenyamanan untuk menahan suku bunga. Pasar pun bergerak cepat mengunci ekspektasi tersebut.
Ada alasan kuat untuk memperkirakan The Fed menunggu. Namun, data inflasi terkini menyimpan argumen yang bisa digunakan Warsh untuk mendorong Komite Pasar Terbuka Federal menaikkan suku bunga pada 28 Oktober. Investor tampak mengabaikan skenario itu karena terbiasa dengan pola komunikasi The Fed lama. Padahal, Warsh berulang kali menolak konvensi memberi tahu pasar lebih dulu tentang rencana komite.
Keyakinan pasar bertumpu pada beberapa asumsi. Pertama, bahwa para deputi utama ketua berbicara mewakili pandangannya, atau setidaknya tidak akan membantahnya di publik. Konvensi itu dulu berlaku, tetapi belum tentu bertahan setelah transisi kepemimpinan. Warsh, Jefferson, dan Williams membentuk tim pengambilan keputusan informal yang dikenal sebagai troika. Warsh bisa berkoordinasi dengan mereka meski enggan mengungkap pandangannya sendiri. Namun, pihak luar tidak bisa memastikan apakah tradisi komunikasi Presiden Fed New York dan Wakil Ketua tetap terjaga.
Asumsi kedua, bahwa Warsh secara luas menerima pandangan komite tentang ekonomi. Dalam pidato di Jackson Hole akhir Agustus, ia memaparkan bacaan ekonominya sendiri: pertumbuhan kuat, inflasi lebih mengkhawatirkan daripada pasar tenaga kerja. Pandangan hawkish itu mendorong kenaikan suku bunga serentak pada September. Argumennya bertumpu pada kondisi kredit yang masih longgar. Indeks Kondisi Keuangan Nasional Chicago memang naik sekitar 0,05 poin sejak Jackson Hole, tetapi tetap negatif, artinya kondisi keuangan mengetat namun belum ketat secara keseluruhan.
"Tidak boleh ada kesalahpahaman. Target PCE 2% adalah target yang tegas dan tetap," tegas Warsh di Jackson Hole, merespons pertanyaan apakah ia bisa mentoleransi inflasi di atas 2%.
Warsh juga secara terbuka menolak proyeksi ekonomi dalam Ringkasan Proyeksi Ekonomi (SEP) September. "Itu bukan ramalan saya," ujarnya kepada wartawan. Saat itu, median pejabat The Fed memperkirakan satu kenaikan lagi pada 2026, yang menyisakan ruang untuk menahan di Oktober dan menaikkan pada Desember. Sikap Warsh yang menjauh dari SEP membuat arah kebijakan semakin sulit dibaca.
Pertanyaannya, apakah Warsh menilai pasar sudah melakukan tugasnya? Apakah "menghapus satu dosis akomodasi", seperti ucapannya Kamis, sudah cukup? Kita hanya bisa menyimpulkan, dan jawaban pasti baru muncul di konferensi pers FOMC. Data inflasi memperkuat argumen kenaikan: CPI 3,7% dan PPI 6,3% mengimplikasikan inflasi inti PCE berikutnya sekitar 3,1% year-on-year, sementara PCE headline berpotensi lebih tinggi karena harga energi.
Warsh tampak sedang belajar dalam jabatannya. Ia mungkin mulai memahami bahwa ketua The Fed tidak bisa bekerja sendiri dan harus mengandalkan staf serta komite. Ia juga bisa menyadari bahwa pasar tidak memberi sinyal bersih secara independen dari The Fed. Namun, kepastian itu belum ada. Warsh bisa masuk rapat Oktober dengan niat menggertak anggota komite yang ragu, bersandar pada permintaan belanja AI yang melonjak dan data inflasi yang panas. Atau ia bisa memilih menengahi dan mengikuti arus komite setelah menilai pandangan mereka.
Bagi Indonesia, kejutan hawkish The Fed akan langsung menekan nilai tukar rupiah dan memperlebar spread imbal hasil dengan obligasi AS. Bank Indonesia mungkin terpaksa menahan suku bunga lebih lama atau mengintervensi pasar valas untuk menjaga stabilitas. Sebaliknya, jika The Fed benar-benar menahan, ruang pelonggaran moneter domestik bisa terbuka, meski tetap dibayangi ketidakpastian global. Pelaku pasar di Jakarta perlu mencermati bukan hanya keputusan akhir, tetapi juga nada komunikasi Warsh yang sulit diprediksi.
Warsh masih berpotensi mengejutkan pasar, dan berasumsi sebaliknya adalah taruhan yang berisiko. Akankah The Fed di bawah Warsh menjadi bank sentral yang lebih agresif dari era sebelumnya, atau justru lebih pragmatis? Jawabannya akan mulai terlihat pada 28 Oktober.