Krugman: Prancis Mungkin Sudah 'Terlalu Besar untuk Diselamatkan'
Baca dalam 60 detik
- Paul Krugman menilai jalur fiskal Prancis tidak berkelanjutan dan memperingatkan ECB akan kesulitan menalangi krisis utang negara itu.
- Mantan Presiden ECB Jean-Claude Trichet mendesak elite politik Prancis berkompromi agar kredibilitas pasar pulih sebelum bantuan moneter diperlukan.
- Protes mahasiswa dan kebuntuan anggaran 2027 memperbesar risiko contagion ke zona euro, dengan implikasi bagi pasar obligasi global termasuk Indonesia.
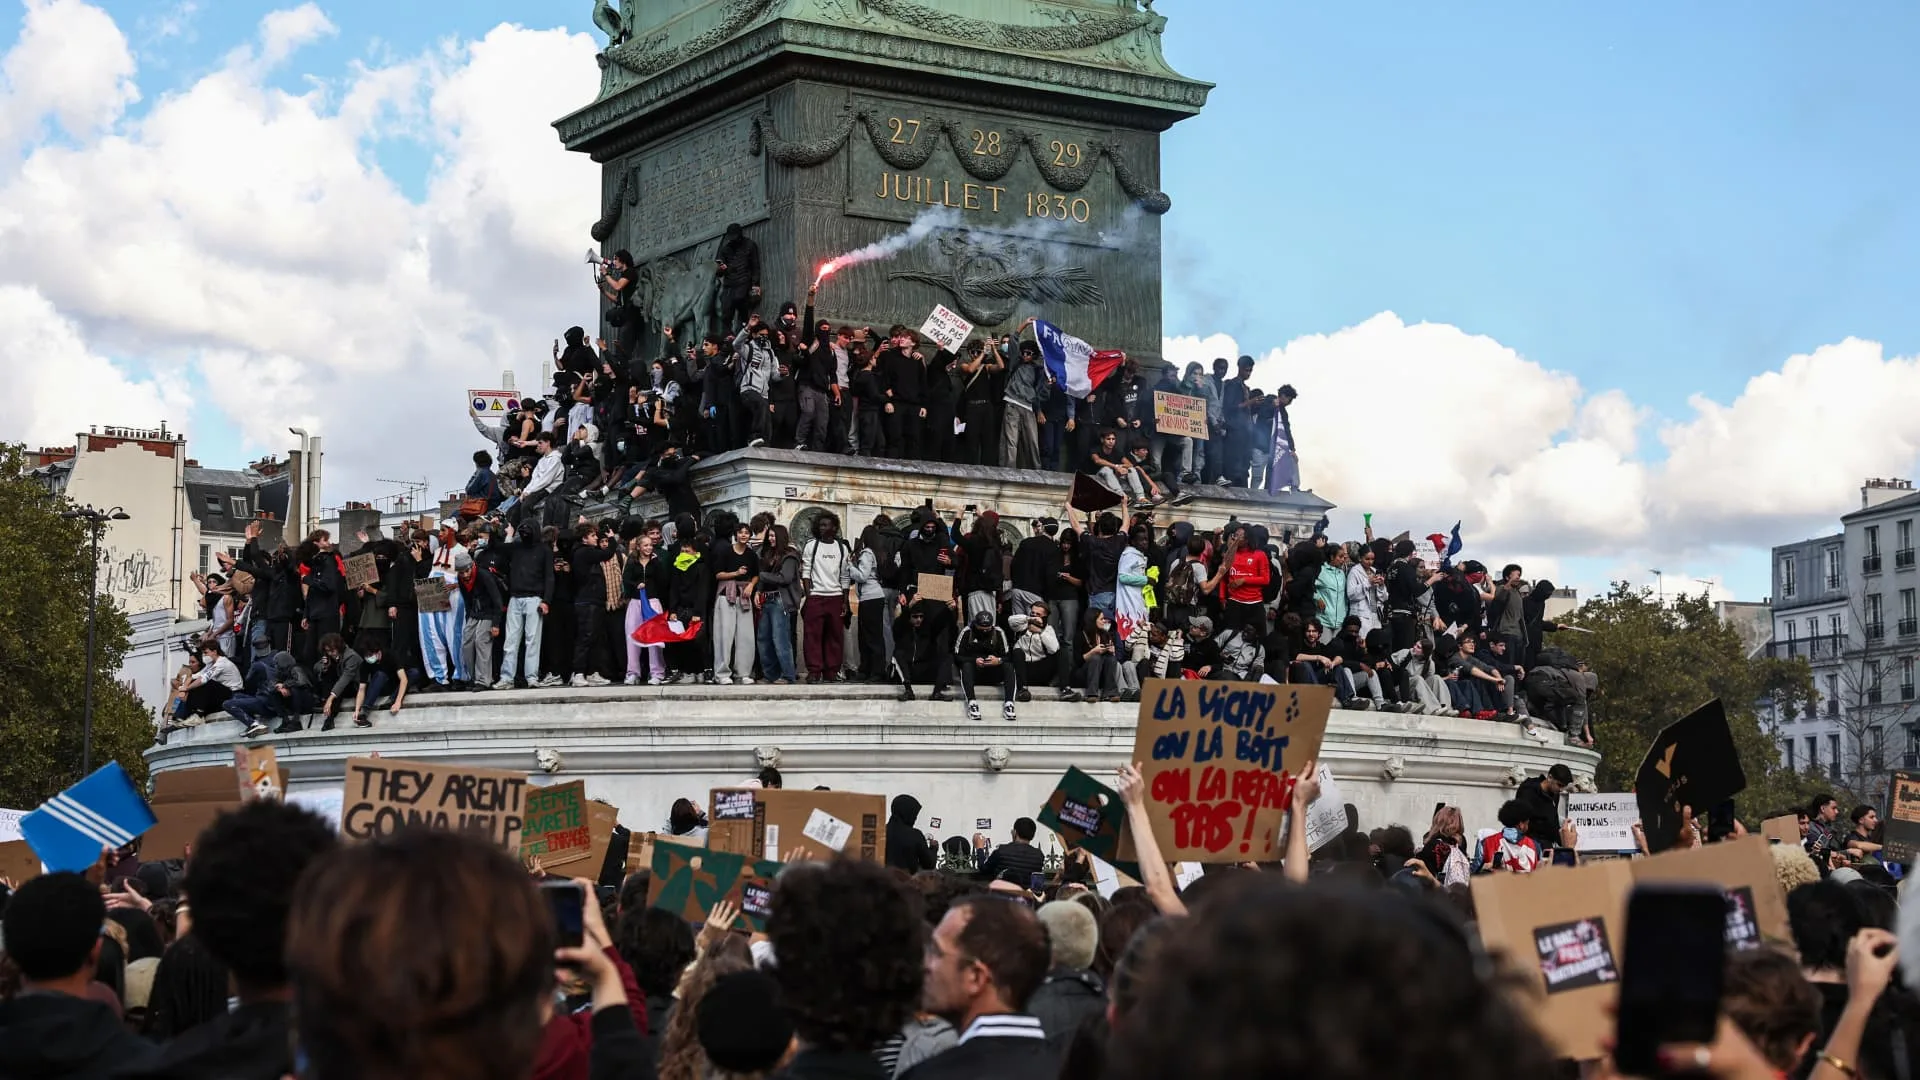
Ekonom peraih Nobel, Paul Krugman, menilai Prancis berada di jalur fiskal yang tidak berkelanjutan dan mungkin telah melewati ambang batas sebagai negara yang terlalu besar untuk diselamatkan oleh Bank Sentral Eropa (ECB). Peringatan itu muncul saat Perdana Menteri Sébastien Lecornu berjuang meloloskan anggaran 2027 yang berisi konsolidasi fiskal puluhan miliar dolar, di tengah gelombang protes mahasiswa yang menuntut pendanaan pendidikan.
Dalam tulisan di Substack, Krugman menyoroti beban bunga utang pemerintah yang terus membengkak sementara defisit anggaran besar justru memperparah rasio utang terhadap PDB. Akar masalahnya, menurut dia, adalah kegagalan Prancis menyesuaikan usia pensiun yang relatif rendah seiring penuaan populasi. "Ketergantungan Prancis pada euro membuat mudah membayangkan bagaimana hilangnya kepercayaan ini berubah menjadi krisis yang buruk... Kita pernah melihat film ini pada 2009-2012, pertama di Yunani, lalu Portugal, Spanyol, dan Italia," tulisnya.
Krugman menggambarkan lingkaran setan yang khas: investor berhenti membeli obligasi negara zona euro, memicu spekulasi gagal bayar, yang kemudian memacu pelarian modal dan menaikkan suku bunga. Jaminan legendaris ECB pada 2012 di bawah Mario Draghi—"whatever it takes"—menurutnya diterima pasar sebagian karena negara-negara Eropa selatan melakukan pemangkasan belanja besar-besaran. Menalangi Prancis akan jauh lebih mahal secara politik dan fiskal, terutama jika negara itu justru bergerak menjauh dari disiplin anggaran. "Prancis mungkin telah melewati garis dari too big to fail menjadi too big to save," ujarnya.
Mantan Presiden ECB Jean-Claude Trichet, yang memimpin bank sentral pada 2004-2011, menegaskan bahwa tanggung jawab utama ada pada pemerintah dan parlemen Prancis. "Bola ada di kubu pemerintah dan parlemen Prancis, dan mereka memiliki pekerjaan berat," kata Trichet kepada CNBC. Ia mengingatkan bahwa instrumen penyelamatan seperti European Stability Mechanism dan Transmission Protection Instrument (TPI)—yang disahkan 2022 namun belum pernah dipakai—hanya bisa diaktifkan jika Prancis sendiri lebih dulu meyakinkan investor dan penabung bahwa negara itu kredibel.
"Prancis mungkin telah melewati garis dari too big to fail menjadi too big to save. Singkatnya, sangat mudah menggambarkan skenario krisis Prancis yang sangat buruk dan memecah belah Eropa." — Paul Krugman
Menurut Trichet, pengalamannya selama Krisis Utang Sovereign menunjukkan bahwa bantuan tidak akan datang tanpa usaha mandiri. "Anda harus menolong diri sendiri terlebih dahulu, karena kami tidak bisa menang jika Anda tidak meyakinkan pelaku pasar, investor, dan penabung bahwa Anda kredibel," tegasnya. Ia menyerukan semua kekuatan politik Prancis—yang tengah bersiap menuju pemilihan presiden—untuk bertindak bertanggung jawab dan menghasilkan kesepakatan yang kredibel.
Bagi Indonesia, dinamika ini bukan sekadar berita Eropa. Prancis adalah salah satu ekonomi terbesar zona euro dan mitra dagang strategis bagi negara-negara ASEAN. Ketika risiko fiskal di jantung Eropa meningkat, imbal hasil obligasi global cenderung bergejolak, arus modal ke pasar berkembang bisa tertekan, dan biaya utang luar negeri berpotensi naik. Pemerintah Indonesia yang tengah menjaga defisit anggaran dan stabilitas rupiah perlu mencermati apakah gejolak Eropa akan memicu flight to quality yang mengalirkan dana ke aset aman seperti US Treasury, meninggalkan pasar negara berkembang.
Pertanyaan besarnya: akankah Prancis mampu membuktikan diri sebagai pemain pasar yang bertanggung jawab sebelum jendela bantuan moneter tertutup? Jika tidak, Eropa bisa menghadapi babak baru krisis utang yang jauh lebih rumit daripada episode Yunani, dengan konsekuensi global yang sulit dibendung.