Ray Dalio: Bantalan Pasar Saham Mulai Menipis, Bond Sell-off Belum Berakhir
Baca dalam 60 detik
- Ray Dalio menilai kenaikan imbal hasil obligasi belum sepenuhnya tercermin di harga saham karena masih ditopang pertumbuhan laba.
- Pendiri Bridgewater Associates itu memperingatkan arus kas bebas korporasi berpotensi memburuk meski laba terus naik.
- Dalio memperkirakan tekanan jual di pasar obligasi global masih berlanjut seiring pemerintah dan perusahaan berebut modal.
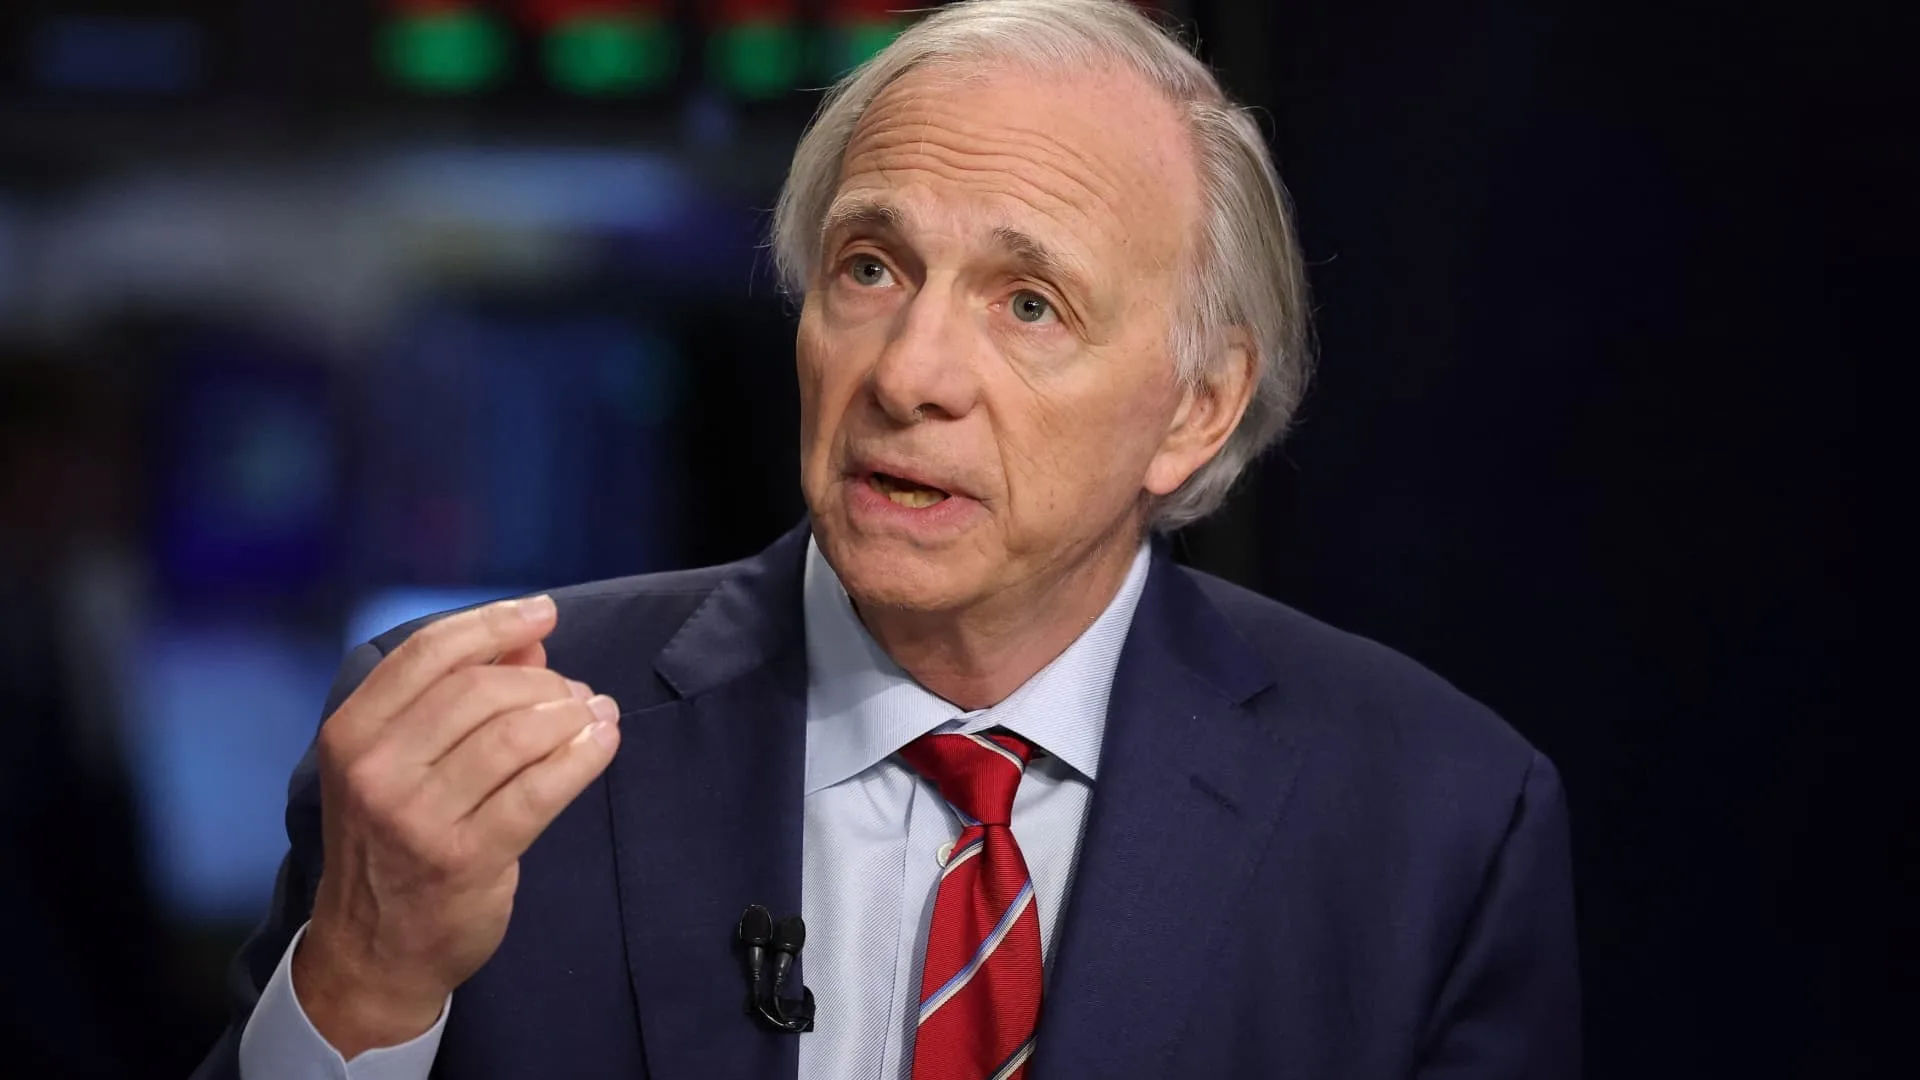
Ray Dalio, pendiri Bridgewater Associates, memperingatkan bahwa keunggulan relatif pasar saham terhadap obligasi kian menyusut. Dalam wawancara dengan CNBC di sela Milken Institute Asia Summit di Singapura, Kamis, ia menilai kenaikan imbal hasil surat utang pemerintah belum sepenuhnya terkompensasi oleh harga ekuitas, sehingga ruang bagi saham untuk menyerap biaya pinjaman yang lebih mahal semakin sempit.
Selama beberapa kuartal terakhir, pasar saham memang masih mampu bertahan di tengah gelombang jual obligasi global. Dalio menyebut fenomena itu bukan tanda kekebalan, melainkan konsekuensi dari pertumbuhan laba yang masih cukup kuat untuk menjaga ekspektasi imbal hasil saham tetap menarik dibandingkan obligasi. "Kita berada di fase siklus ketika suku bunga bisa naik tanpa menjatuhkan pasar ekuitas karena pertumbuhan laba dan ekspektasi imbal hasil masih memadai," ujarnya. "Tetapi ketika bantalan itu menipis, artinya kita sudah masuk ke fase berikutnya."
Peringatan itu muncul saat imbal hasil Treasury AS bergerak di sekitar level tertinggi dalam beberapa dekade. Investor menghadapi kombinasi defisit fiskal besar, inflasi yang belum sepenuhnya jinak, dan lonjakan kebutuhan pembiayaan untuk investasi kecerdasan buatan. Ketiga faktor itu menciptakan persaingan modal yang ketat antara pemerintah, korporasi, dan pasar ekuitas.
Dalio menyoroti satu hal yang menurutnya luput dari perhatian pasar: arus kas bebas. Ia mengingatkan bahwa laba akuntansi tidak selalu mencerminkan likuiditas riil perusahaan. Ketika belanja modal meningkat untuk mengejar teknologi baru, uang yang masuk bisa tersedot kembali ke investasi sebelum sempat kembali ke neraca. "Anda harus memperhatikan arus kas bebas, bukan hanya laba. Kalau Anda menghasilkan laba tetapi menginvestasikannya lagi tanpa mendapatkan uang keluar, di situ ada masalah likuiditas yang sedang berkembang," katanya.
"Kita berada dalam pasar bear obligasi, itu cukup jelas, dan perkiraan saya masih ada ruang lebih jauh." — Ray Dalio
Meski demikian, Dalio tidak memprediksi koreksi pasar saham dalam waktu dekat. Ia menilai kondisi keuangan belum cukup ketat untuk secara signifikan menekan kredit dan belanja. Namun arahnya sudah terlihat: pemerintah terus menerbitkan utang untuk membiayai defisit, sementara perusahaan menggalang dana untuk ekspansi teknologi. Ketidakseimbangan pasokan dan permintaan obligasi inilah yang menurutnya akan menahan suku bunga tetap tinggi lebih lama.
Bagi investor global, sinyal Dalio ini memperkuat argumen untuk mengurangi ketergantungan pada aset berisiko yang sensitif terhadap suku bunga. Pasar obligasi yang masih dalam tekanan juga membuka peluang bagi investor dengan horizon panjang untuk mengunci imbal hasil tinggi, meski dengan risiko durasi yang lebih besar.
Konteks Indonesia
Peringatan Dalio relevan bagi Indonesia karena pasar obligasi domestik sangat dipengaruhi arus modal asing. Ketika imbal hasil Treasury AS naik, imbal hasil Surat Berharga Negara (SBN) Indonesia dituntut menawarkan premi lebih tinggi agar tetap kompetitif. Tekanan jual obligasi global bisa memicu capital outflow dari pasar SBN, melemahkan rupiah, dan pada akhirnya mempersempit ruang penurunan suku bunga Bank Indonesia. Di sisi korporasi, emiten yang memiliki utang dolar dan arus kas operasional tipis akan menjadi kelompok paling rentan jika kondisi keuangan global mengencang.
Yang perlu dicermati ke depan adalah apakah pertumbuhan laba emiten, baik di Wall Street maupun Bursa Efek Indonesia, masih cukup kuat untuk menutupi kenaikan biaya modal. Jika tidak, penyesuaian harga aset berisiko bisa berlangsung lebih cepat dari perkiraan pasar. Pertanyaannya kini bukan apakah bantalan itu menipis, melainkan seberapa lama investor bisa bertahan sebelum tekanan itu benar-benar terasa.