PTBA Tanggung DMO 54%, Potensi Laba Rp 14,5 Triliun Melayang
Baca dalam 60 detik
- PT Bukit Asam mencatat akumulasi kehilangan laba Rp 14,5 triliun (2018–2025) karena pasokan domestik melampaui 54%, jauh di atas batas 25%.
- Beban DMO yang timpang membuat PTBA jadi penopang utama kebutuhan batu bara nasional, sementara perusahaan swasta dinilai kurang patuh.
- Dengan cadangan hanya 9% dari total nasional, keberlanjutan laba PTBA ke depan bergantung pada penegakan DMO yang adil dan diversifikasi ekspor.
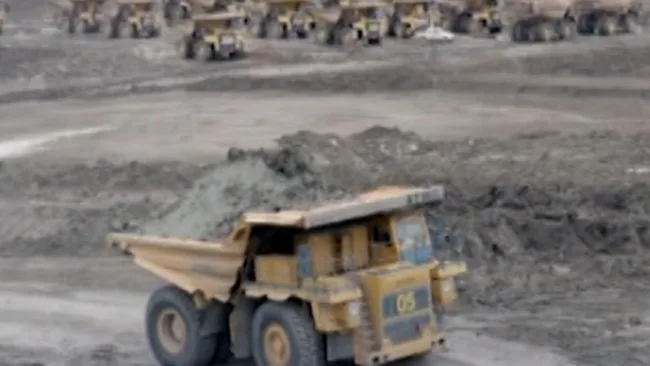
PT Bukit Asam Tbk (PTBA) mengungkap potensi laba hingga Rp 14,5 triliun yang tidak terealisasi selama periode 2018–2025 akibat pemenuhan kewajiban pasokan domestik (Domestic Market Obligation/DMO) yang jauh melampaui ambang batas. Direktur Utama PTBA Bambang Ismawan menyatakan realisasi DMO perseroan konsisten di atas 54% per tahun, padahal regulasi hanya mewajibkan minimal 25%.
“Kami selalu menjalankan DMO lebih dari 54%, sementara ketentuan hanya 25%. Dari 2018 sampai 2025, penurunan profit yang kami alami sekitar Rp 14,5 triliun,” ujar Bambang dalam Rapat Dengar Pendapat Komisi XII DPR RI, Selasa (15/6/2026). Angka tersebut mencerminkan selisih antara kewajiban yang seharusnya dan realisasi yang dijalankan, yang menurut manajemen menggerus margin secara signifikan.
Beban berlebih itu muncul karena PTBA menjadi tumpuan utama pasokan batu bara untuk kebutuhan dalam negeri. Perusahaan menilai banyak pelaku tambang swasta belum mematuhi kewajiban DMO secara proporsional, sehingga tanggung jawab nasional menumpuk pada perseroan. “Kami mohon dukungan agar DMO dikelola secara adil, supaya tanggung jawab nasional dipikul bersama,” tegas Bambang.
Pada Semester I-2026, PTBA mencatatkan produksi 19,45 juta ton dengan volume penjualan 21,1 juta ton. Porsi domestik mencapai 51% (10,77 juta ton) untuk memasok PLN, pembangkit mulut tambang, industri pupuk, dan semen. Sementara ekspor menyumbang 49% (10,33 juta ton), tumbuh 5% dengan tujuan utama Vietnam, Bangladesh, Kamboja, India, dan Thailand. Kinerja keuangan justru melonjak: laba bersih naik 218% year-on-year menjadi Rp 2,65 triliun, ditopang pemulihan operasional Kuartal II-2026 dan kenaikan harga jual rata-rata batu bara global. Pendapatan tercatat Rp 22,03 triliun, tumbuh 8% dari periode yang sama tahun lalu.
Meski laba melesat, struktur cadangan PTBA tergolong terbatas. Perusahaan hanya menguasai 2,88 miliar ton atau 9,01% dari total cadangan nasional 97,96 miliar ton, dengan tingkat produksi berada di peringkat kelima nasional di bawah Bumi Resources, Adaro, dan Bayan. Kondisi ini menimbulkan pertanyaan tentang keberlanjutan jangka panjang: jika beban DMO terus membengkak sementara cadangan tidak bertambah signifikan, PTBA berisiko kehilangan daya saing di pasar ekspor yang lebih menguntungkan.
Bagi investor, isu DMO bukan sekadar angka di atas kertas. Ketidakpatuhan perusahaan lain menciptakan distorsi kompetisi: PTBA menanggung biaya peluang yang seharusnya dibagi rata. Ketika harga batu bara global sedang tinggi, porsi ekspor yang lebih besar bisa mendongkrak margin. Sebaliknya, kewajiban domestik yang berlebih menekan profitabilitas karena harga jual domestik umumnya lebih rendah dari harga ekspor. Pemerintah perlu menegakkan aturan DMO secara konsisten agar tidak ada pemain yang mendapat keuntungan tidak fair dari kelalaian pihak lain.
Ke depan, PTBA menargetkan alokasi DMO 2026 sebesar 17,7 juta ton. Hingga Agustus, realisasi baru 12,8 juta ton atau setara 45% dari total produksi. Jika tren ini berlanjut, perusahaan berpotensi kembali melampaui batas minimum, meski manajemen berharap ada perbaikan tata kelola DMO nasional. Pertanyaannya, akankah pemerintah merevisi kebijakan DMO untuk menciptakan keadilan bagi semua pemain, atau PTBA terus menanggung beban sendirian?