Toba Pulp Lestari Tersangka Korporasi: Dugaan Manipulasi HS Code dan Transfer Pricing Rugikan Negara Rp2 Triliun
Baca dalam 60 detik
- Kejaksaan Agung menetapkan PT Toba Pulp Lestari Tbk sebagai tersangka korporasi atas dugaan manipulasi kode barang ekspor dan transfer pricing yang merugikan negara sekitar Rp2 triliun.
- Perusahaan menyatakan menghormati proses hukum dan akan menelaah surat penetapan tersangka, namun belum mengungkap langkah hukum spesifik yang akan diambil.
- Kasus ini membuka risiko tata kelola emiten sektor kehutanan dan menguji efektivitas pengawasan pajak serta kepabeanan di Indonesia.
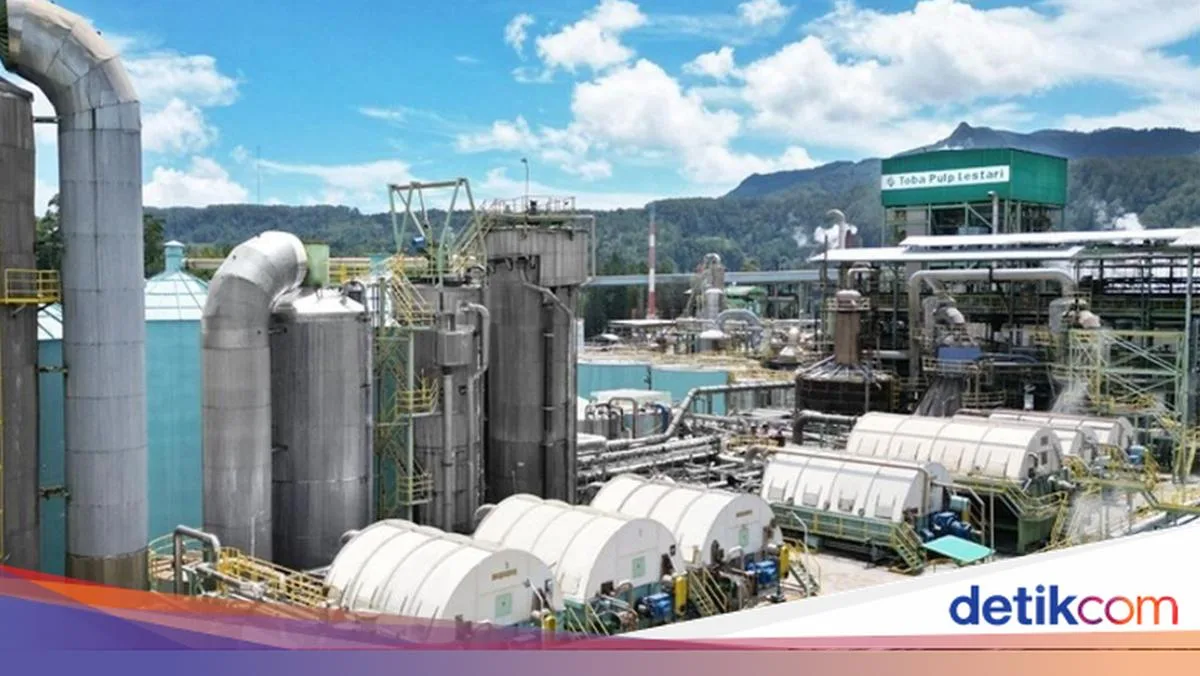
Kejaksaan Agung resmi menetapkan PT Toba Pulp Lestari Tbk (TPL) sebagai tersangka korporasi dalam dugaan tindak pidana yang merugikan keuangan negara hingga Rp2 triliun. Penetapan ini menjadi pukulan baru bagi emiten sektor pulp yang selama ini dikenal sebagai produsen dissolving pulp, bahan baku industri tekstil dan farmasi.
Manajemen TPL, melalui keterbukaan informasi di Bursa Efek Indonesia, menyatakan telah menerima Surat Penetapan Tersangka tertanggal 9 September 2026. Perusahaan mengaku mengetahui status hukum tersebut pertama kali dari pemberitaan media massa, sebelum surat resmi diterima. "Perseroan tetap menghormati proses hukum yang sedang berjalan," tulis manajemen, seraya menambahkan akan mencermati dan menelaah substansi surat serta menggunakan hak-hak hukum yang tersedia.
Penyidik Jampidsus menduga TPL melakukan manipulasi kode barang (HS Code) saat mengekspor produknya. Produk yang seharusnya dikategorikan sebagai dissolving pulp (DP) dilaporkan sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP). Perbedaan ini bukan sekadar administrasi: DP adalah produk premium dengan kemurnian selulosa tinggi untuk rayon, viscose, obat-obatan, dan plastik selulosa, sementara BHKP adalah bubur kertas standar untuk kertas HVS, tisu, atau karton dengan harga pasar lebih rendah. Dengan melaporkan DP sebagai BHKP, beban pajak dan bea keluar diduga ditekan.
Selain manipulasi HS Code, penyidik mencurigai praktik transfer pricing dan under-invoicing. Perusahaan diduga tidak menyampaikan dokumen transfer pricing (TP Doc) dan laporan SPT Pajak Badan secara akurat, sehingga harga transaksi afiliasi tidak diperiksa kewajarannya. Dugaan keterlibatan oknum petugas pajak juga mencuat, dengan tujuan agar pengawasan terhadap aktivitas perusahaan tidak berjalan ketat. Sebelum menetapkan TPL sebagai tersangka korporasi, Kejagung telah menahan dua supervisor pemeriksaan pajak berinisial BP dan SR.
"Seharusnya merupakan produk dissolving pulp, namun diubah menjadi produk paper grade pulp atau bleached hardwood kraft pulp atau BHKP," ujar Direktur Penyidikan Jampidsus, Saiful Bahri Siregar, dalam konferensi pers di Jakarta.
Bagi investor, penetapan tersangka korporasi membawa implikasi berlapis. Pertama, risiko hukum dan denda yang dapat menggerus laba bersih emiten. Kedua, potensi sanksi administratif dari otoritas pasar modal jika ditemukan pelanggaran keterbukaan informasi. Ketiga, gangguan operasional bila penyidik melakukan penyitaan aset atau pemblokiran kegiatan ekspor. TPL tercatat sebagai salah satu produsen pulp terbesar di Sumatra Utara dengan lahan hutan tanaman industri yang luas, sehingga sentimen negatif dapat menjalar ke rantai pasok dan mitra dagang internasional.
Kasus ini juga menyoroti celah pengawasan di persimpangan kepabeanan dan perpajakan. Manipulasi HS Code selama belasan tahun semestinya dapat terdeteksi melalui sistem risk management kepabeanan dan audit transfer pricing. Jika benar terjadi, efektivitas pengawasan dokumen ekspor dan kepatuhan wajib pajak badan patut dipertanyakan. Pemerintah tengah menggenjot penerimaan negara dari sektor komoditas; kebocoran Rp2 triliun dari satu perusahaan menjadi sinyal bahwa reformasi administrasi pajak dan bea cukai masih menyisakan pekerjaan rumah.
Bagi pelaku usaha, perkara ini menegaskan bahwa strategi agresif menekan beban pajak melalui rekayasa struktur transaksi dan klasifikasi barang memiliki risiko pidana yang nyata. Korporasi tidak lagi bisa berlindung di balik kepatuhan formal jika substansi transaksi tidak wajar. Ke depan, penyidik perlu membuktikan unsur perbuatan melawan hukum dan besaran kerugian negara secara rinci, sementara TPL berhak mengajukan praperadilan atau pembelaan substantif. Publik akan menantikan apakah kasus ini berhenti pada satu emiten atau menyeret aktor lain di rantai industri pulp dan kertas nasional.