Pasar Keuangan Prancis Bergolak: Obligasi, Saham, dan Euro Tertekan di Tengah Krisis Fiskal
Baca dalam 60 detik
- Aksi protes massal akhir pekan memicu kekhawatiran investor terhadap stabilitas fiskal dan politik Prancis, mendorong yield obligasi naik dan euro melemah.
- Premi risiko obligasi Prancis atas Jerman mendekati level krisis utang zona euro, sementara CAC 40 anjlok lebih dari 1%.
- Pemerintahan minoritas PM Sébastien Lecornu dihadapkan pada ujian berat: meloloskan anggaran 2027 dan meyakinkan pasar akan jalur konsolidasi fiskal yang kredibel.
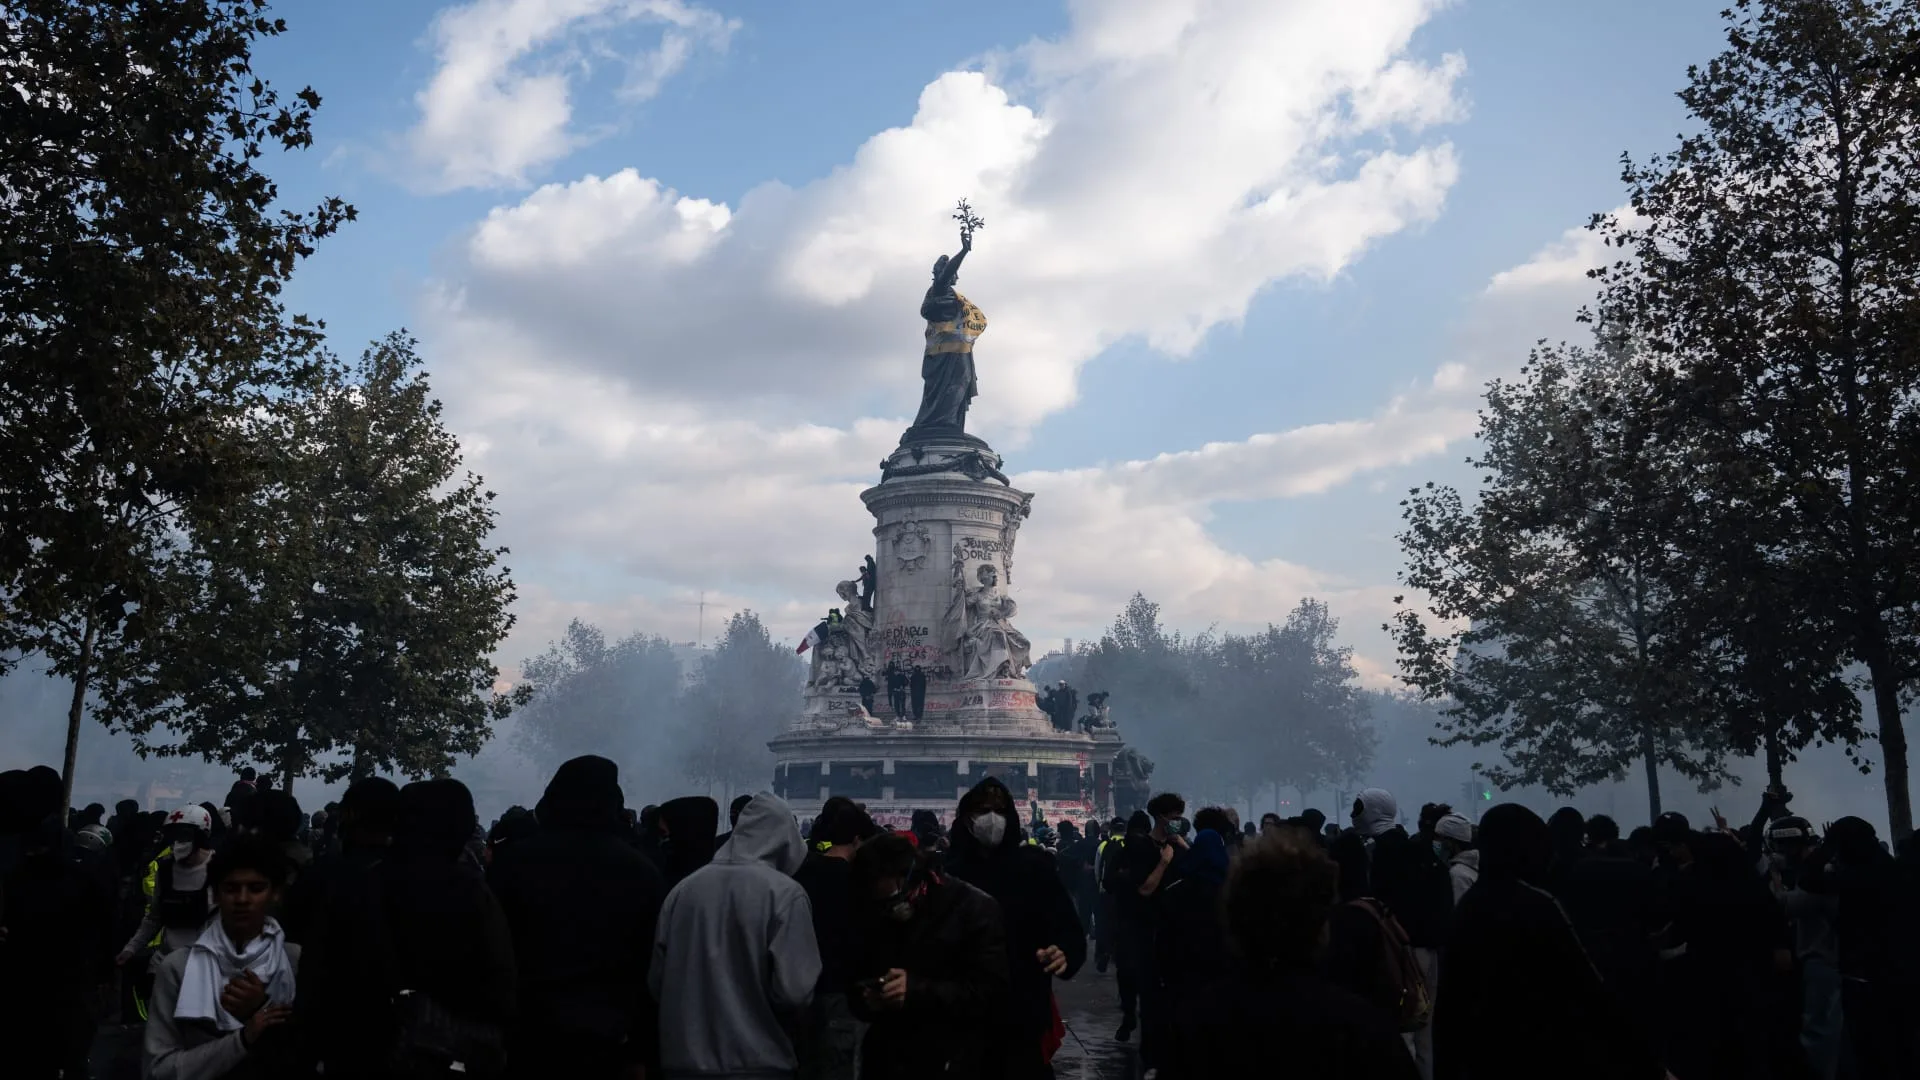
Gelombang protes nasional di Prancis akhir pekan lalu telah memicu reaksi keras di pasar keuangan. Pada perdagangan Senin (19/10), imbal hasil (yield) obligasi pemerintah Prancis melonjak, euro melemah, dan indeks saham CAC 40 terpuruk. Investor menilai kerusuhan sosial yang meluas menambah beban ketidakpastian politik dan fiskal yang sudah lama membayangi ekonomi terbesar kedua di zona euro tersebut.
Yield obligasi acuan 10 tahun Prancis melonjak lebih dari 10 basis poin, bertahan di sekitar level tertinggi dalam beberapa dekade. Kenaikan ini mencerminkan biaya pinjaman yang lebih tinggi bagi pemerintah di pasar utang. Yield obligasi 2 tahun dan 30 tahun masing-masing naik 6 dan 8 basis poin. Sementara itu, euro tercatat melemah 0,28% terhadap dolar AS dan 0,24% terhadap poundsterling Inggris.
Tekanan juga terasa di pasar saham. Indeks CAC 40 turun 1,34% pada perdagangan pagi, memperpanjang kinerja buruknya dibandingkan bursa Eropa lainnya dalam beberapa tahun terakhir. Meskipun hanya sekitar 15% pendapatan perusahaan-perusahaan di indeks tersebut berasal dari dalam negeri, volatilitas politik yang meningkat telah membuat investor enggan. Sektor perbankan menjadi salah satu yang paling terpukul.
Yang menjadi perhatian utama pasar adalah melebarnya spread antara obligasi Prancis (OAT) dan obligasi Jerman (Bund). Spread ini kini berada di level tertinggi sejak krisis utang sovereign zona euro pada awal 2010-an. Bahkan, yield obligasi Prancis telah melampaui yield obligasi Italia dan Yunani, sinyal bahwa pasar memandang risiko Prancis lebih tinggi dari kedua negara tersebut. Pelebaran spread ini memicu kekhawatiran akan biaya modal yang lebih tinggi bagi perusahaan, serta potensi kenaikan pajak dan regulasi yang lebih ketat.
Di balik gejolak pasar, ada kekhawatiran mendalam tentang kemampuan pemerintah Prancis untuk menstabilkan keuangannya. Perdana Menteri Sébastien Lecornu memimpin pemerintahan minoritas yang harus meloloskan anggaran 2027 yang saat ini masih dalam negosiasi alot. Negosiasi anggaran di Prancis memang sering menjadi batu sandungan; dua pendahulu Lecornu baru-baru ini tumbang akibat perselisihan serupa. Pasar juga mencermati pemilihan presiden tahun depan, di mana Marine Le Pen dari sayap kanan ekstrem memimpin sejumlah survei.
"Jika Anda investor internasional yang mempertimbangkan apakah akan berinvestasi di obligasi Prancis, situasi ini tidak membantu. Tampaknya entah pasar obligasi yang rusuh, atau rakyat yang rusuh, atau keduanya," ujar Mike Bell, kepala strategi pasar di RBC BlueBay Asset Management, kepada CNBC.
Bell menambahkan bahwa yang dibutuhkan Prancis adalah pembenahan posisi fiskal, termasuk menaikkan usia pensiun. "Anda tidak bisa pensiun di usia 62 tahun jika rata-rata orang hidup hingga 84 tahun. Jika protes sudah terjadi bahkan sebelum pembicaraan tentang hal itu dimulai, bayangkan apa yang akan terjadi di jalanan Prancis jika Anda mencoba menaikkan usia pensiun," katanya. Ia menilai situasi ini membuat Prancis tampak kurang dapat diperintah pada saat negara tersebut justru perlu mengambil keputusan-keputusan sulit.
Analis Goldman Sachs, Sharon Bell, menyoroti bahwa penurunan defisit anggaran akan sulit dicapai tanpa langkah-langkah menyakitkan. "Pajak bisa naik untuk bisnis Prancis. Saya pikir pajak secara umum akan naik di Prancis; konsolidasi fiskal berarti Anda harus mengurangi belanja atau menaikkan pajak. Hal-hal itu sangat rumit," ujarnya. Ia juga meragukan janji Le Pen untuk menerapkan aturan anggaran emas (golden budget rule) karena tidak ada rincian bagaimana hal itu akan dijalankan.
Meskipun demikian, tidak semua pihak sepenuhnya pesimistis. Ken Egan, direktur senior sovereigns di lembaga pemeringkat KBRA, mencatat bahwa lelang obligasi pekan lalu menunjukkan masih ada "permintaan yang sangat solid" untuk utang Prancis. "Ini memang pagi yang lebih risk-off secara umum, tetapi Prancis jelas menanggung tekanan lebih besar. Pertanyaan yang akan diajukan pasar adalah seberapa mudah Prancis dapat membuat kemajuan dari sini," kata Egan melalui email.
Gubernur Banque de France, Emmanuel Moulin, pekan lalu mengatakan bahwa kenaikan yield Prancis disebabkan oleh ketidakpastian politik, namun ia meyakini "mungkin untuk kembali ke defisit 3% pada 2029, yang merupakan target pemerintah." Sementara itu, Goldman Sachs tidak melihat kondisi saat ini memerlukan intervensi darurat dari Bank Sentral Eropa (ECB). Namun, jika spread mulai mengganggu likuiditas pasar, ECB mungkin akan menggunakan instrumen seperti Transmission Protection Instrument (TPI). Langkah tersebut secara politik sensitif dan kemungkinan menuntut Prancis melakukan reformasi fiskal yang lebih ketat dalam jangka panjang, mirip dengan yang dialami Yunani, Portugal, dan Irlandia saat krisis zona euro.
RBC BlueBay bahkan memperingatkan adanya "risiko sangat nyata" krisis utang sovereign Prancis. "Pada akhirnya mereka perlu membenahi rumah fiskal mereka. Jika Anda bahkan menyarankan apa yang sebenarnya dibutuhkan untuk itu, Anda tidak akan terpilih, dan jika Anda mencoba menerapkannya tanpa mandat elektoral, maka akan terjadi kerusuhan di jalanan," kata Mike Bell. Ia memperkirakan akan ada "benturan besar" antara pemenang pemilihan berikutnya dan ECB sebelum intervensi apa pun terjadi, karena bank sentral kemungkinan tidak akan bertindak kecuali negara tersebut mematuhi prosedur defisit berlebih yang mengharuskan defisit anggaran tidak melebihi 3% dari PDB.
Bagi Indonesia, gejolak di Prancis dan zona euro dapat berdampak pada pasar keuangan domestik melalui beberapa jalur. Pelemahan euro terhadap dolar AS dapat mempengaruhi nilai tukar rupiah, sementara kenaikan yield obligasi global dapat memicu arus modal keluar dari negara berkembang. Namun, dampaknya mungkin tidak langsung terasa karena Indonesia memiliki fundamental ekonomi yang lebih kuat dan pasar obligasi yang didominasi investor domestik. Pemerintah dan Bank Indonesia perlu tetap waspada terhadap potensi volatilitas global, terutama jika krisis di Prancis memburuk dan menyebar ke ekonomi Eropa lainnya.
Ke depan, fokus pasar akan tertuju pada kemampuan pemerintah Prancis menyusun anggaran yang kredibel dan meloloskan reformasi yang diperlukan. Jika negosiasi anggaran gagal atau protes berlanjut, tekanan pada obligasi dan saham Prancis kemungkinan akan meningkat. ECB mungkin terpaksa turun tangan, tetapi intervensi semacam itu tidak akan menyelesaikan akar masalah: defisit fiskal yang tinggi dan pertumbuhan ekonomi yang lemah. Pertanyaannya, akankah Prancis mampu mengambil langkah-langkah tidak populer sebelum pasar memaksa mereka? Atau akankah krisis utang benar-benar meledak dan mengguncang stabilitas zona euro?