Krisis Selat Hormuz: Indonesia Tampak Tenang, tapi Risiko Geopolitik Sedang Difiskalisasi ke APBN
Baca dalam 60 detik
- Ketegangan di Selat Hormuz tidak langsung mengguncang harga BBM domestik, tetapi memindahkan beban fiskal ke APBN melalui subsidi dan kompensasi.
- Paparan impor minyak mentah, LPG, dan sulfur dari kawasan Teluk membuat risiko menjalar ke sektor pangan dan industri hilirisasi nikel.
- Pemerintah dan korporasi dinilai perlu mengukur kerentanan berbasis intelijen, bukan sekadar data perdagangan, untuk mengantisipasi eskalasi jangka panjang.
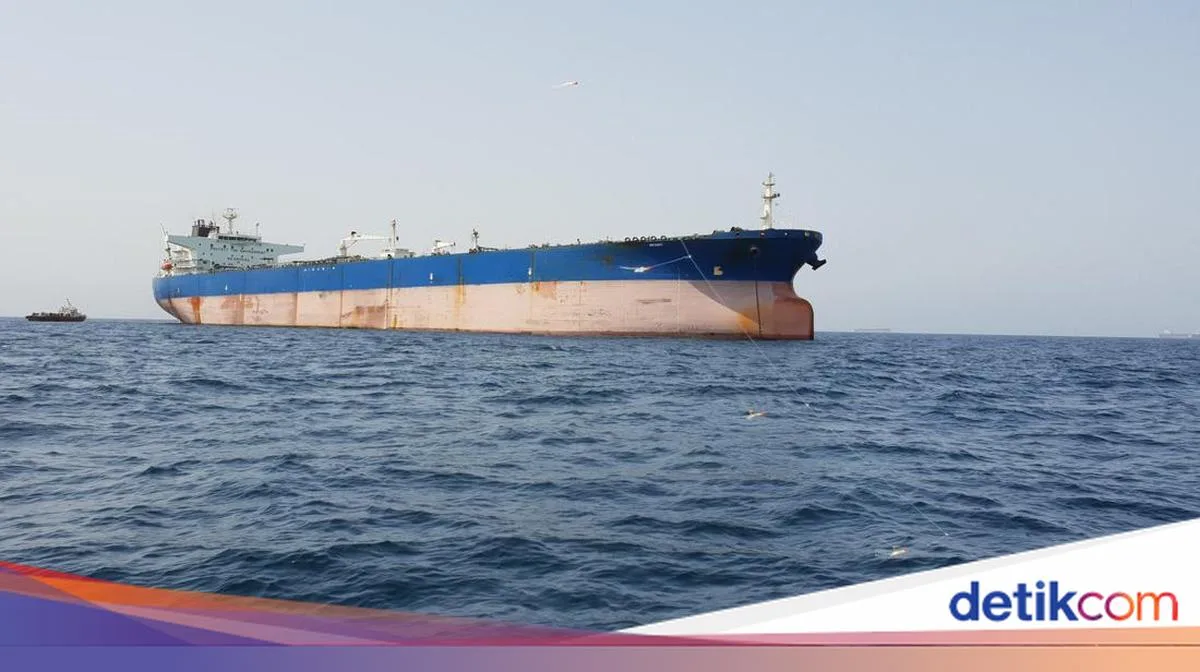
Ketegangan di Selat Hormuz tidak serta-merta membuat harga bahan bakar minyak (BBM) bersubsidi di Indonesia melonjak. Namun, di balik stabilitas harga yang terlihat, beban krisis justru sedang dialihkan ke kas negara melalui subsidi dan kompensasi. Risiko geopolitik yang berasal dari konflik di Timur Tengah perlahan berubah menjadi kewajiban fiskal domestik—sebuah proses yang oleh sejumlah ekonom disebut sebagai fiskalisasi risiko geopolitik.
Fenomena ini berbeda dari negara tetangga seperti Filipina. Di bawah pemerintahan Presiden Ferdinand Marcos Jr., Manila berhasil menghindari kelangkaan energi dengan mencari pemasok minyak alternatif. Namun, ongkosnya tidak murah: biaya impor minyak mentah dan produk olahan Filipina dilaporkan melonjak lebih dari dua kali lipat. Dampaknya menjalar ke transportasi, kelistrikan, pangan, hingga daya beli rumah tangga. Indonesia, menurut analisis J.P. Morgan, memiliki penyangga yang lebih baik karena ketergantungan langsung pada energi Teluk relatif lebih rendah dan memiliki batu bara serta gas alam yang nilainya justru naik saat negara lain mencari substitusi minyak.
Meski demikian, kemampuan menahan transmisi harga tidak sama dengan kemampuan menghilangkan biaya krisis. Ketika biaya pengadaan meningkat sementara harga domestik dipertahankan, selisihnya muncul terlebih dahulu pada kebutuhan modal kerja dan neraca badan usaha yang ditugaskan menjaga pasokan, seperti Pertamina dan PLN. Sebagian risiko kemudian kembali ke negara melalui subsidi dan kompensasi. LPEM FEB UI memperkirakan bahwa kenaikan harga minyak yang berkepanjangan dapat mendorong defisit APBN melewati 3% terhadap PDB apabila tidak diikuti perubahan postur anggaran.
Kerentanan Indonesia tidak sepenuhnya tercermin dalam statistik perdagangan. Riset IIFA-UIII menunjukkan bahwa sekitar 20,5% impor minyak mentah berasal dari pemasok Teluk yang berkaitan dengan Hormuz, sedangkan keterpaparan LPG mencapai 37,1%. Yang lebih mengkhawatirkan, sekitar 70,2% impor sulfur—komoditas penting untuk produksi pupuk dan pengolahan nikel—juga berasal dari negara-negara Teluk. Artinya, gangguan di Hormuz dapat menjalar dari sektor energi ke ketahanan pangan dan industri hilirisasi.
Paradoks lain muncul dari perhitungan risiko. Jika diukur menggunakan annual expected trade-at-risk, risiko Hormuz bagi Indonesia hanya sekitar US$ 16 juta per tahun. Namun, ketika yang diukur adalah ketergantungan strategis terhadap minyak mentah, LPG, sulfur, dan input terkait, nilainya mencapai sekitar US$ 9,6 miliar—hampir 600 kali lipat lebih besar. Perbedaan ini bukan berarti salah satu ukuran keliru, melainkan keduanya menjawab pertanyaan yang berbeda: satu memperkirakan nilai perdagangan yang terganggu setiap tahun, yang lain menunjukkan besarnya sistem input strategis yang terancam jika peristiwa berprobabilitas rendah benar-benar terjadi.
“Banyaknya pemasok belum tentu menunjukkan tingginya ketahanan. Beberapa pemasok yang terlihat berbeda dapat menggunakan bahan baku, kilang, jalur pelayaran, atau sistem pembiayaan yang sama,” tulis Broto Wardoyo, Ketua Departemen Ilmu Hubungan Internasional Universitas Indonesia, dalam kolomnya.
Bagi perusahaan, kerentanan terhadap krisis Hormuz tidak selalu terlihat dari siapa pemasok langsungnya. Produk minyak yang dibeli dari Singapura, misalnya, bisa saja berasal dari kilang yang mengolah minyak mentah dari kawasan Teluk. Perusahaan yang tidak pernah membeli barang langsung dari Timur Tengah tetap dapat terdampak melalui pemasok tidak langsung, kenaikan biaya pengiriman dan asuransi, pelemahan rupiah, atau perubahan harga energi domestik. Statistik perdagangan hanya menunjukkan asal negara pengiriman dan tidak selalu memperlihatkan seluruh rantai ketergantungan di baliknya.
Oleh karena itu, diversifikasi pemasok secara administratif tidak cukup. Ketahanan baru terbentuk apabila perusahaan tidak hanya memiliki pemasok alternatif, tetapi juga mampu memperoleh input melalui sumber dan jalur berbeda ketika salah satu bagian dari rantai pasok terganggu. Pemerintah dan korporasi juga perlu memahami perilaku aktor: apakah Iran berkepentingan mempertahankan gangguan, apakah Amerika Serikat akan memperluas operasi, apakah negara Teluk mampu mengalihkan ekspor, dan apakah negosiasi dapat menghasilkan pengaturan bagi pelayaran komersial.
Data ekonomi saja tidak akan cukup. Diperlukan kajian intelijen untuk menilai kepentingan, intensi, kapabilitas, serta perubahan perilaku yang menentukan apakah risiko sedang meningkat atau mereda. Indonesia membutuhkan cara mengukur kerentanan yang menghubungkan struktur ketergantungan, perilaku aktor, jalur transmisi, pihak penyerap biaya, kemampuan membangun alternatif, dan indikator pemicu keputusan. Pemerintah memerlukannya untuk mengetahui batas kemampuan APBN dan BUMN dalam menahan guncangan, sementara perusahaan agar tidak baru bereaksi setelah risiko geopolitik muncul dalam laporan keuangan.
Pada akhirnya, Indonesia mungkin lebih tahan dibandingkan sejumlah negara lain dalam menghadapi krisis Hormuz. Namun, dalam krisis geopolitik, risiko dapat dipindahkan, diserap, dan disembunyikan. Kemampuan menemukan di mana risiko disimpan, siapa yang menanggungnya, dan kapan risiko tersebut berubah menjadi ancaman akan menjadi pembeda utama antara pihak yang memiliki data dan intelijen dengan yang tidak. Pertanyaannya, apakah pemerintah dan dunia usaha sudah memiliki peta risiko yang cukup tajam sebelum tagihan krisis benar-benar jatuh tempo?