China Borong Emas Rekor demi Lepas dari Dolar, Harga Bullion Punya Penopang Baru
Baca dalam 60 detik
- Bank sentral China menambah cadangan emas selama 23 bulan beruntun, dengan pembelian September menjadi yang terbesar dalam hampir tiga tahun.
- Lonjakan permintaan institusi dan rumah tangga China menciptakan lantai harga emas di tengah tekanan imbal hasil obligasi AS yang tinggi.
- Pergeseran cadangan devisa Beijing dari surat utang AS ke emas berpotensi mengubah peta likuiditas global dan harga aset safe haven jangka panjang.
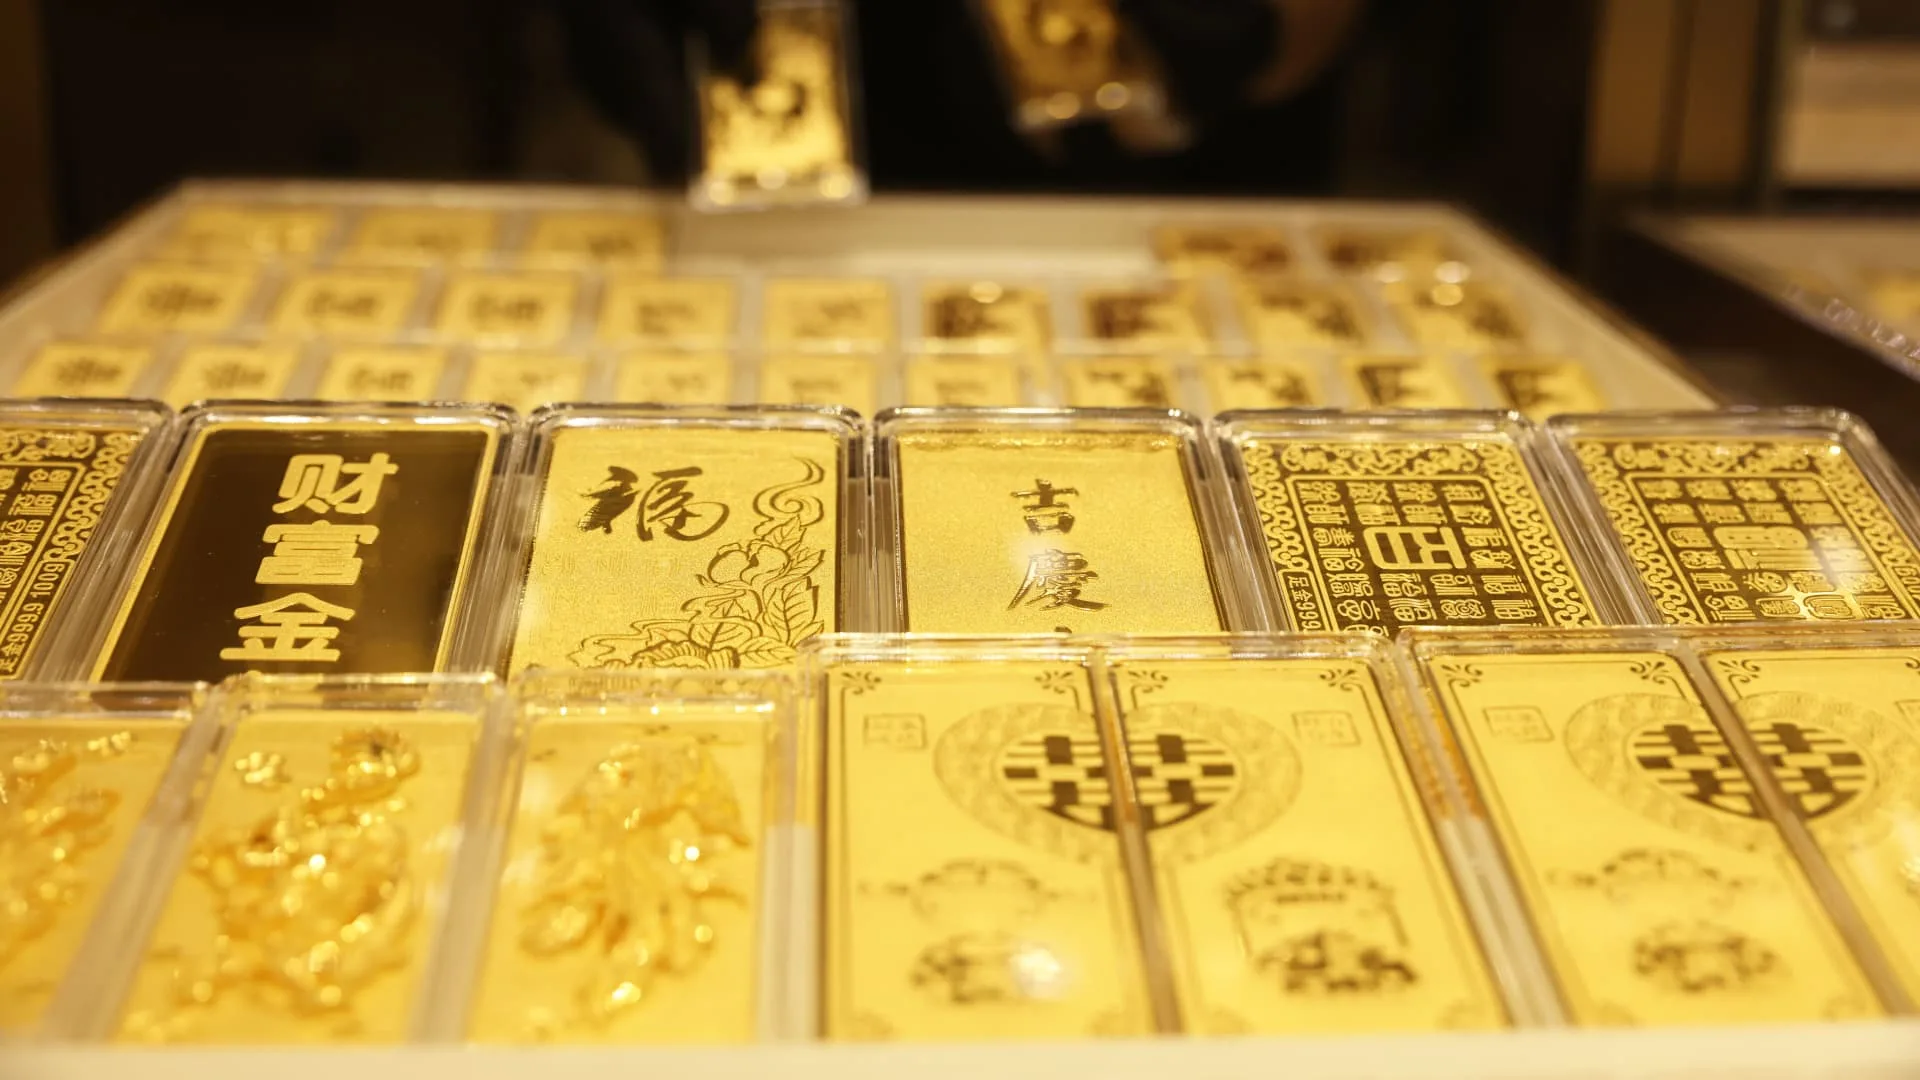
Bank sentral China (People's Bank of China/PBoC) kembali menambah cadangan emas pada September lalu, memperpanjang rentetan pembelian menjadi 23 bulan berturut-turut — periode terpanjang sejak setidaknya 2015. Penambahan sekitar 23 ton bulan itu menjadi yang terbesar dalam hampir tiga tahun, menurut data State Administration of Foreign Exchange, dan menegaskan arah kebijakan Beijing yang makin menjauh dari aset berbasis dolar.
Langkah bank sentral itu bukan gerakan tunggal. Sepanjang delapan bulan pertama 2026, China mengimpor lebih dari 1.000 ton emas dengan nilai mencapai 158,8 miliar dolar AS — melampaui total impor sepanjang 2025 yang hanya 886 ton senilai 96,5 miliar dolar AS. Data bea cukai tersebut menunjukkan permintaan ritel dan institusi di Negeri Tirai Bambu sedang berada di level yang belum pernah tercatat sebelumnya.
Dorongan utama pembelian ini bersifat politik-ekonomi. Analis Julius Baer Group, Carsten Menke, menilai motif PBoC adalah keinginan mengurangi ketergantungan pada surat utang AS sebagai aset cadangan, terutama setelah pembekuan aset bank sentral Rusia oleh negara-negara Barat pasca-invasi Ukraina 2022. Emas yang tersimpan di dalam negeri dinilai kebal dari tekanan geopolitik semacam itu. Konsekuensinya, kepemilikan Treasury AS oleh China menyusut ke level terendah dalam 18 tahun, yakni 618 miliar dolar AS per Juli.
Di sisi rumah tangga, emas menjadi pelarian dari keterbatasan instrumen investasi. Pasar properti yang selama bertahun-tahun menjadi penyimpan kekayaan utama masih terpuruk, sementara indeks CSI 300 turun sekitar 8 persen sepanjang tahun ini — kontras dengan S&P 500 yang naik 13 persen. Imbal hasil deposito dan obligasi juga menipis seiring lemahnya permintaan kredit. "Biaya peluang memegang emas jauh lebih rendah di China dibandingkan banyak pasar Barat," ujar Ole Hansen, kepala strategi komoditas Saxo Bank.
Kondisi itu menjelaskan mengapa harga emas domestik di China diperdagangkan dengan premi tinggi, sinyal permintaan musiman musim dingin yang kuat menurut Aakash Doshi, kepala strategi emas State Street Investment Management. Meski harga global sempat turun lebih dari 8 persen pada September ke sekitar 4.176 dolar AS per ons — setelah mencetak rekor di atas 5.500 dolar AS pada Januari — Doshi memperkirakan harga akan kembali menanjak ke rentang 4.750–5.500 dolar AS per ons troy pada akhir kuartal pertama 2027.
"Pembelian China telah menjadi sumber dukungan struktural yang penting bagi harga emas," kata Ewa Manthey, strategist komoditas ING Bank, seraya menambahkan bahwa bank sentral membeli untuk jangka panjang dan jauh lebih tidak sensitif terhadap harga dibanding investor ritel.
Yang membuat fenomena ini penting bagi pasar global adalah perannya sebagai penopang harga. Emas biasanya melemah ketika suku bunga naik, karena aset ini tidak menghasilkan imbal hasil. Namun ekspektasi kenaikan suku bunga Federal Reserve pada 2026 dan lonjakan imbal hasil obligasi AS belum mampu menekan harga emas kembali ke level musim panas. Permintaan China dinilai menjadi bantalan yang menahan penurunan lebih dalam.
Bagi Indonesia, dinamika ini punya implikasi berlapis. Sebagai negara produsen emas melalui tambang seperti Grasberg dan beberapa smelter dalam negeri, penguatan harga jangka panjang dapat menguntungkan penerimaan ekspor dan neraca dagang. Namun bagi rumah tangga dan investor domestik, harga emas global yang bertahan tinggi berarti biaya lindung nilai inflasi makin mahal, sementara daya tarik deposito dan obligasi rupiah bergantung pada arah suku bunga Bank Indonesia. Diversifikasi cadangan devisa oleh bank sentral besar juga dapat memengaruhi likuiditas dolar di pasar emerging market, termasuk tekanan pada nilai tukar.
Ke depan, skenario pembalikan bergantung pada beberapa faktor. Hansen menyebut keyakinan yang pulih pada pasar properti dan ekuitas China, pelemahan yuan yang membuat emas lebih mahal di dalam negeri, atau suku bunga deposito yang kembali menarik bisa mengikis permintaan. Perubahan besar baru akan terjadi bila bank sentral global berhenti mendiversifikasi cadangan dan ketegangan geopolitik mereda — dua kondisi yang menurutnya belum terlihat dalam waktu dekat. Pertanyaannya, seberapa lama China akan terus menyerap pasokan emas dunia, dan apakah negara lain akan mengikuti langkah serupa?