AS Perketat Celah Pajak ETF: Strategi Orang Kaya di Bawah Pengawasan IRS
Baca dalam 60 detik
- Departemen Keuangan AS dan IRS menerbitkan panduan baru yang membatasi praktik deferral pajak capital gain melalui ETF.
- Praktik Section 351 yang memungkinkan investor kaya menunda pajak dengan menyumbang saham ke ETF baru dinilai sebagai penghindaran pajak agresif.
- Langkah ini dapat memengaruhi industri ETF global dan berpotensi menjadi preseden bagi kebijakan pajak di Indonesia.
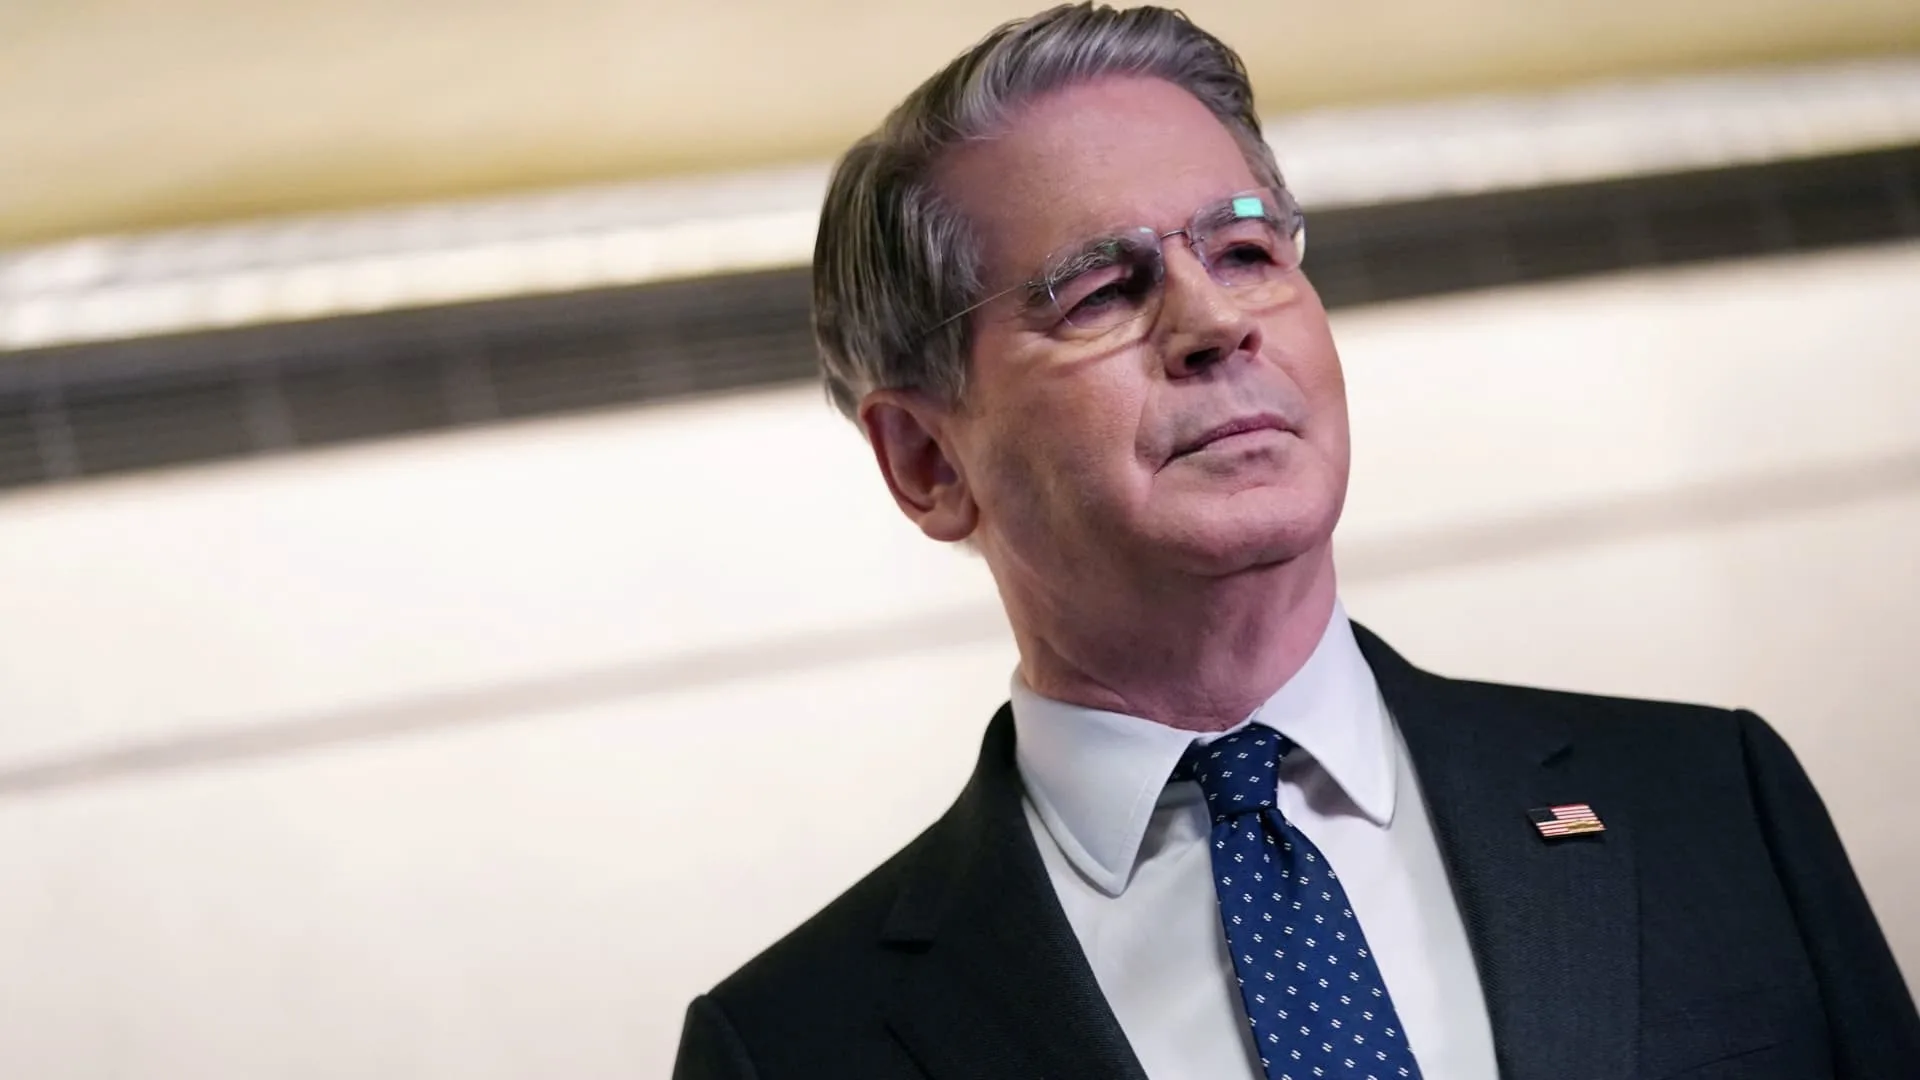
Pemerintah Amerika Serikat melalui Departemen Keuangan dan Internal Revenue Service (IRS) resmi memperketat pengawasan terhadap strategi penghindaran pajak yang selama ini dimanfaatkan investor kaya. Dalam pengumuman yang dirilis pekan ini, otoritas pajak menyoroti praktik penggunaan exchange-traded fund (ETF) sebagai kendaraan untuk menunda pembayaran capital gain tax. Menteri Keuangan Scott Bessent menegaskan bahwa pihaknya serius menindak transaksi yang dirancang untuk menghindari kewajiban pajak.
Inti persoalan terletak pada Pasal 351 Kitab Undang-Undang Pajak AS yang memperbolehkan investor mengalihkan properti ke sebuah korporasi dengan imbalan saham tanpa mengakui keuntungan modal, dengan syarat tertentu. Celah ini kemudian dimanfaatkan dengan membentuk ETF baru yang diisi portofolio saham yang telah mengalami apresiasi tinggi. Tujuannya jelas: menunda pembayaran pajak atas keuntungan yang belum direalisasi. Namun, menurut otoritas pajak, praktik tersebut telah melampaui batas kewajaran karena ETF hanya dijadikan perantara untuk mengubah komposisi portofolio secara signifikan tanpa konsekuensi pajak.
Dalam revenue ruling yang menyertai pengumuman tersebut, IRS memberikan interpretasi resmi bahwa transaksi yang menjadikan ETF sekadar saluran untuk mentransfer sekuritas dengan tujuan menghindari pajak tidak diakui secara hukum. "Pesan kami tentang konversi ini jelas: mereka tidak berhasil berdasarkan hukum yang berlaku," ujar Bessent dalam unggahan di platform X. Pernyataan ini memperkuat peringatan serupa yang ia sampaikan pada Juli lalu, ketika ia menegaskan bahwa aturan pajak seharusnya mendorong investasi, bukan rekayasa keuangan yang abusif.
"Ini sebenarnya tentang mendapatkan diversifikasi tanpa membayar pajak," kata Brian Gray, mitra pajak di Gursey Schneider, seperti dikutip CNBC.
Panduan baru ini tidak serta-merta melarang semua transaksi Section 351. IRS menegaskan bahwa transaksi yang digunakan untuk menyemai ETF baru dengan aset yang sesuai dengan tesis investasi ETF tersebut dan dimaksudkan untuk dipertahankan tetap dianggap sah. Namun, otoritas memberikan penekanan pada unsur waktu: jika sekuritas yang disumbangkan segera ditarik atau portofolio akhir berbeda secara material dari kontribusi awal, maka transaksi tersebut patut dicurigai. Sayangnya, IRS belum merinci berapa lama tenggat "segera" tersebut, sehingga para praktisi pajak memperkirakan akan ada banyak analisis berbasis fakta dan keadaan di bulan-bulan mendatang.
Langkah ini juga menyasar strategi lain yang dianggap agresif, seperti transfer ke kemitraan yang terkait dengan konversi Section 351 dan ETF yang menggunakan strategi "box spread" melalui opsi untuk menunda capital gain. Ed Zollars, mitra pajak di Thomas, Zollars & Lynch, dalam blognya menulis bahwa praktisi pajak harus memahami strategi-strategi yang disorot untuk mengantisipasi eksposur audit yang muncul. Sementara itu, Kongres AS berpotensi turun tangan dengan mempersempit cara ETF memperoleh manfaat dari distribusi sekuritas yang mengalami apresiasi, menurut Jeffrey Colon, profesor hukum pajak di Fordham Law.
Bagi investor yang tetap ingin mengelola pajak capital gain, alternatif seperti exchange fund atau charitable remainder trust masih tersedia. Exchange fund memungkinkan investor dengan posisi saham terkonsentrasi untuk mengumpulkan saham ke dalam portofolio terdiversifikasi sambil menunda pajak, meskipun ada periode holding tujuh tahun sebelum unit dapat ditebus. Opsi ini mungkin kurang populer di kalangan investor yang menginginkan likuiditas lebih cepat.
Dampak dari kebijakan ini tidak hanya terbatas pada yurisdiksi AS. Industri ETF global, termasuk di Indonesia, patut mencermati perkembangan ini. Meskipun pasar ETF Indonesia masih relatif kecil dibandingkan AS, prinsip-prinsip yang digarisbawahi IRS—terutama soal transaksi yang semata-mata bertujuan menghindari pajak—dapat menjadi rujukan bagi otoritas pajak dalam negeri. Direktorat Jenderal Pajak (DJP) Indonesia selama ini juga memiliki ketentuan anti-penghindaran pajak, namun belum ada aturan spesifik yang menyasar ETF. Jika tren global mengarah pada pengetatan, bukan tidak mungkin Indonesia akan mengadopsi pendekatan serupa untuk melindungi basis pajak.
Ke depan, pelaku pasar menantikan arahan lebih lanjut dari IRS dan Treasury, terutama mengenai definisi "segera" yang masih kabur. Sementara itu, para penasihat pajak dan investasi perlu meninjau kembali strategi klien mereka yang menggunakan ETF sebagai instrumen deferral. Pertanyaan besarnya: apakah langkah AS ini akan memicu gelombang regulasi serupa di negara lain, atau justru menjadi standar baru yang diadopsi secara global? Yang jelas, era memanfaatkan celah pajak ETF dengan leluasa tampaknya mulai menemui titik akhir.