Warsh Ubah Arah The Fed, Suku Bunga Naik dan Neraca US$6,7 Triliun Jadi Medan Tarik
Baca dalam 60 detik
- Kevin Warsh mempercepat reformasi komunikasi The Fed, menanggalkan forward guidance, dan menempatkan kondisi keuangan luas sebagai acuan utama kebijakan.
- Pasar memperkirakan peluang kenaikan suku bunga lanjutan pada Oktober mencapai 70%, sementara inflasi PCE masih 3,7% dan telah melampaui target 2% selama lebih dari lima setengah tahun.
- Rencana pemangkasan neraca The Fed senilai US$6,7 triliun tertunda karena komite menunggu hasil lima gugus tugas yang baru melapor awal tahun depan.
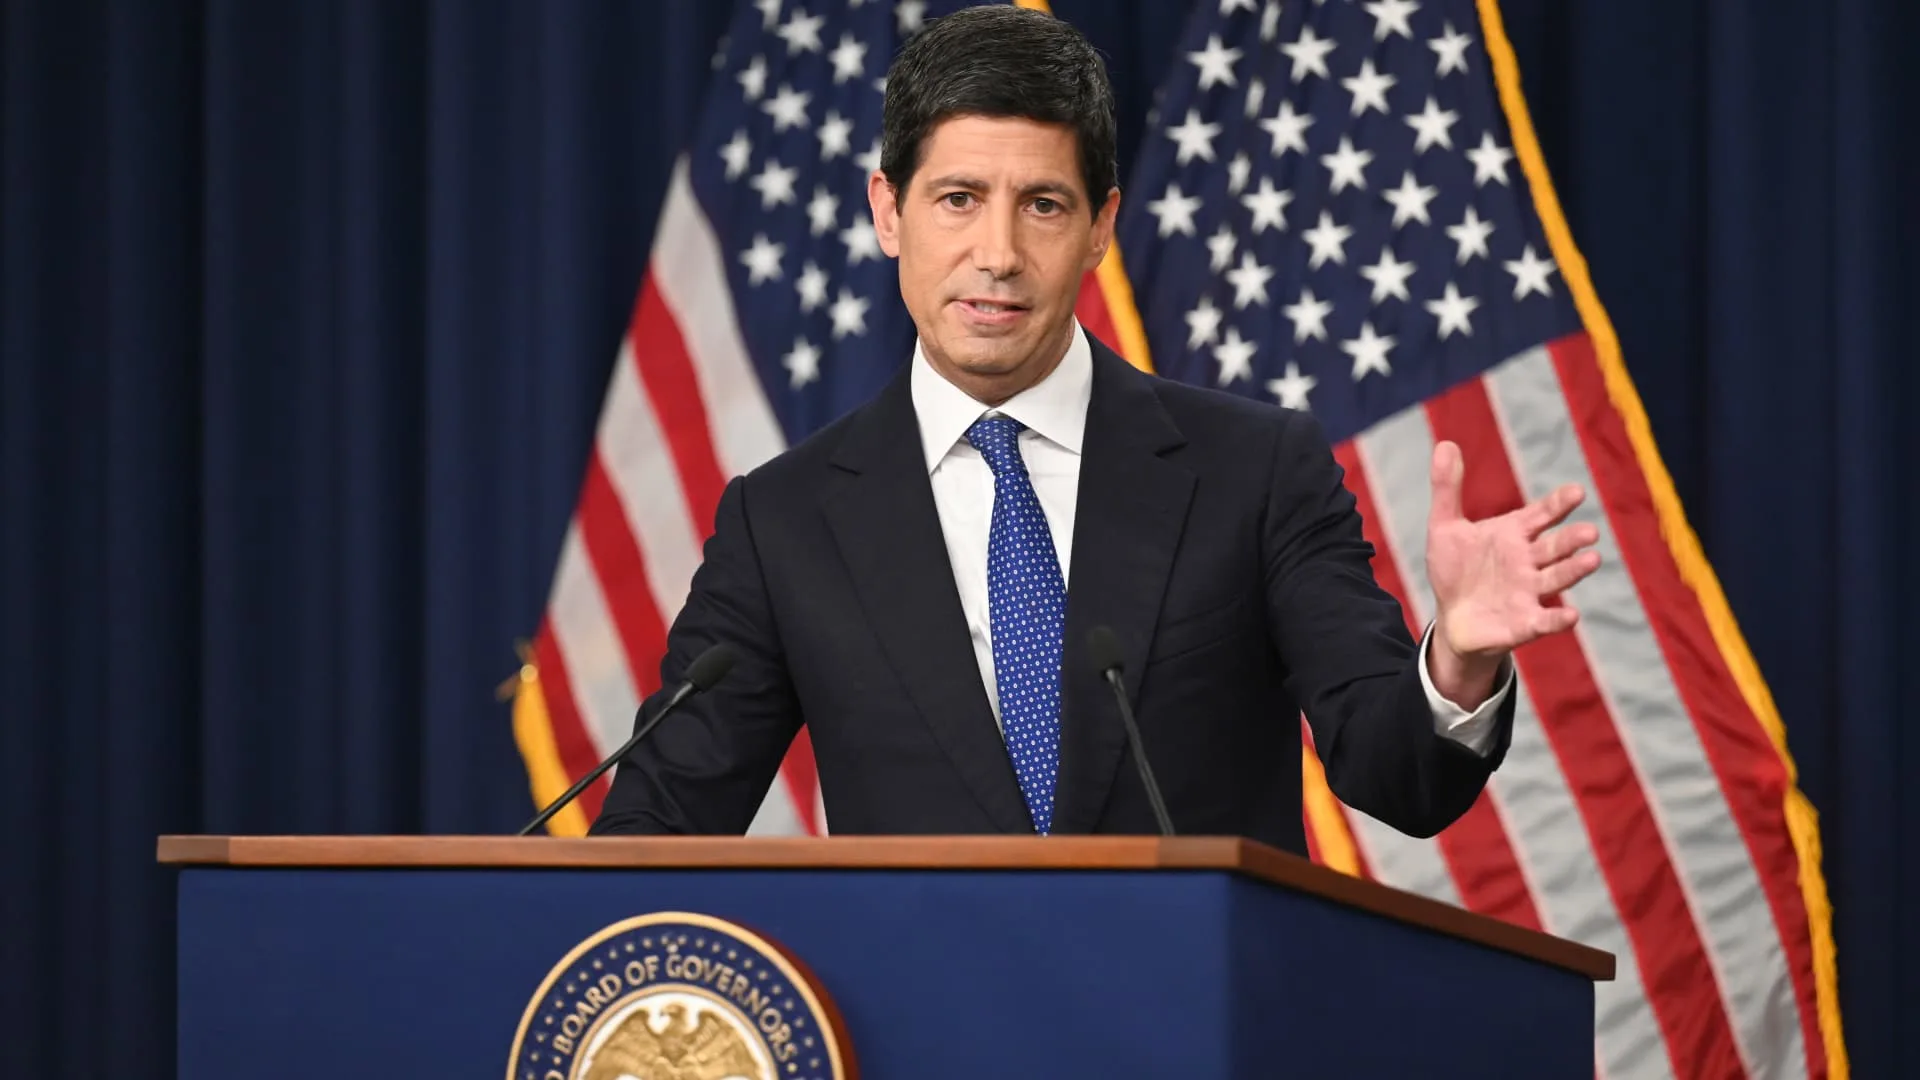
Ketua Federal Reserve Kevin Warsh menandai 127 hari kepemimpinannya dengan perubahan haluan kebijakan yang mulai terasa di pasar global. Setelah menaikkan suku bunga acuan sebesar 25 basis poin secara bulat pekan lalu—kenaikan pertama sejak 2023—Warsh membangun kerangka baru yang lebih mengandalkan indikator pasar ketimbang panduan resmi bank sentral.
Langkah itu menjawab keraguan sebagian pengamat soal independensi Warsh dari tekanan politik Gedung Putih. Namun, di saat yang sama, ia menghadapi tembok bernama komite dan kondisi ekonomi yang tidak memungkinkan reformasi besar berjalan secepat yang ia inginkan.
Perubahan paling mencolok terlihat pada cara The Fed berkomunikasi. Konferensi pers pascalepatan dipersingkat, penataan tempat duduk wartawan diubah berdasarkan abjad nama media, dan yang lebih substantif: Warsh meninggalkan praktik forward guidance yang lama menjadi ciri bank sentral modern. Ia juga menolak memberikan proyeksi suku bunga dalam Summary of Economic Projections atau dot plot.
Dalam pidato di Jackson Hole dan konferensi pers 16 September, Warsh berulang kali menyebut "kondisi keuangan" sebagai rujukan utama. Ia merinci sejumlah variabel: level dan perubahan harga aset lintas sektor, harga serta volume perdagangan surat utang AS, nilai tukar dolar, biaya dan ketersediaan kredit, hingga harga komoditas. Menurutnya, indikator-indikator itu semestinya membentuk prospek jangka pendek The Fed terhadap aktivitas ekonomi dan inflasi.
"Yang janggal adalah Warsh membingkai keputusan sebagai 'menghapus dosis akomodasi', lalu menjauh dari konsep yang mendefinisikan akomodasi itu sendiri," tulis ekonom Claudia Sahm, mengomentari pendekatan baru tersebut. "Sekarang The Fed sudah menaikkan, bagaimana ia menilai kapan harus naik lagi, dan kapan berhenti?"
Pasar tampaknya sepakat dengan arah kebijakan itu. Imbal hasil Treasury dua tahun diperdagangkan hampir satu poin persentase di atas suku bunga dana federal efektif—spread terlebar sejak 2023. Peluang kenaikan lanjutan pada Oktober diperkirakan mencapai 70%, dengan dua kenaikan lagi diperhitungkan hingga Maret tahun depan. Inflasi berdasarkan indeks PCE, ukuran favorit The Fed, tercatat 3,7% pada Juli dan telah melampaui target 2% selama lebih dari lima setengah tahun.
Fokus Warsh pada indikator pasar yang terkadang rumit mengingatkan pada gaya Alan Greenspan, yang dikenal gemar mengulik mulai dari rencana belanja modal perusahaan hingga harga besi tua. Namun, pendekatan ini juga menuai kritik karena dianggap sirkular: ekspektasi pasar terhadap The Fed menjadi bagian dari kondisi keuangan itu sendiri, sehingga umpan baliknya bisa sekadar pasar memberi tahu bank sentral apa yang diharapkannya.
Yang lebih lambat berjalan adalah agenda reformasi struktural, terutama pengecilan neraca. Sejak 2011, Warsh telah menyuarakan perlunya membalik pertumbuhan neraca—bahkan ia meninggalkan jabatan di dewan gubernur saat itu karena tidak nyaman dengan ekspansi neraca. Kini, meski memegang kendali agenda, ia belum bisa mengeksekusi rencana tersebut. Risalah rapat Juli menunjukkan anggota FOMC lain enggan bergerak cepat, memilih menunggu laporan lima gugus tugas yang baru akan rampung awal tahun depan.
Kondisi ekonomi memperumit situasi. Dengan inflasi di atas target dan harga minyak melonjak, komite perlu segera menangani harga, bukan bereksperimen soal dampak pengecilan neraca. Sementara itu, imbal hasil Treasury 10 tahun di atas 5% membuat momen ini tidak tepat untuk meminta pasar menyerap tambahan pasokan surat utang dan kredit perumahan.
Bagi Indonesia, arah kebijakan The Fed ini menjadi sinyal penting. Kenaikan suku bunga AS berpotensi memperkuat dolar dan menekan nilai tukar rupiah, yang pada gilirannya mempersempit ruang Bank Indonesia untuk melonggarkan kebijakan moneter. Imbal hasil Treasury 10 tahun di atas 5% juga dapat memicu arus modal keluar dari pasar negara berkembang, termasuk obligasi dan saham Indonesia. Di sisi lain, harga komoditas yang melonjak—terutama energi—bisa menjadi berkah bagi eksportir batu bara dan CPO, meski sekaligus menaikkan biaya impor bahan bakar dan memperlebar defisit neraca dagang migas.
Pertanyaannya kini: jika Warsh benar-benar mengukur kebijakan dari kondisi keuangan, seberapa jauh pasar harus "berteriak" sebelum ia menghentikan kenaikan? Dan jika inflasi tetap tinggi sementara neraca tetap gemuk, apakah reformasi yang ia janjikan akan tergerus oleh realitas ekonomi yang lebih mendesak?