Data Membantah: Bitcoin Tetap Acuh pada Lonjakan Imbal Hasil Obligasi
Baca dalam 60 detik
- Korelasi 90 hari antara return harian Bitcoin dan pergerakan yield US Treasury hanya -0,18, nyaris nol.
- Kenaikan yield global lebih dipicu data ekonomi AS yang kuat ketimbang kekhawatiran fiskal, tetapi negara berutang tinggi justru terimbas lebih dalam.
- Bagi investor Indonesia, sifat non-korelatif Bitcoin menawarkan peluang diversifikasi portofolio, namun volatilitas jangka pendek tetap perlu diwaspadai.
Bitcoin kembali membuktikan bahwa dirinya bukan aset yang bergerak mengikuti irama pasar obligasi global. Di tengah lonjakan imbal hasil (yield) obligasi pemerintah dunia, data historis menunjukkan mata uang kripto ini nyaris tidak memiliki hubungan statistik dengan pergerakan yield, terutama dalam jangka panjang.
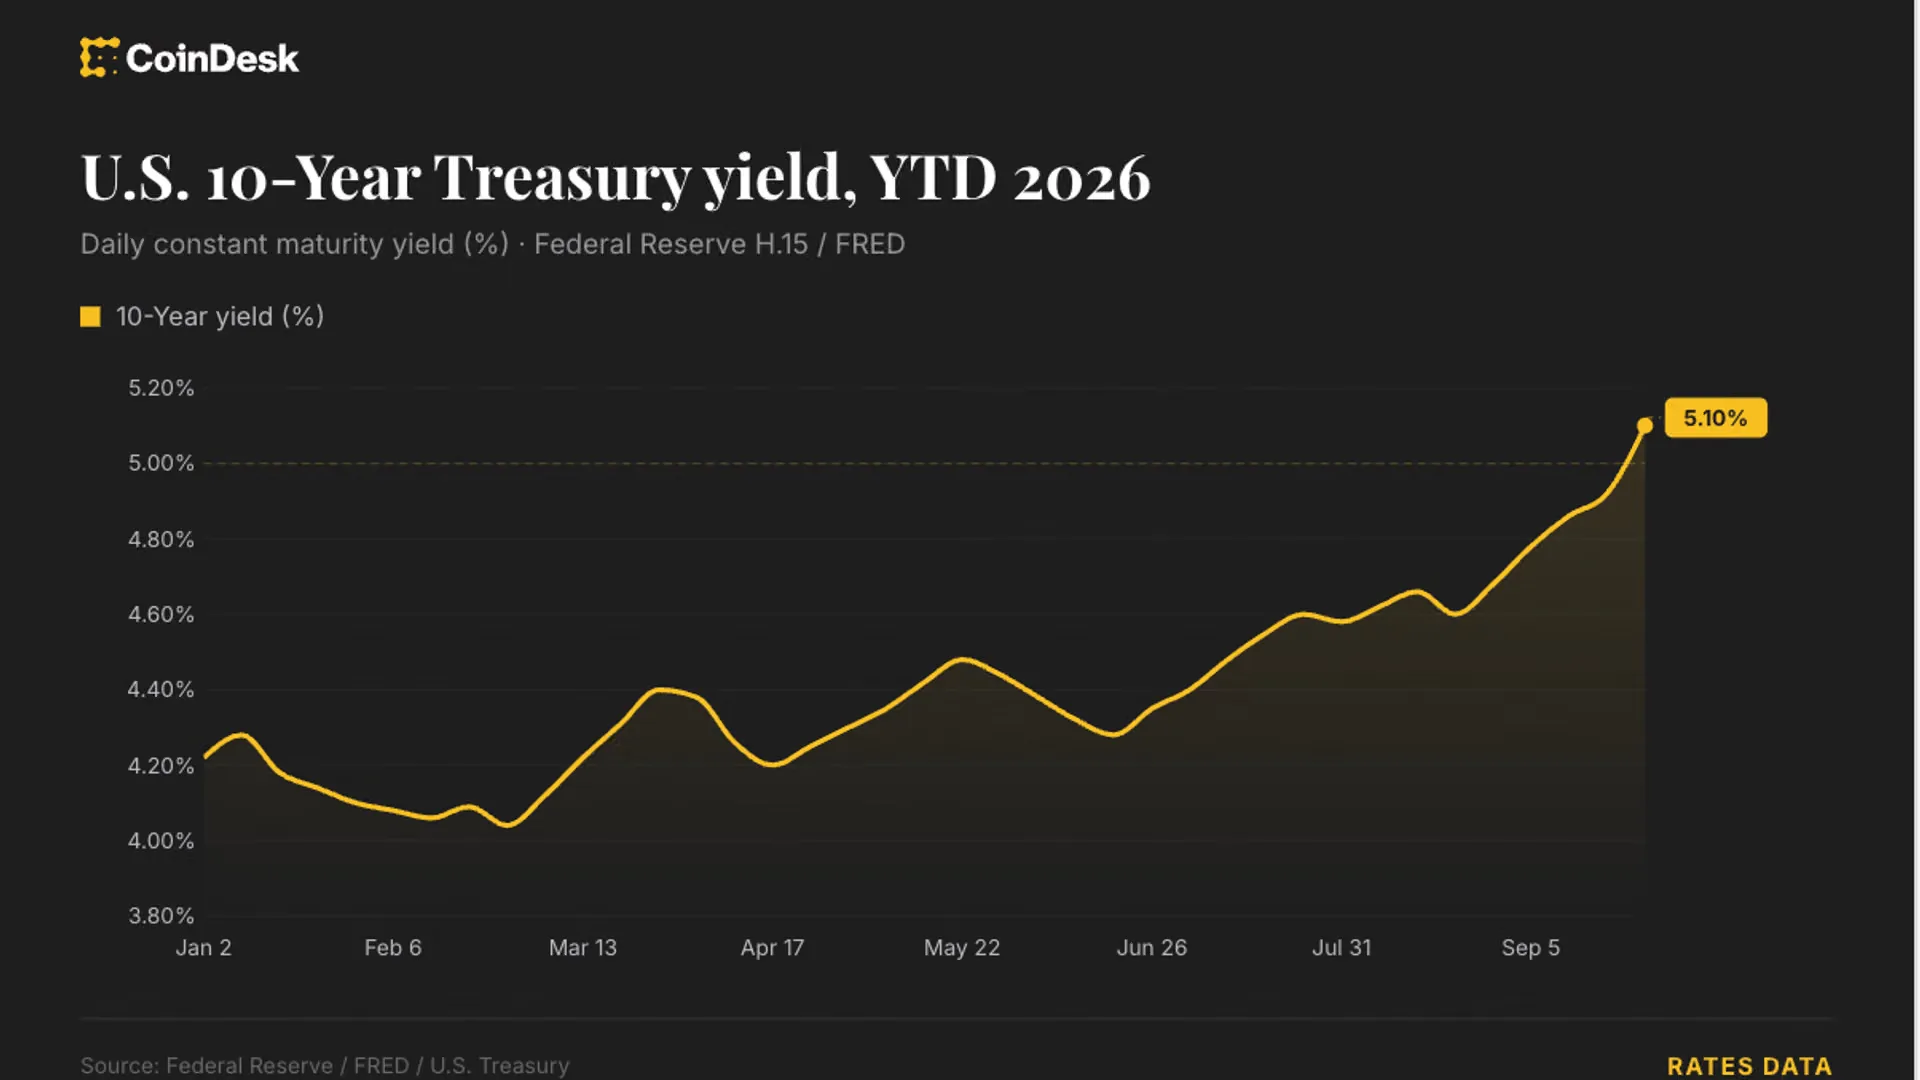
Pada Rabu (24/9), yield US Treasury tenor 10 tahun melonjak 15 basis poin ke level tertinggi sejak 2007, menembus 5,13%, dan menyeret yield negara lain naik. Narasi umum pun kembali muncul: yield tinggi meningkatkan biaya peluang memegang aset tanpa imbal hasil seperti Bitcoin dan emas, sehingga berpotensi mengalihkan dana ke obligasi. Namun, logika itu tidak didukung oleh data korelasi.
Analisis CoinDesk menunjukkan korelasi 90 hari antara return harian Bitcoin dan perubahan yield US Treasury 10 tahun hanya sekitar -0,18. Angka itu sangat dekat dengan nol, yang berarti hampir tidak ada hubungan sama sekali. Jendela waktu yang lebih panjang pun konsisten: korelasi 180 hari berada di -0,06, sedangkan korelasi satu tahun hanya -0,03. Bitcoin juga tidak menunjukkan korelasi signifikan terhadap yield negara-negara lain.
Lacie Zhang, kepala riset di Bitget Wallet, menilai sifat non-korelatif ini sebagai keunggulan portofolio yang nyata. "Korelasi Bitcoin yang mendekati nol dengan yield US Treasury menunjukkan BTC tidak diperdagangkan semata sebagai aset duration atau suku bunga," ujarnya kepada CoinDesk. Menurutnya, data terbaru bahkan memperlihatkan korelasi 90 hari yang sempat bergerak lebih dekat ke nol, memperkuat tesis diversifikasi.
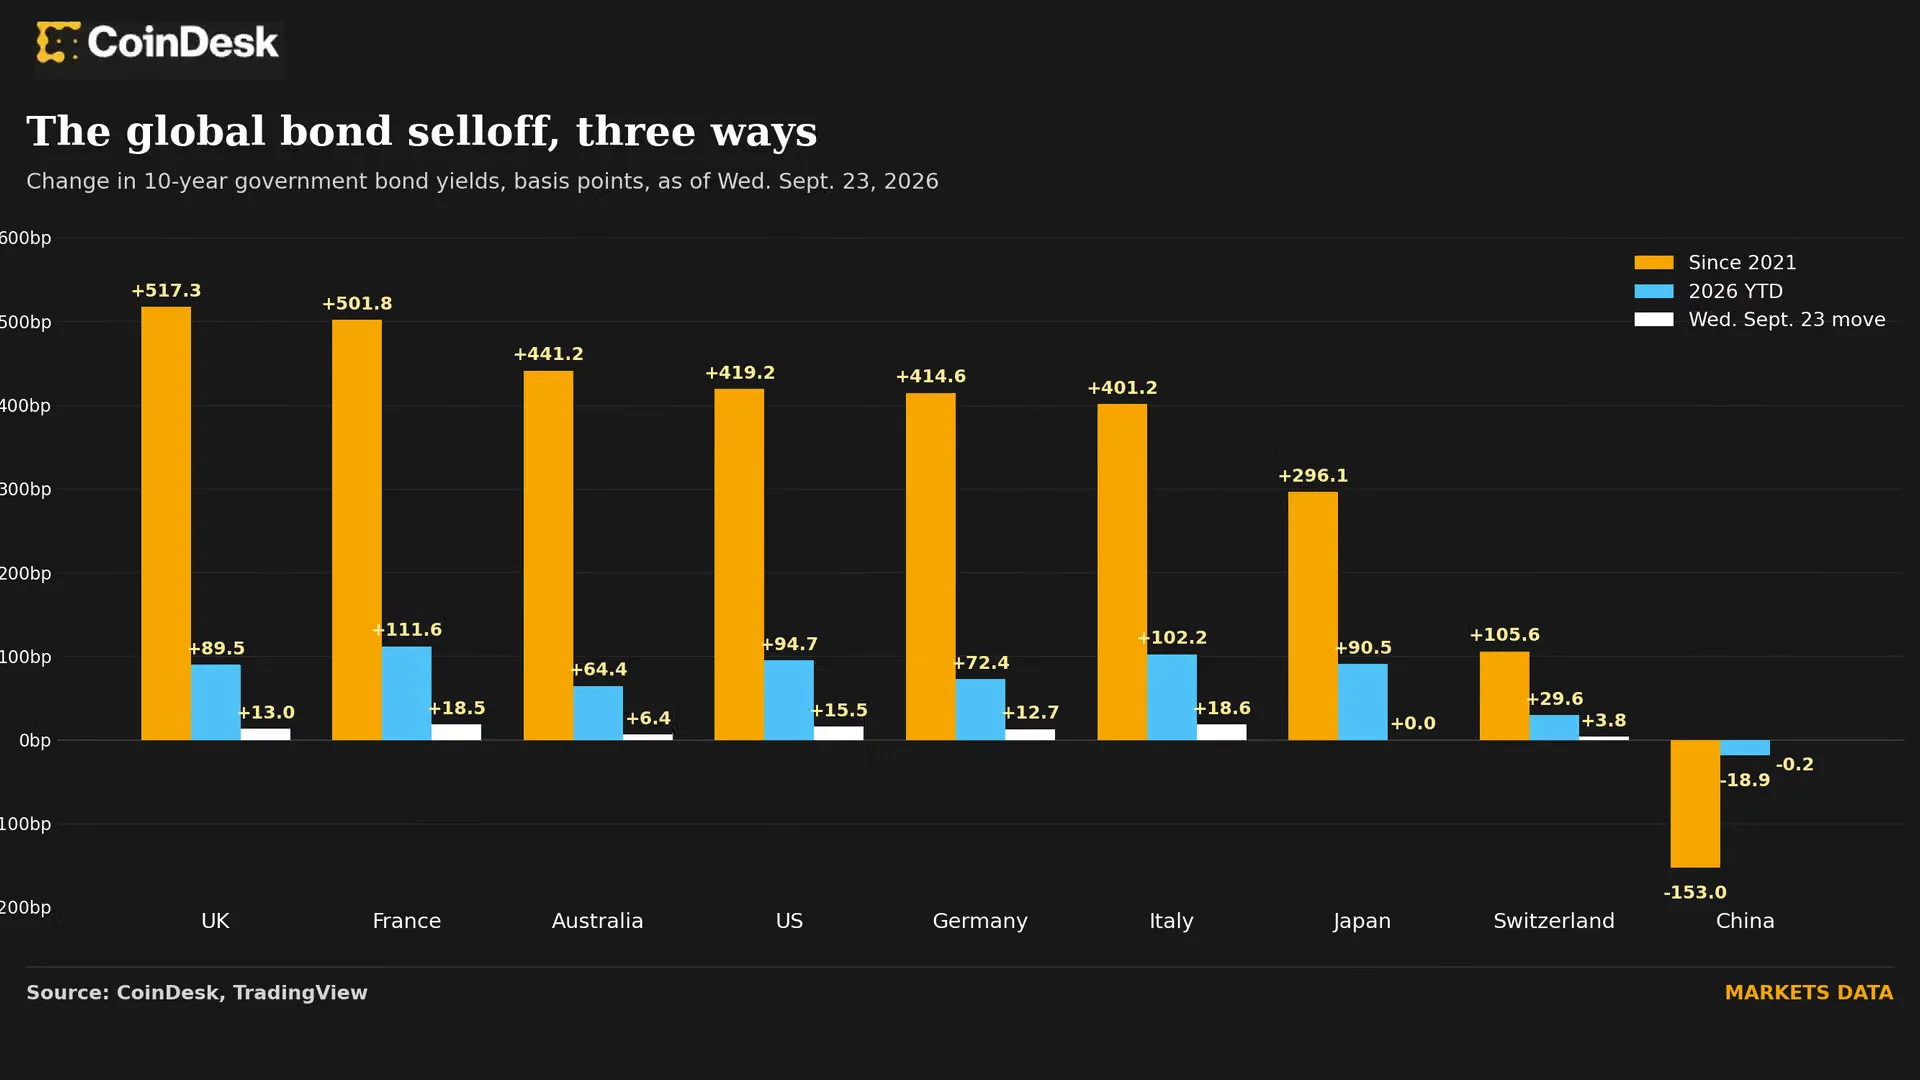
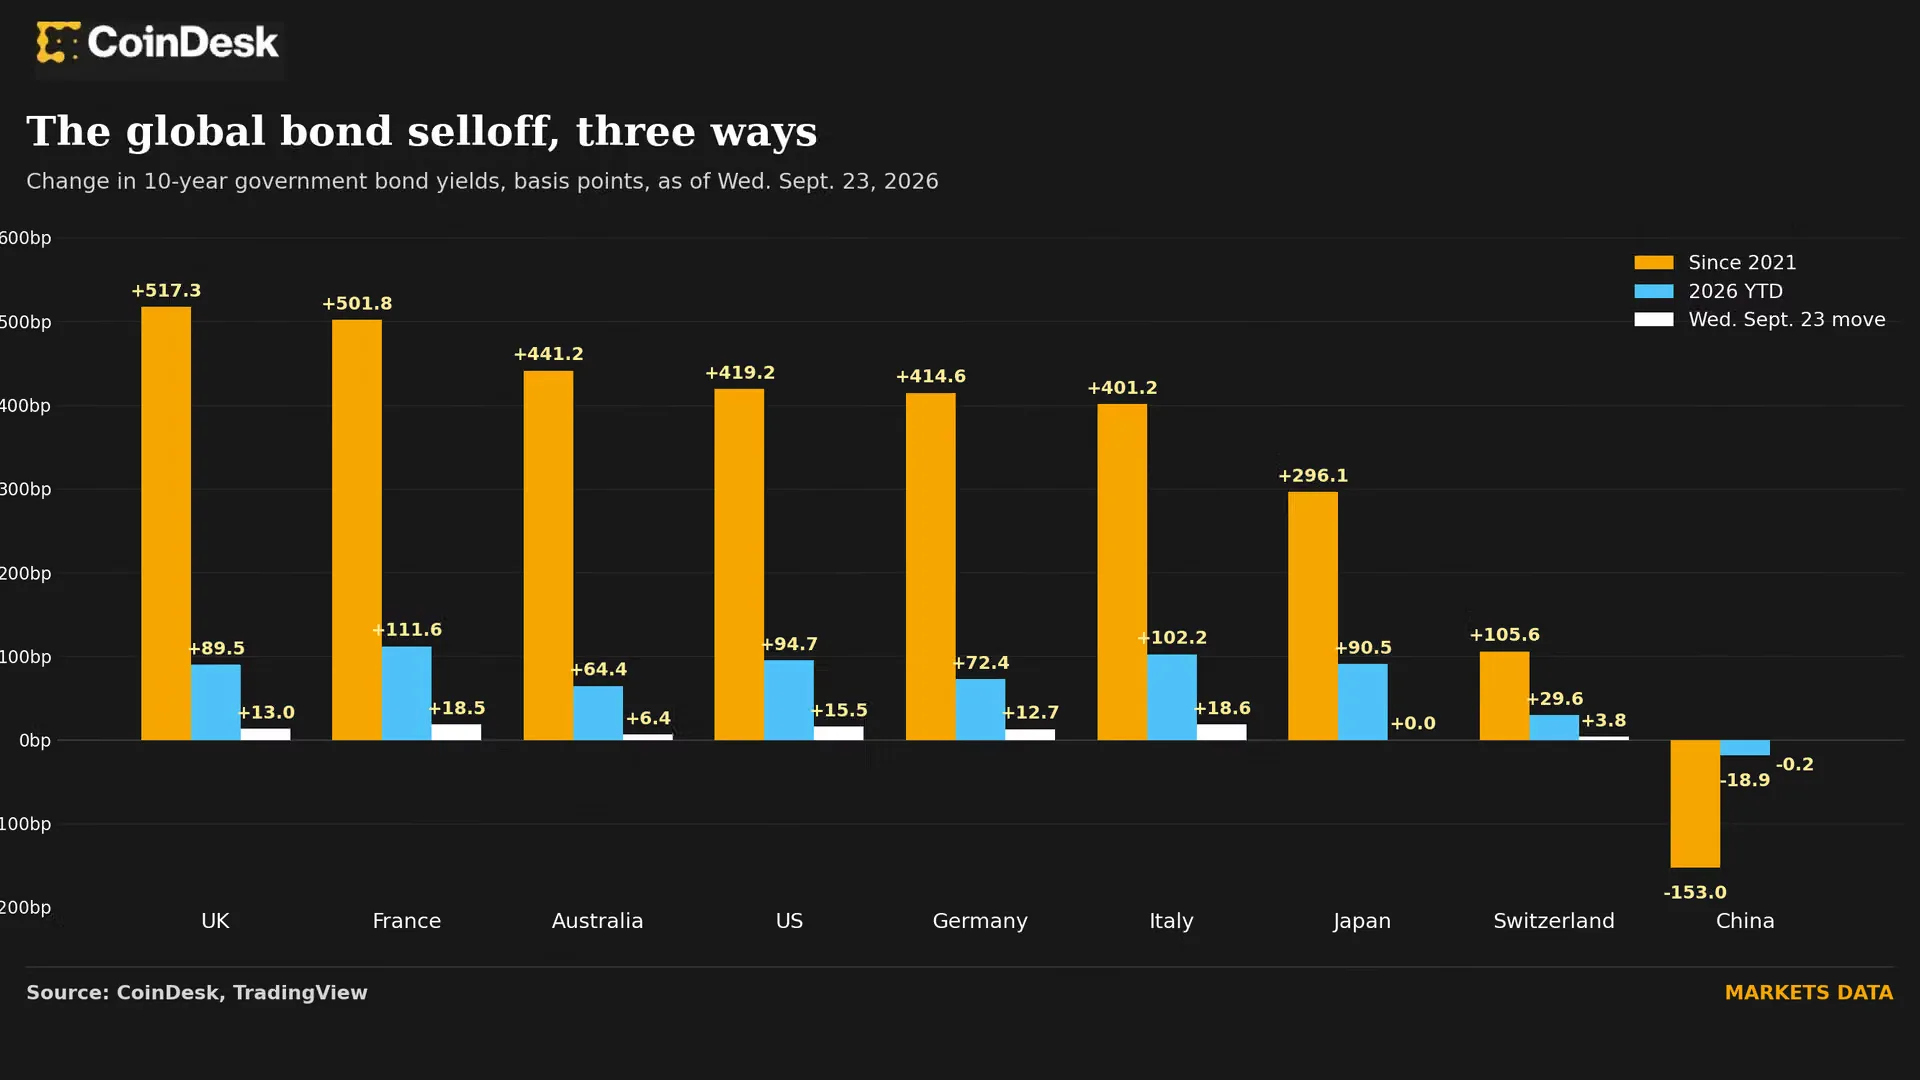
Kinerja jangka panjang Bitcoin memperkuat argumen tersebut. Sejak 2021, harganya telah melesat 191% dan mencapai puncak $126.000 pada Oktober tahun lalu. Pencapaian itu terjadi justru ketika yield 10 tahun di Inggris dan Prancis melonjak lebih dari 500 basis poin, sementara AS, Australia, Jerman, dan Italia naik di atas 400 basis poin. Yield Jepang dan Swiss masing-masing naik 296 dan 105 basis poin, sedangkan China justru turun akibat deflasi.
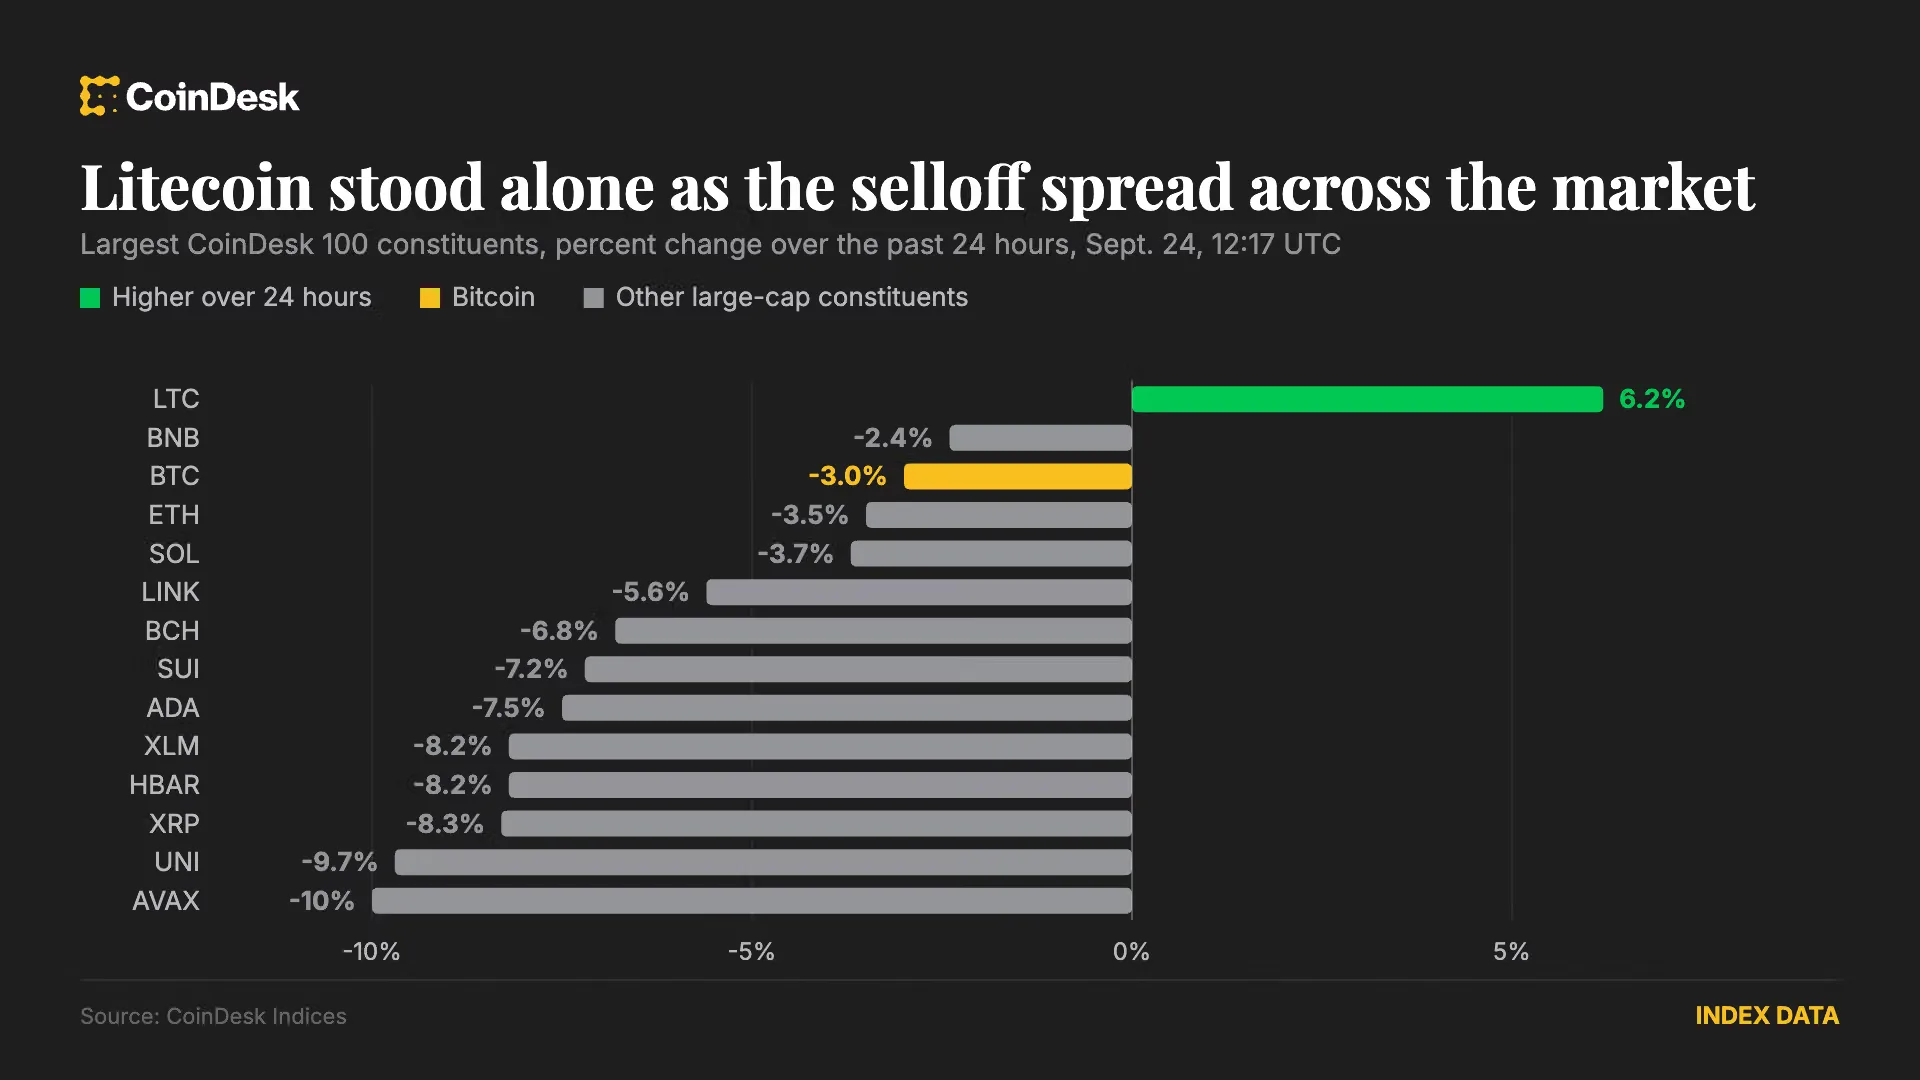
Meski demikian, ketiadaan korelasi tidak serta-merta melindungi Bitcoin dari tekanan jangka pendek. Lonjakan volatilitas di pasar obligasi, terutama US Treasury yang menjadi tulang punggung sistem keuangan global, dapat memperketat kondisi likuiditas, menaikkan biaya kredit, dan memicu penghindaran risiko secara luas. MOVE Index yang melacak ekspektasi gejolak Treasury melonjak 21% ke 95 poin pada Rabu, tertinggi sejak awal April. Hal ini menjelaskan koreksi Bitcoin dari $87.200 ke $83.500 pada hari yang sama, meski pasar mungkin hanya mencari alasan untuk ambil untung setelah reli tajam sebelumnya.
Kenaikan yield Rabu lalu dipicu oleh data ekonomi AS, bukan kekhawatiran fiskal. Indeks PMI Komposit flash AS dari S&P Global naik ke 58,4 pada September, tertinggi sejak Juli 2021, dari 56,0 pada Agustus. Aktivitas bisnis tumbuh tercepat dalam lebih dari lima tahun, disertai tekanan inflasi yang menumpuk. Data ini memperkuat ekspektasi bahwa The Fed perlu melanjutkan kenaikan suku bunga setelah kenaikan 25 basis poin pada September. Yield 10 tahun dan 2 tahun sama-sama melonjak.
Namun, yang menarik, yield Prancis justru naik lebih tinggi dari AS pada hari itu, meski pemicunya data AS. Yield Inggris juga naik hampir setara. Menurut Robin Brooks, Senior Fellow di Brookings Institution dan mantan kepala ekonom IIF, hal serupa terjadi pada Italia dan Yunani. "Yang terjadi hari ini adalah data kuat untuk AS, lalu tempat-tempat yang rentan secara fiskal ikut terbakar," tulis Brooks dalam Substack-nya.
Fenomena ini bukan hal baru. Pasar telah lama menghukum negara-negara dengan utang fiskal tinggi. Jepang memimpin dengan rasio utang terhadap PDB di atas 200% pada akhir 2025, disusul AS 123,8%, Prancis 115%, Inggris 102%, dan China 100%. Sementara Swiss menjadi pengecualian dengan utang federal hanya 16% dari PDB, yang membuat franc Swiss (CHF) semakin dilirik sebagai mata uang safe haven pengganti yen Jepang.
Bagi investor Indonesia, dinamika ini menawarkan perspektif penting. Di tengah ketidakpastian global dan potensi kenaikan suku bunga The Fed, aset kripto seperti Bitcoin dapat menjadi alternatif diversifikasi karena korelasinya yang rendah terhadap obligasi. Namun, perlu dicatat bahwa pasar kripto domestik masih rentan terhadap sentimen global dan volatilitas jangka pendek. Regulasi yang tengah disiapkan otoritas Indonesia, termasuk peran OJK, akan menentukan sejauh mana investor ritel dapat memanfaatkan karakter non-korelatif ini tanpa terpapar risiko berlebihan.
Ke depan, pertanyaannya bukan lagi apakah Bitcoin peduli pada yield obligasi, melainkan seberapa lama pasar akan terus mengabaikan narasi lama yang sudah terbantahkan data. Jika volatilitas Treasury berlanjut, koreksi jangka pendek mungkin terjadi, tetapi dalam horizon panjang, Bitcoin tampaknya tetap berjalan di relnya sendiri.