Wall Street Dibayangi Yield Surat Utang 5,3%, Nasdaq Tetap Perkasa
Baca dalam 60 detik
- Kontrak berjangka indeks saham AS dibuka menguat pada Kamis pagi, dipicu harapan pelaku pasar menyambut bulan perdagangan baru.
- Imbal hasil obligasi pemerintah AS bertahan di level tertinggi sejak 2007, menekan sektor properti dan memicu kekhawatiran kenaikan suku bunga lanjutan.
- Laporan tenaga kerja September dan rilis laba emiten menjadi penentu arah pasar dalam beberapa hari ke depan.
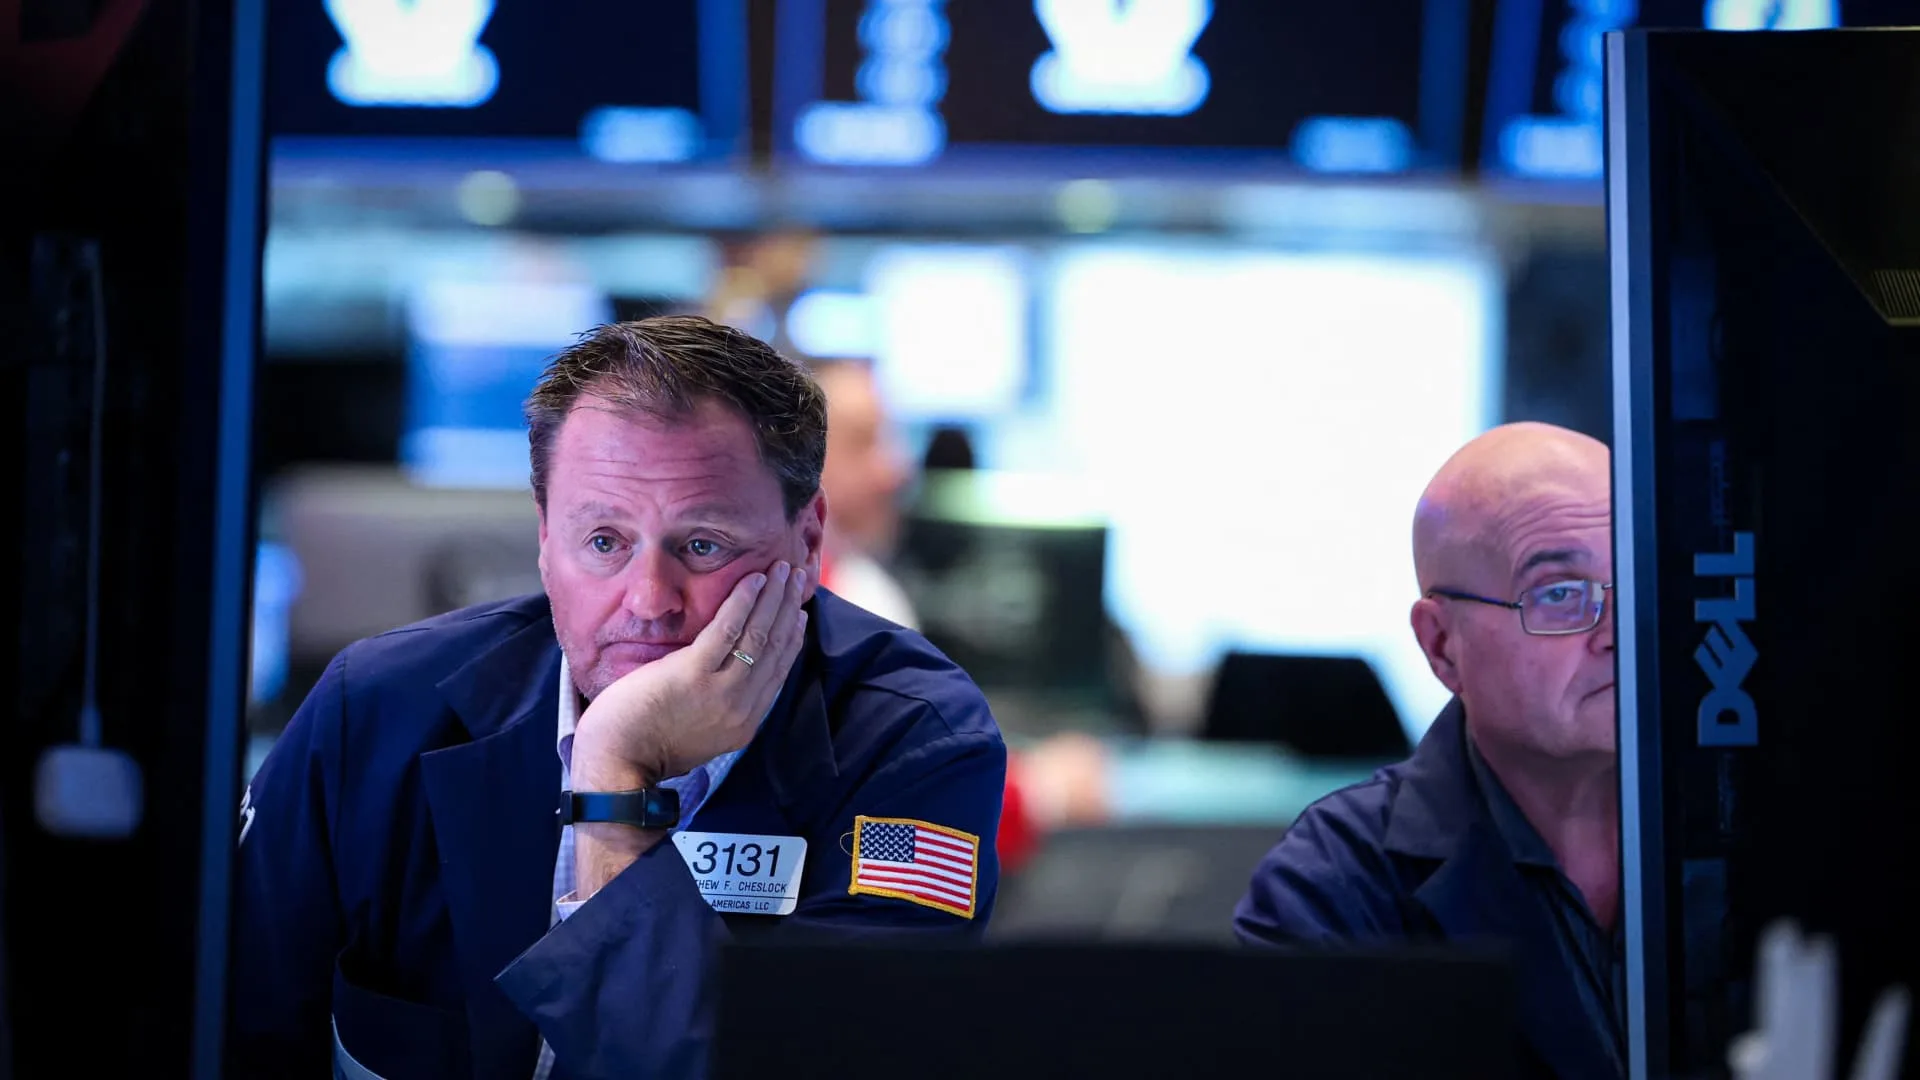
Kontrak berjangka saham Amerika Serikat bergerak naik pada Kamis (30/9/2026) waktu setempat, mengawali bulan perdagangan baru dengan nada optimistis. Kontrak Dow Jones Industrial Average berjangka menambah 170 poin atau 0,33 persen, sementara S&P 500 berjangka menguat sekitar 0,56 persen dan Nasdaq-100 berjangka melonjak lebih dari 1 persen. Pergerakan ini terjadi setelah indeks acuan utama ditutup beragam pada sesi sebelumnya, dengan S&P 500 melemah 0,3 persen dan Dow terpangkas lebih dari 440 poin atau 0,9 persen, sedangkan Nasdaq Composite justru menguat 0,2 persen.
Pasar menyelesaikan kuartal ketiga dengan catatan yang tidak merata. Sepanjang kuartal, S&P 500 dan Nasdaq masing-masing menguat sekitar 2 persen, tetapi Dow terpuruk 2,7 persen. September, bulan yang secara historis kurang bersahabat bagi ekuitas, menambah luka: S&P 500 turun 0,5 persen, Dow kehilangan 4,3 persen, sementara Nasdaq berhasil mencatat kenaikan 1,9 persen. Tekanan datang dari lonjakan harga minyak dan imbal hasil surat utang pemerintah yang memicu spekulasi kenaikan suku bunga tambahan.
Meski data inflasi PCE Agustus lebih dingin dari perkiraan, imbal hasil surat utang justru merangkak naik. Hal ini menimbulkan pertanyaan tentang efektivitas kebijakan moneter dalam meredam tekanan harga di tengah lonjakan biaya pinjaman. Kepala strategi alokasi aset global Wells Fargo Investment Institute, Tracie McMillion, menilai bahwa ketahanan laba korporasi masih menjadi penopang utama. "Pertanyaan kuncinya adalah apakah kekuatan laba itu bisa bertahan saat biaya pinjaman tetap tinggi," ujarnya.
Di pasar Eropa, indeks Stoxx 600 dibuka melemah 0,78 persen pada Kamis pagi. Bursa utama benua itu berguguran: FTSE 100 Inggris turun sekitar 1,37 persen, CAC 40 Prancis melemah 0,83 persen, DAX Jerman merosot 0,75 persen, dan FTSE MIB Italia terkoreksi 0,78 persen. Sektor teknologi menjadi satu-satunya pengecualian dengan kenaikan tipis 0,14 persen, sementara barang konsumsi rumah tangga memimpin penurunan dengan minus 1,7 persen.
Di Asia-Pasifik, pasar dibuka bervariasi. Nikkei 225 Jepang naik 0,86 persen, tetapi Topix turun 0,44 persen. Kospi Korea Selatan melemah 0,8 persen, sedangkan Kosdaq datar. Bursa China dan Hong Kong tutup karena libur nasional. Pergerakan ini mencerminkan sikap hati-hati investor menjelang rilis data klaim pengangguran awal pada Kamis dan laporan tenaga kerja September pada Jumat.
"Sebuah kiamat fiskal belum terjadi saat ini," tulis strategis TD Securities, Gennadiy Goldberg dan Molly Brooks, dalam catatan yang diterbitkan Rabu malam. Mereka mengakui kekhawatiran fiskal turut mendorong imbal hasil Treasury naik, namun menekankan bahwa rata-rata jatuh tempo utang AS berada di 5,9 tahun, sehingga kenaikan suku bunga pasar hanya berdampak bertahap terhadap biaya pinjaman pemerintah.
Di sektor korporasi, Micron Technology melaporkan laba kuartalan yang melampaui ekspektasi, dengan laba per saham disesuaikan 33,42 dolar AS dan pendapatan 54,23 miliar dolar AS. Perusahaan juga memberikan panduan kuat untuk kuartal fiskal pertama. Sementara itu, Alphabet Inc. mengumumkan model kecerdasan buatan terbaru, Gemini 4 Argon, yang diklaim unggul dalam pengkodean, keamanan siber, dan tugas profesional kompleks. Saham Alphabet naik lebih dari 1 persen pada perdagangan setelah jam bursa.
Harga minyak relatif stabil pada Kamis. Brent untuk pengiriman Desember turun tipis 0,12 persen menjadi 97,91 dolar AS per barel, sedangkan West Texas Intermediate (WTI) untuk November melemah 0,35 persen ke 90,91 dolar AS per barel. Pasar minyak mendapat angin segar setelah Arab Saudi kembali mengoperasikan pipa Timur-Barat dan melanjutkan pengiriman dari pelabuhan Yanbu di Laut Merah, meskipun ketegangan geopolitik di Timur Tengah masih membayangi.
Bagi investor Indonesia, dinamika ini patut dicermati. Kenaikan imbal hasil surat utang AS yang berlanjut berpotensi memperlebar spread dengan obligasi negara (SUN) dan menekan nilai tukar rupiah. Di sisi lain, penguatan sektor teknologi global bisa menjadi katalis bagi saham-saham teknologi dalam negeri, terutama yang terkait dengan pusat data dan kecerdasan buatan. Pelaku pasar domestik juga akan menanti rilis data cadangan devisa dan inflasi dalam negeri untuk mengukur ruang gerak Bank Indonesia.
Ke depan, perhatian tertuju pada laporan tenaga kerja September yang akan dirilis Jumat. Angka ini akan menjadi petunjuk penting bagi Federal Reserve dalam menentukan arah suku bunga pada pertemuan akhir Oktober. Jika data menunjukkan pasar tenaga kerja masih ketat, tekanan pada imbal hasil bisa berlanjut dan kembali mengguncang ekuitas. Sebaliknya, pelemahan data dapat meredakan kekhawatiran akan kenaikan suku bunga lebih lanjut. Akankah reli awal bulan ini bertahan, atau justru menjadi jebakan bagi investor yang terlalu cepat optimistis?