BTCS Jual Ether Merugi demi Jaga Pinjaman Aave US$64 Juta Tetap Sehat
Baca dalam 60 detik
- BTCS, perusahaan publik pemegang ether, menjual sebagian asetnya di bawah harga perolehan untuk menghindari likuidasi pinjaman DeFi senilai US$64 juta.
- Utang perusahaan di protokol Aave melonjak dari hanya US$320 ribu pada April 2025 menjadi US$64,1 juta per November 2026, dengan jaminan 46.676 ETH.
- Dengan kas hanya US$463 ribu dan sebagian besar aset digital terkunci sebagai kolateral, posisi BTCS sangat rentan jika harga ether terus turun mendekati ambang likuidasi.
BTCS, emiten Nasdaq yang menjadikan ether sebagai aset utama, mengambil langkah pahit: menjual sebagian kepemilikan ETH di bawah harga belinya. Langkah ini ditempuh untuk menjaga pinjaman senilai US$64 juta di platform pinjaman terdesentralisasi Aave agar tidak terjerumus ke jurang likuidasi.
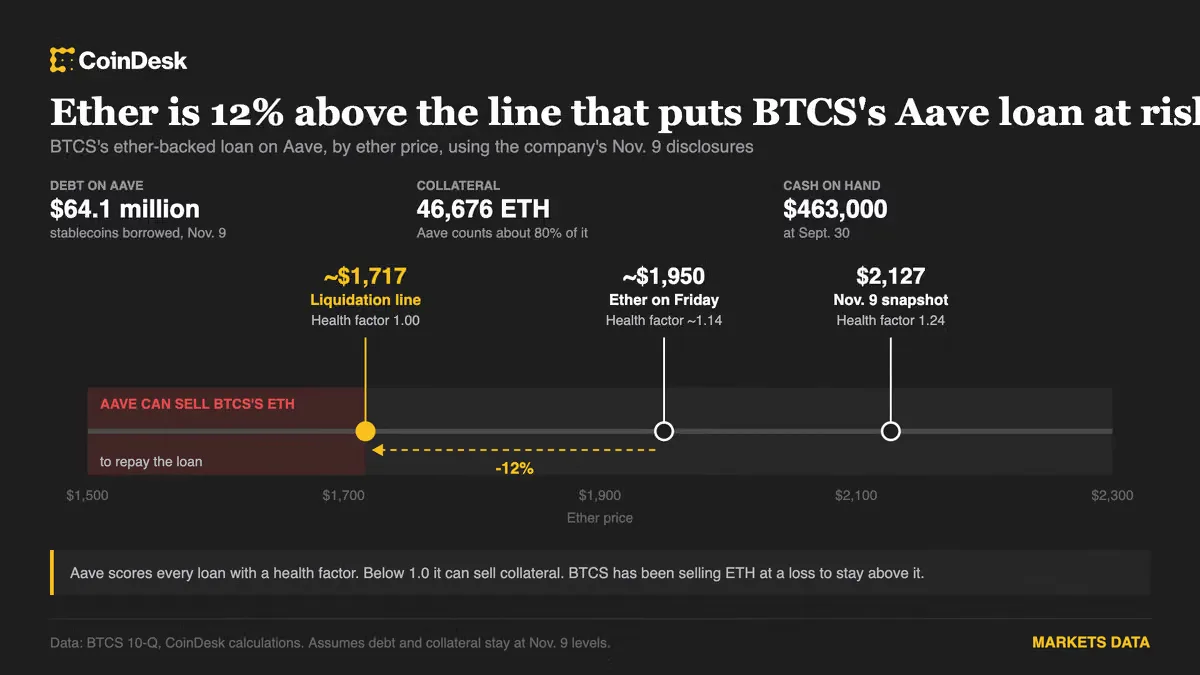
Dalam laporan kuartalan yang dirilis Kamis (12/11), perusahaan mengungkapkan bahwa per 9 November 2026 pihaknya memiliki kewajiban sekitar US$64,1 juta di Aave, termasuk bunga yang telah terakumulasi. Utang tersebut dijamin dengan 46.676 ETH yang pada harga acuan perusahaan US$2.127 per koin bernilai sekitar US$99,3 juta, atau setara 155% dari nilai pinjaman.
"Penjualan ETH dilakukan pada harga di bawah basis biaya awal sebagai bagian dari pengelolaan aktif tingkat kolateral dan faktor kesehatan yang terkait dengan kesepakatan pinjaman DeFi," tulis manajemen BTCS dalam pernyataannya. Namun perusahaan tidak merinci berapa banyak ether yang dijual untuk tujuan tersebut maupun porsi kerugian realisasi yang berasal dari transaksi itu.
Langkah BTCS mencerminkan tekanan yang kian nyata bagi perusahaan treasury kripto yang membangun posisi dengan utang di protokol keuangan terdesentralisasi. Berbeda dengan bank konvensional, Aave tidak memiliki petugas pinjaman yang bisa dihubungi saat kesulitan. Protokol ini secara otomatis dan terus-menerus menilai setiap pinjaman melalui "health factor"—rasio yang membandingkan nilai kolateral, setelah disesuaikan dengan bobot yang diizinkan Aave, terhadap utang. Jika skor turun di bawah 1, protokol dapat menjual sebagian kolateral secara otomatis untuk melunasi pinjaman.
Menurut perhitungan CoinDesk, dengan asumsi utang dan kolateral tidak berubah, Aave mengakui sekitar 80% dari ETH yang disetorkan BTCS. Pada angka 9 November, health factor pinjaman berada di kisaran 1,24, menempatkan ambang likuidasi di sekitar US$1.717 per ether. Jumat lalu, ether diperdagangkan di sekitar US$1.950—sekitar 12% di atas garis tersebut, tetapi jauh di bawah harga acuan US$2.127 yang digunakan BTCS dalam laporannya. Posisi perusahaan bisa saja berubah setelah tanggal tersebut.
Yang memperberat situasi, BTCS nyaris tidak memiliki bantalan kas. Per akhir September, kas perusahaan hanya sekitar US$463.000. Manajemen juga menyatakan bahwa "mayoritas signifikan" aset digitalnya ditempatkan di Aave sebagai kolateral, sehingga koin-koin tersebut terkunci selama utang belum dilunasi. Ini menciptakan ketergantungan ganda: perusahaan tidak bisa leluasa menjual aset untuk mendapatkan likuiditas darurat, sementara kas yang tersedia sangat tipis.
Lonjakan utang BTCS terjadi dalam waktu singkat. Saat pertama kali mengungkap posisi di Aave pada April 2025, perusahaan hanya meminjam US$320.000 dengan jaminan 446 ETH. Pada Agustus 2026, utangnya telah membengkak menjadi US$53 juta dengan kolateral lebih dari 46.500 ETH. Sejak awal 2025, total pinjaman stablecoin mencapai sekitar US$152,4 juta—didominasi Tether (USDT) dan token dolar milik Aave, GHO—dengan pembayaran kembali sekitar US$89,4 juta.
Dewan direksi BTCS menetapkan batas rasio loan-to-value (LTV) untuk pinjaman baru di Aave maksimal 50%, artinya perusahaan hanya boleh berutang setengah dari nilai kolateralnya. Namun penurunan harga ether setelah pinjaman diambil otomatis mendorong rasio tersebut melampaui batas. Dalam kondisi itu, BTCS harus menambah ETH, melunasi sebagian utang, atau menjual aset untuk kembali ke bawah ambang—pilihan yang semuanya tidak mengenakkan ketika harga sedang turun.
Bagi pasar kripto yang lebih luas, kasus BTCS menjadi peringatan tentang risiko tersembunyi di balik strategi treasury berbasis utang DeFi. Perusahaan yang mengejar imbal hasil dari selisih biaya pinjaman dan apresiasi aset kini berhadapan dengan kenyataan pahit ketika harga berbalik arah. Regulator di berbagai yurisdiksi, termasuk Indonesia, perlu mencermati bagaimana entitas publik mengekspos neraca mereka pada instrumen DeFi yang likuidasinya berjalan otomatis tanpa ruang negosiasi.
Pertanyaan ke depan: jika ether terus melemah mendekati US$1.717, apakah BTCS akan menambah kolateral, menjual lebih banyak ETH dengan kerugian yang lebih dalam, atau mencari pendanaan darurat di tengah kas yang menipis? Keputusan yang diambil dalam beberapa pekan mendatang akan menjadi ujian bagi ketahanan model treasury kripto yang kian populer di kalangan emiten publik.


