Di Balik Meja Aktuaria: Ketika Industri Asuransi "Memperhalus" Angka Risiko Iklim
Baca dalam 60 detik
- Seorang pemodel risiko di perusahaan asuransi global mengungkap tekanan internal untuk menurunkan proyeksi kerugian bencana demi menekan premi.
- Praktik ini berpotensi menciptakan celah besar dalam jaring pengaman keuangan, terutama saat bencana besar melanda.
- Otoritas jasa keuangan dan pelaku pasar di Indonesia perlu mewaspadai risiko serupa seiring meningkatnya frekuensi cuaca ekstrem.
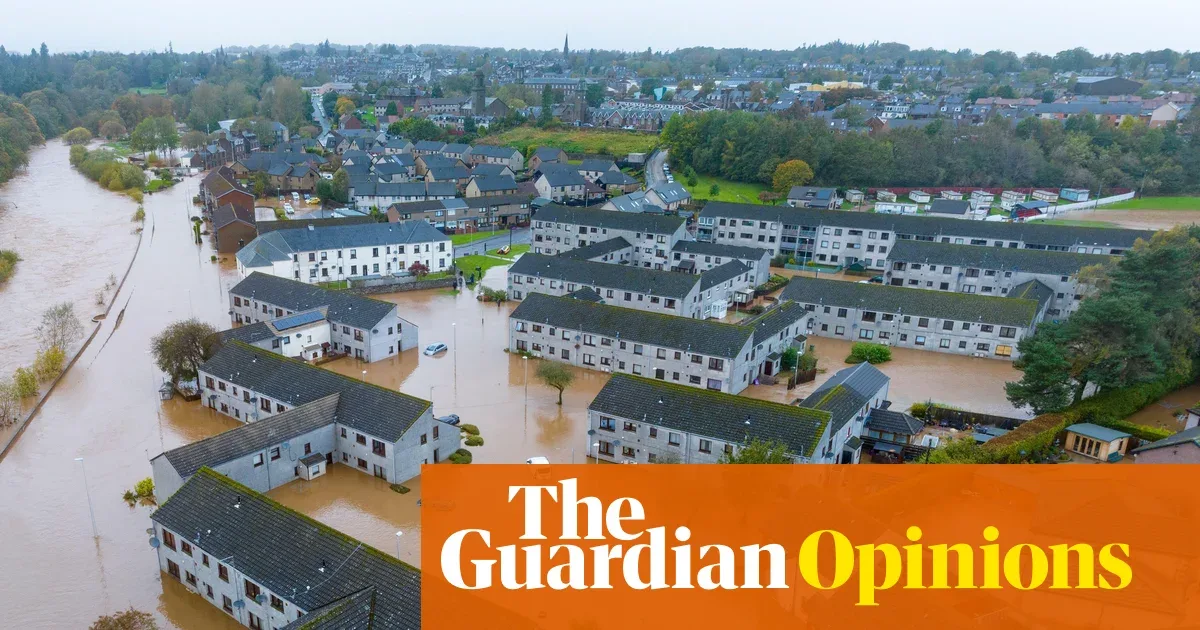
Seorang analis risiko yang bekerja di salah satu perusahaan asuransi besar dunia membuka praktik yang jarang terungkap ke publik: tekanan sistematis untuk memangkas proyeksi kerugian akibat bencana alam agar premi tetap kompetitif. Dalam pengakuannya kepada Bureau of Investigative Journalism, ia menyebut bahwa angka-angka yang seharusnya menjadi dasar ilmiah penetapan harga polis justru kerap "diperhalus" demi memenangkan persaingan pasar.
Praktik ini bukan sekadar pelanggaran etika internal. Jika proyeksi kerugian sengaja direndahkan, perusahaan asuransi menanggung risiko jauh lebih besar daripada yang tercermin dalam harga jual polis. Ketika bencana besar benar-benar terjadi—entah itu banjir bandang, kebakaran hutan, atau badai tropis—dana klaim yang tersedia bisa jauh dari cukup. Dampaknya menjalar ke seluruh sistem keuangan: perusahaan bangkrut, pasar properti macet, dan bank yang memegang portofolio kredit perumahan berisiko gagal bayar.
Menurut pengakuan tersebut, tekanan datang dari dalam industri sendiri. Para pemodel risiko, aktuaris, dan peneliti sering dianggap sebagai "pengganggu" proses bisnis ketimbang bagian penting dari manajemen risiko. Padahal, merekalah yang seharusnya menjadi rem darurat agar industri tidak terjebak dalam perjudian finansial. "Jika ini terjadi di perusahaan saya yang kesulitan bersaing dengan harga rival, maka hal serupa juga terjadi di tempat lain," ujarnya.
Contoh konkret yang ia sebut adalah penurunan tanah (subsidence) yang diperparah kekeringan. Jika sejumlah rumah di suatu kawasan mengalami kerusakan akibat subsidence, perusahaan asuransi bisa mengeluarkan klausul pengecualian untuk risiko tersebut. Ketika seluruh komunitas terdampak, bisnis hengkang, investasi mengering, dan ekonomi lokal ambruk. Bayangkan skenario itu terjadi serentak di banyak kota—itulah yang sedang dipersiapkan oleh industri yang menutup mata terhadap data.
"Kami adalah pengaman yang mencegah industri ini dari perjudian sembarangan. Namun kini, kami justru dipandang sebagai penghalang kesepakatan."
Bagi Indonesia, peringatan ini bukan isapan jempol. Sebagai negara kepulauan yang rawan gempa, banjir, dan kenaikan muka laut, penetapan premi asuransi properti dan infrastruktur sangat bergantung pada model risiko yang kredibel. Otoritas Jasa Keuangan (OJK) mencatat pertumbuhan premi asuransi umum di segmen properti terus meningkat, tetapi penetrasi asuransi terhadap risiko bencana masih rendah. Jika praktik "memperhalus" angka juga terjadi di sini—atau jika perusahaan global yang beroperasi di Indonesia terpapar risiko serupa—dampaknya bisa sistemik.
Yang lebih mengkhawatirkan, masyarakat umumnya tidak menyadari bahwa polis mereka mungkin tidak akan menutup kerugian saat bencana besar. Mereka tidak menganggarkan kenaikan premi yang signifikan, apalagi bersiap menghadapi kemungkinan rumah mereka menjadi tidak dapat diasuransikan. Padahal, dalam beberapa tahun terakhir, sejumlah wilayah di dunia sudah mengalami fenomena "uninsurable"—di mana perusahaan asuransi menolak memperpanjang polis karena risiko terlalu tinggi.
Pertanyaannya, seberapa lama regulator dan pelaku pasar bisa menutupi kerentanan ini? Ketika bencana besar berikutnya melanda, apakah industri asuransi masih punya cukup dana untuk membayar semua klaim? Atau kita sedang menuju krisis keuangan yang dipicu oleh ilusi harga murah?